


01
撤销企业注销登记!
补罚156万元!
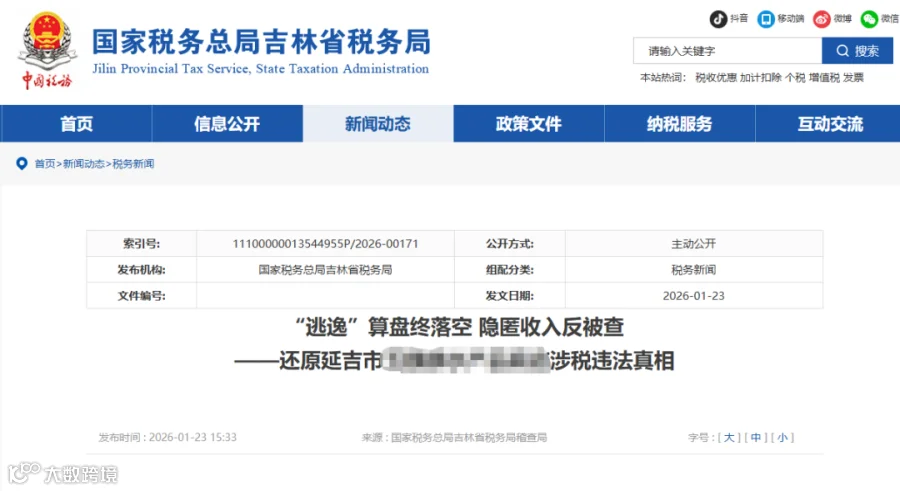
近期,税务总局吉林税务局发布稽查案件,依法查处了某企业逃逸式注销偷税案件。
一、违法经过
经查,该企业在经营期间通过账外经营、隐匿收入的方式,累计少缴各项税费71.43万元。
为掩盖违法事实,该企业于2023年办理了税务和工商注销登记,企图一注了之。
然而,税务稽查部门通过分析其经营数据发现异常:
该企业连续三年增值税申报的年应税销售收入均低于35万元,符合免税政策条件,但同期却取得了增值税发票1400余万元,经营逻辑严重不符。
经调查,该企业通过个人账户收取货款4594.50万元,其中4490.12万元未申报纳税。
二、违法后果
最终,税务部门联合市场监督管理、行政审批服务部门,依法撤销了该企业的注销登记,恢复其税务登记。
02
注意,企业注销≠万事大吉
根据《企业注销指引》相关规定:企业在注销登记中提交虚假材料或者采取其他欺诈手段隐瞒重要事实取得注销登记的,登记机关可以依法作出撤销注销登记等处理。
上述案件中,企业办理注销时,未如实反映其经营期间通过个人账户收取巨额货款、隐匿收入的行为,构成提交虚假材料和隐瞒重要事实。
因此,即便已完成注销,登记机关仍有权依法撤销其注销状态,恢复其市场主体资格,并继续追究其税收违法责任。
1、注销并不是护身符
企业切勿抱有注销后就查不到的侥幸心理。如今税务、市场监管、银行、社保等部门数据共享日益完善,企业经营痕迹很难彻底抹去。
2、如实申报是底线
企业在办理注销前,必须完成全面的税务清算,如实申报所有收入与资产处置情况。任何通过账外经营、私户收款、虚假申报等手段逃避纳税义务的行为,都将面临被追溯重罚的风险。
本案中,法定代表人王某某
以资料已销毁、记不清等理由拒绝配合检查,但最终在银行流水等证据面前不得不承认违法事实。
注意,法定代表人即便在企业注销后,仍可能对存续期间的违法行为承担相应法律责任。
03
2026年企业注销新政
近期,市场监管总局等六部门联合发布的新版《企业注销指引》,将于2026年起全面实施。
新规主要有以下三大重点变化:
1、推行一件事注销
新规明确,企业在办理注销时,可同步申请税务、社保、海关、银行账户等注销业务,实现一窗受理、并联审批、限时办结。
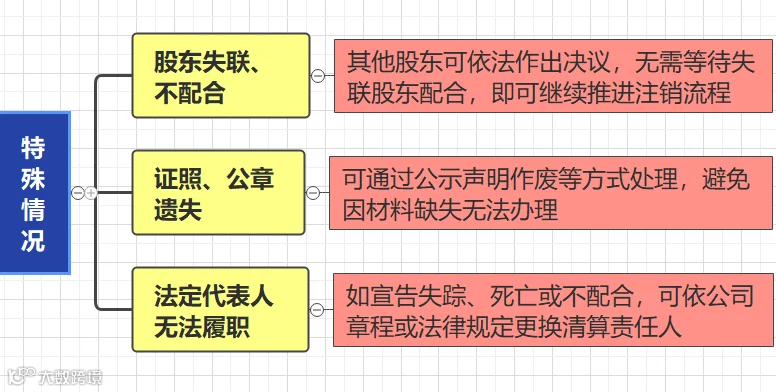
2、明确特殊情形处理方案
针对以往企业注销中常见的难点,新规给出了明确路径:
3、强化清算责任
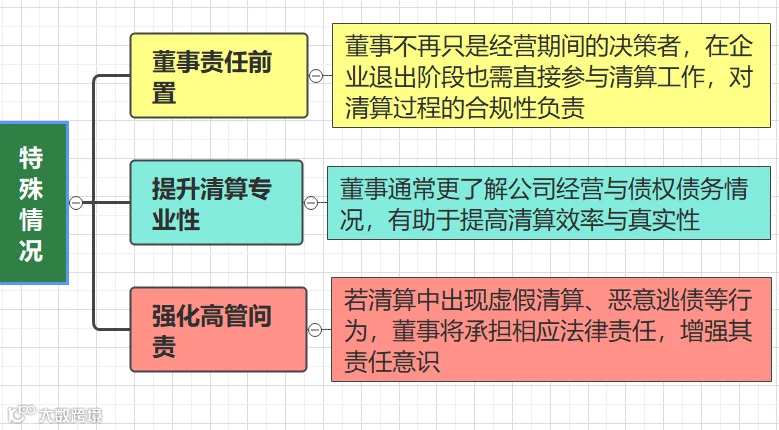
新规规定,清算组成员应当包括公司董事,除非公司章程另有规定或股东会另选他人。
这一变化意味着:
04
注销必须关注的五大税务问题
企业注销时,以下五大税务事项需格外关注:

END