


企业并不是必须有发票,才能税前扣除,这19项费用不需要发票也可以扣除。
01
小额零星支出,
不需发票可税前扣除!

这意味着,企业向个人支付款项,单次不超过1000元,无需取得发票,可凭收据作为税前扣除依据。
具体依据如下:
根据《企业所得税税前扣除凭证管理办法》规定,企业发生的支出,对方为从事小额零星经营业务的个人,其支出以税务机关代开的发票或者收款凭证及内部凭证作为税前扣除凭证。
个人从事小额零星业务的,只要单次销售额不超过1000元,免征增值税。
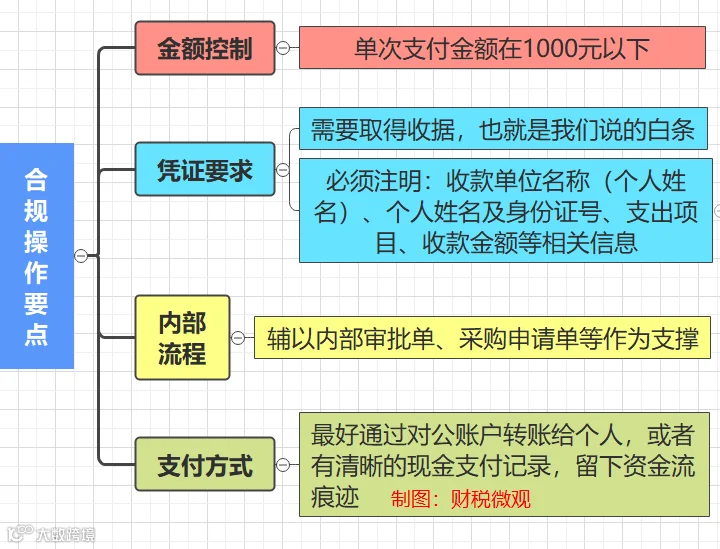
具体合规操作要点如下:
另外,以下风险点要注意:
1、对方是个体户或公司
如果销售方是已办理税务登记的个体户或公司,不论金额有多小,必须取得发票。
2、凭证信息不全不得扣除
虽然不需要发票,但也不能直接白条入账,合规的内部凭证必须同时包含以下四项信息:
收款人姓名;
收款人身份证号;
具体的收款项目(如:维修电脑、采购水果);
收款金额。
若缺少上述任一信息,该笔支出可能无法在企业所得税前扣除。
3、禁止故意拆分交易
比如,明明是一次性2500元的劳务费,刻意拆分3次支付,属于违规行为,不仅不能适用该政策,还可能被视为偷逃税款。
02
税局明确:
这类费用,无需发票可扣除!
税务总局发布2025年第16号文件明确:企业取得此类劳务报酬,无需发票即可扣除。
政策中提到:
互联网平台企业向平台内从业人员支付劳务报酬,在同时满足以下条件时,可不取得发票,而凭相关完税凭证等资料进行税前扣除:
1、已完成个税扣缴申报
企业依法为从业人员办理了个税预扣预缴申报。
2、已完成增值税及附加税费代办申报
企业为从业人员代办了增值税及附加税费的纳税申报。
3、税款已实际缴纳
代扣的个人所得税以及代办的增值税及附加税费,必须已足额缴纳入库,不可只申报不缴纳。
4、凭证齐全可查
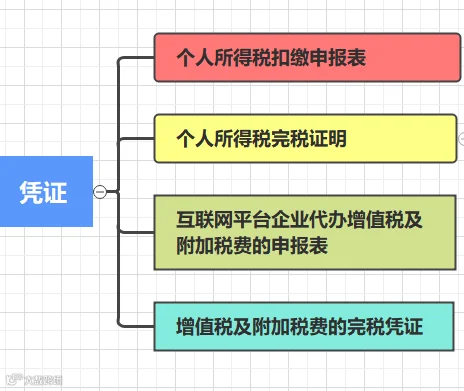
企业应留存以下四类资料备查:
哪些平台和人群适用?
该政策主要覆盖依托互联网平台承接业务、取得劳务报酬的各类灵活就业人员,比如,外卖配送骑手、网约车司机、网络主播、在线咨询师、设计师、众包任务接单人员等。
03
这19种费用,
没有发票可以税前扣除!
除了上述两类情况外,结合实际政策,阿青来系统梳理一下企业所得税税前扣除时无需发票的情形,具体如下:

END