


做生意这些年,你有没有发现一个规律:每到一个新阶段,钱怎么收、怎么分、怎么管,都会变成新的坎儿。
见过太多商户——从一个人推三轮车卖水果,到开出五六家连锁店,再到搭建自己的平台商城做私域运营,最后甚至自建独立站把货卖到了海外。每一步都在向上走,但支付工具的升级,总是比生意慢一步。
今天不讲故事,只拆解不同阶段的商户,到底该怎么选支付产品——从个体起步到连锁扩张,从私域运营到出海经营,四个阶段各有各的最佳方案。
第一阶段:摆摊,收钱先要“稳”
典型场景: 摆摊、夫妻店、一人撑起的线下小生意。
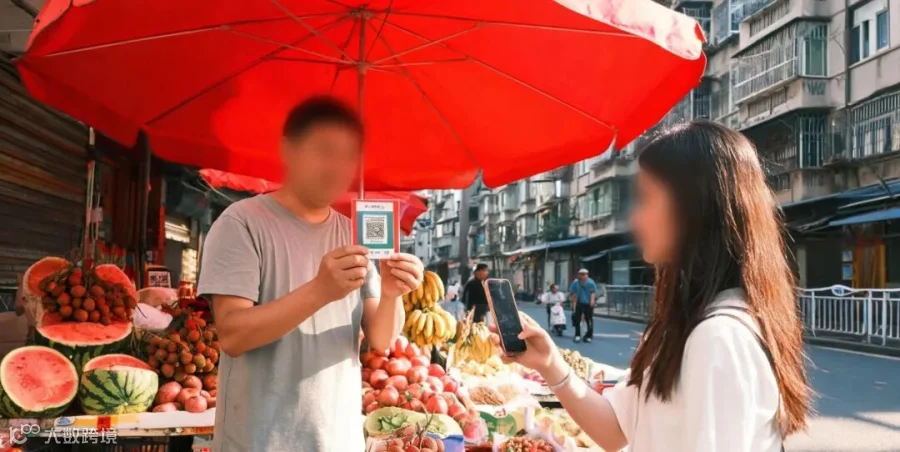
刚起步时的收款难题:
现金找零麻烦,假币防不胜防
个人码单日收款有限额,生意一好钱就收不进来
提现手续费积少成多,拉高隐形经营成本
没有系统化交易记录,算账全凭记忆
不支持信用卡收款,客户支付选择受限
这个阶段的核心诉求:
低成本、低门槛,开通即用
支持主流支付方式,覆盖绝大多数客户
有交易记录,方便月底对账
最佳方案:📱聚合收款码
微信、支付宝、银联三码合一,支持信用卡,交易明细自动留存,费率低至0.38%。对于日流水3000以下的小微商户来说,这是性价比最高的入门选择。
第二阶段:开店,管理先要“清”
典型场景: 从开出第2家店开始,到3家以上门店,有店长、店员、多岗位协作。

规模扩大后的管理难题:
多门店营业额需分别核对,对账耗时费力
店长和店员提成核算复杂,人工计算易出错
缺乏权限分层,存在私下收款等管理漏洞
门店经营数据分散,无法实时掌握整体情况
这个阶段的核心诉求:
统一收款入口,总部实时掌握各门店数据;
按门店自动分账,快速核算营业额和提成;
角色权限分级管理,各司其职;
语音播报到账,减少漏单错单。
最佳方案:🏪 商户通App + 智能POS机 + 收银系统
一个后台统筹所有门店,按门店自动分账,店长拥有独立子账号,交易数据实时同步。POS机支持刷卡、扫码、NFC全渠道支付,客户怎么付都行。
第三阶段:私域,分账先要“合规”
典型场景: 自建小程序商城、品牌独立站、加盟连锁、多级分销体系——凡是涉及多方资金拆分的场景,都在此列。

为什么这个阶段需要分账服务?
前两个阶段,交易是“一笔钱对应一个收款方”——客户付钱,商户收钱,链路简单清晰。但进入私域运营阶段后,交易结构变了:一个订单背后可能涉及多方分润——分销员要拿佣金、加盟商要分成、平台要抽点、运营方要结算。
如果还用最基础的收款工具,资金只能先统一进到主商户账户,再由人工逐一转账。这种方式有两个硬伤:
效率低——订单量上来后,人工对账和转账根本处理不过来,出错率极高
风险高——资金先归集再分配,在监管定义里属于“二清”,合规隐患极大
这个阶段的核心诉求:
自动化分账,按预设规则自动分配资金;
合规的资金流转路径,杜绝二清风险;
分账比例灵活配置,满足不同角色需求;
各方独立对账,实时可查,降低沟通成本。
最佳方案:🔀分账服务
商户自有渠道统一收款,系统按预设规则自动将资金分配到各方子商户账户,资金不经平台账户,完全合规。手续费承担方灵活设置,退款自动原路返还。
简单来说:前两个阶段解决的是“怎么收”的问题,这个阶段解决的是“收了之后怎么分”的问题。
第四阶段:出海,跨境先要“通”
典型场景: 跨境电商独立站、B2B跨境贸易、面向海外消费者的品牌出海。
出海经营的挑战:
海外客户支付方式多样,需多渠道支持
外币收款后需合规结汇,流程复杂
汇率波动影响实际收入,透明度不足
系统对接便捷,上线快、成本低
这个阶段的核心诉求:
覆盖全球主流信用卡及目标市场本地支付方式;
合规结汇,资金安全回流国内;
汇率透明,实时可查;
系统对接便捷,上线快、成本低。
最佳方案:🌐跨境收款+结汇
支持Visa、Mastercard、JCB等国际卡组织,以及东南亚等地区的本地电子钱包。合规结汇,资金通过正规渠道回国,汇率实时透明。技术对接高效,团队提供一对一支持。
总结:4个阶段,4种最佳方案
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
做生意不怕规模小,就怕工具跟不上节奏。每个阶段都有对应的支付产品,关键是要选对服务商——不只是帮你收钱,更要帮你管钱、分钱、让钱安全合规地流转。
📌 AI生成内容声明
本文部分配图由AI生成(即梦AI)。图片仅作为文章内容辅助说明使用,不构成商业标识或品牌形象,生成内容的知识产权按用户协议约定归属于用户。