大数跨境

又一特大虚开发票案!波及全国20多个省份!

又一特大虚开发票案!波及全国20多个省份! 财税微观
2026-03-26
2

01
重大虚开发票案!

虚开发票一直都是税务局重点稽查方向!
这不,近期绵阳市税务局公布了一起典型的虚开发票大案,我们一起来看看怎么回事?
一、违法事实
叶某控制四川某医药等5家企业,在2020年到2024年期间,在没有任何真实交易的情况下,干了两点事:
1、自己为自己虚开
通过编造农户信息,自己给自己虚开了10377份农产品收购发票,价税合计高达7.18亿元。
2、为他人虚开
对外虚开增值税专用发票394份、增值税普通发票6份。
二、税务局是如何发现问题的?
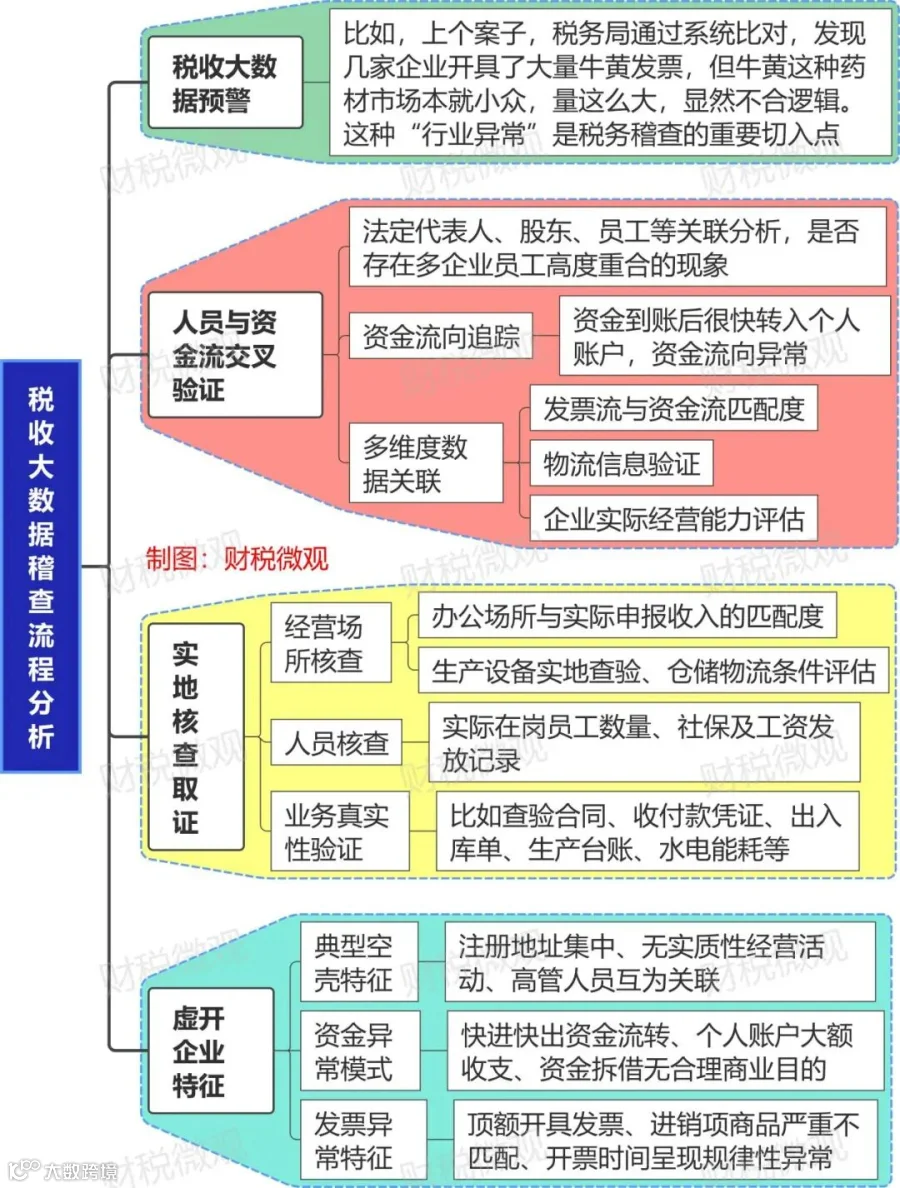
税务局通过税收大数据发现,这几家企业开出了大量牛黄发票,但牛黄作为稀缺中药材,市场流通量本就有限,很明显不符合常理。
三、税务局实地稽查
进一步调查发现,企业存在以下疑点:
1、收购发票对应的业务遍布全国20多个省份、涉及农户上千人;
2、这5家企业人员高度重合;
3、办公场所只是租了两间办公室,员工不到5人;
4、对公账户和个人账户之间频繁异常转账。
一眼就能看出来,企业实际经营规模与开票规模严重不匹配。
最终,经查实,这些发票对应的牛黄,其实是走私入境,再由叶某等团伙通过虚开发票包装成合法交易。
四、最终处罚
这5家企业开具的所有发票均判定为虚开,并依法对其追缴税款1.92亿元。目前,案件线索已移送司法机关。

02
税务局如何查虚开发票?

其实,现在的税务稽查,主要是大数据预警 +逻辑验证 +实地稽查。


03
如何判定为善意取得虚开发票?

在上述的案件中,下游受票企业也被纳入了调查范围。
那问题来了~
若公司取得虚开的发票,什么情况下会被认定为“善意取得”?
根据规定,必须同时满足以下4个条件,才会判定为善意取得虚开发票:
1、有真实交易
受票方必须是在有真实交易的情况下,取得发票。
2、发票内容与交易一致
发票上的全要素信息要与实际业务对得上,比如购销双方、品名、单价、数量、税率、金额等。
3、对虚开完全不知情
受票方不知道发票是虚开的,也没有证据表明其明知或应知发票存在问题。
4、无恶意行为
受票方没有参与虚开链条,也没有为获取发票支付额外手续费。
一般情况下,企业善意取得虚开发票,是不以虚开发票罪论处的,只需要补缴对应的税款。

END


往期好文推荐:
变了,增值税3%→13%,这些行业加税了?
个税退税注意:这3条红线,不能去碰!已有多人被查被罚!
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?
同一IP地址,不要为多家公司开票
税务局来电:个税人数和社保人数不一致!已有多家企业被查
纳税起征点提高!2026年1月1日起执行
从“补税140”到“退税760 ”!只因我劝同事填了这项信息……
税务稽查找上门,这9句话打死都不能说,会计赶紧避坑
2026年严查开始!这3项数据比对不符,可能会引起稽查!
公司只有法人一人,不领工资,不缴社保,零申报个税,违法吗?
税务总局:这三种常见的开票行为,均属于“虚开发票”!

【声明】内容源于网络
0
0
财税微观
1234
内容 405
粉丝 0
财税微观 1234
总阅读104
粉丝0
内容405