


今天跟大家分享一则典型的案件:从出纳、会计、财务主管,到公司法人、实际控制人,甚至兼职会计,统统被判刑,一个都没跑掉!我们一起来看看怎么回事?
01
从财务到实控人统统判刑!
案件号:(2023)粤刑终1270号

一、违法事实
以廖某虹为首的甲公司,在2015年至2021年间,通过虚开增值税发票、伪造出口业务,骗取出口退税款。
经查,甲公司从71家企业取得虚开增值税发票4986份,价税合计超5亿元,实际骗税5700余万元。
二、违法经过
第一步:廖某虹指使业务员通过微信、QQ获取真实货主未开票的出口报关信息,然后联系能虚开的企业,签订假合同、收假发票。
第二步:出纳彭某玲操控公账和私账,把货款打给虚开企业,对方扣下开票费后,把钱转回私账。
第三步:财务主管拿到虚开发票后,匹配报关单等资料,向税务部门申报退税。
其中,某乙公司、某丙公司的老板和财务负责人在明知其骗税仍配合虚开。另外多名兼职会计参与其中、牵线搭桥,赚取介绍费。
三、违法后果
最终,涉案公司罚金7万至5000万不等。个人方面,所有涉案人员,无一幸免。

案件警示:
不管你是全职还兼职,不管是出纳还是财务主管,只要参与了违法行为,都会被追责!
02
财务人员最容易踩的3大雷区
很多财务人员觉得自己就是打工的,老板让干啥就干啥。但刑法可不会因为你就是个打工的就会放过你,尤其是以下3大雷区。
1、虚开发票
不论是虚开普票还是专票,都会涉及刑事责任。
那什么叫虚开发票?
简单说,没有真实交易,或者与实际交易不符,却开了发票。
虚开发票常见的情形:
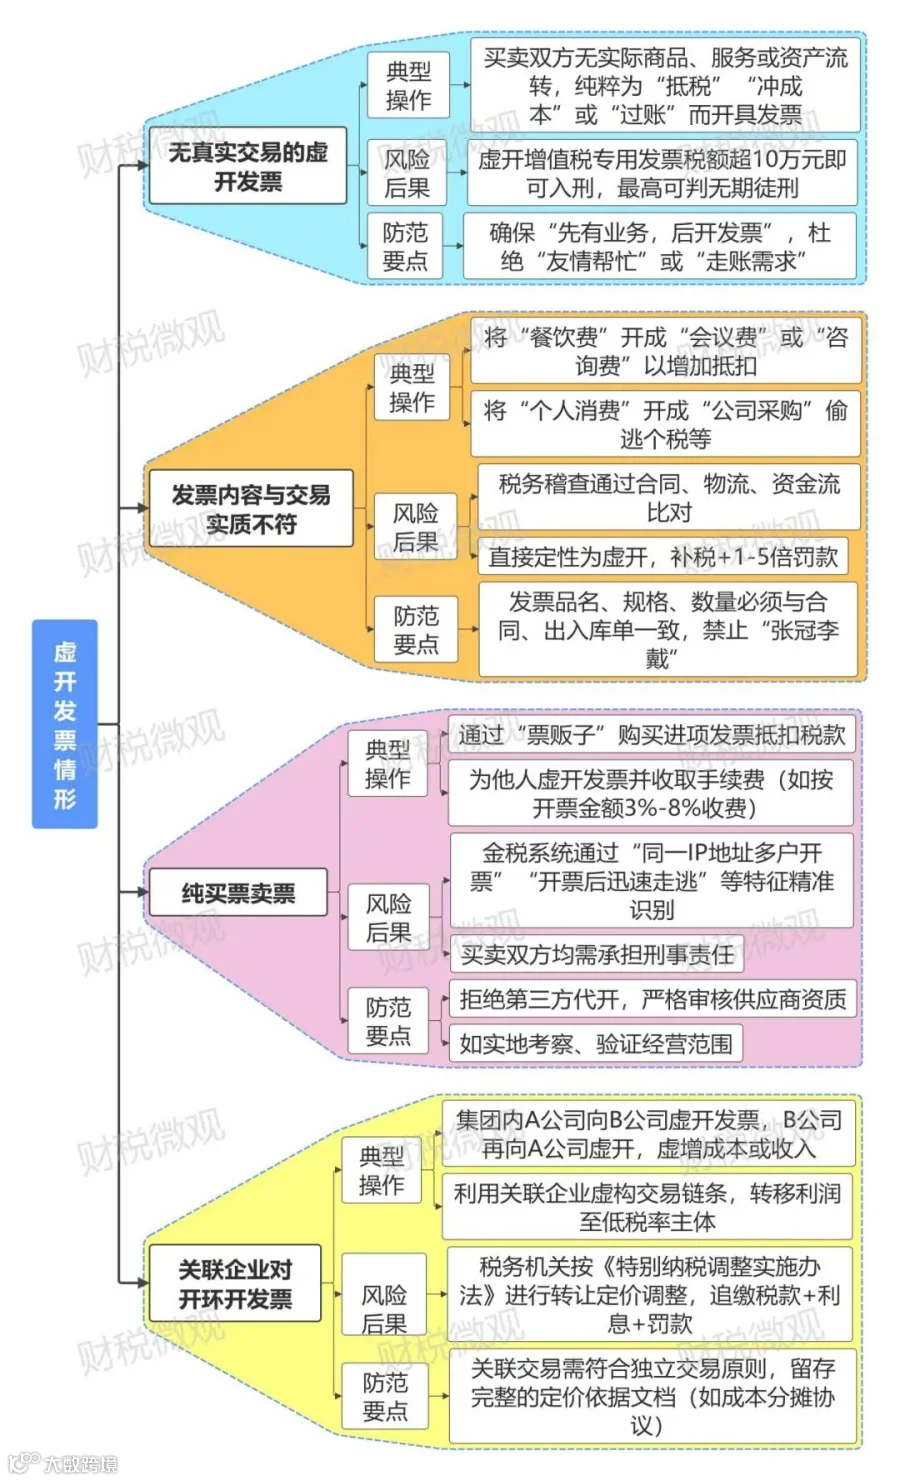
财务人员特别注意:哪怕你没有亲自开票,只要你参与了资金回流、匹配虚假资料、介绍业务,都可能被认定为虚开共犯。
2、骗取出口退税
什么叫骗取出口退税?
就是根本没有出口货物,或者出口货物不符合退税条件,却通过伪造报关单、虚开发票等手段,骗取出口退税款。
财务人员需注意:
如果你负责整理退税资料、申报退税,而你知道或者应当知道这些资料是假的,那你就是直接参与者。
3、偷逃税
很多财务人觉得只有虚开发票、骗取出口退税才会涉及刑事责任,其实不然。
若企业通过隐匿收入、虚列成本等方式偷逃税款,数额较大时,也会触犯刑法。
根据规定,偷逃税金额较大(5万元以上)且占应纳税额10%以上的,3年以下;数额巨大且占30%以上的,3到7年。
注意,如果是首次被查,一般情况下,只要税款+滞纳金+罚款都交上,可以不追究刑事责任。
END
税局严查开始!这7大税务红线,立即对照自查!
我叫增值税,我变了,这是我最新的税率表!
个人所得税,变了!2026年以后要这样申报!否则可能影响到手工资
别心存侥幸!收到税局短信,说明数据已经比对完了
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?