


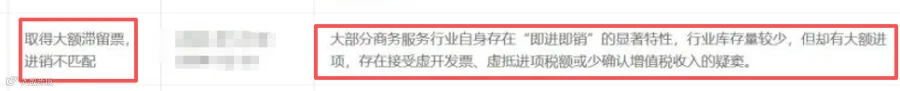
最近,又有企业收到了税务局的风险提示:大额滞留票,进销不匹配。
收到风险提示,财务一定别自己先慌了,也先别忙着回复结果。
税务局发提示,不等于已经定了性,更不等于要直接补税罚款。
这时候最该做的,是静下心来按步骤自查。
今天阿青就跟大家聊清楚:税务局到底在怀疑什么?企业该怎么查?查完怎么跟税务局沟通?
01
先疑点分析,
税务局为什么盯上你?
我们以上面那个企业的风险提示为例:某商务服务公司,取得大额滞留票,进销不匹配。
这背后是什么意思?
商务服务行业有个典型特点就是--即进即销,这种模式下,企业通常不会有大量库存。
但该公司却持续取得大额进项发票,同时对应的没有销项,或者销项金额明显偏低。
这时候,税务系统会出现预警:进销不匹配。
税务局会怀疑企业存在以下问题:
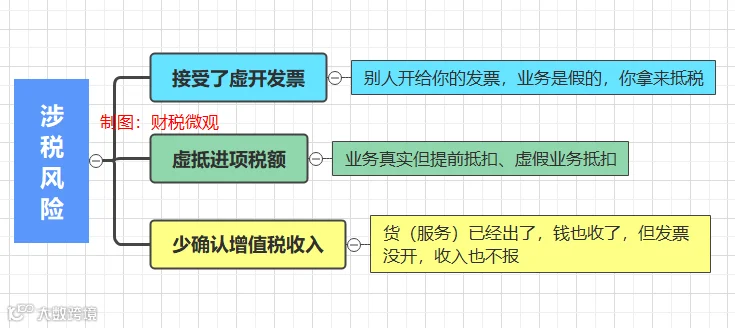
举个简单的例子:
A公司是一家服务性企业,当月取得200万进项发票,但申报的销项税额对应的收入却只有50万,而且连续三个月都是这样。
那这时候税务局就会问了:
你的服务卖给了谁?
为什么进项那么多,销项那么少?
是不是买了发票,却没对外开票、也没报税?
你看,这就是疑点的本质:它逻辑对不上呀,也就是我们常说的逻辑链条断了。
02
收到税务风险提示后,
4步通用自查法
收到税局风险提示后,不要着急给税务局答案,先自己自查一遍再有效回复。
第一步:定位疑点相和时段,别扩大化
你首先要做的事,根据税务局给你的发的风险提示函或者通知书,把关键信息圈出来:
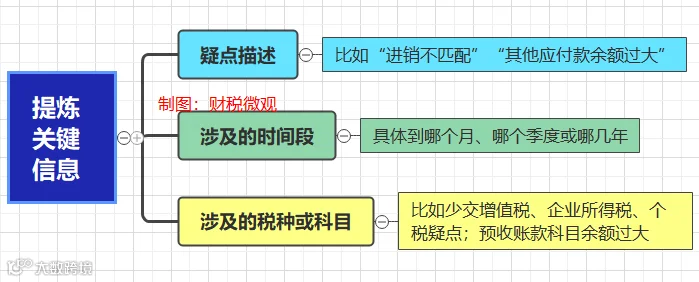
注意:不要把所有的账都翻一遍,就看税务局给你的疑点,它所对应的会计科目和时间窗口,千万不要自己把问题扩大化。
第二步:还原业务场景,检查三流是否一致
税务稽查的核心:是业务真实性。
所以,我们第二步要做的是还原当时那笔或那几笔业务是怎么发生的:
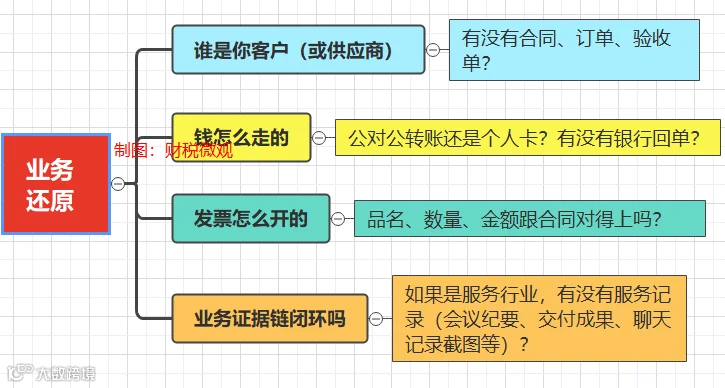
这里要注意,合同、发票、资金、业务痕迹四者要一致,若任何一个环节对不上,就可能会引来大麻烦。
第三步:检查税务处理是否符合规定,找出差异原因
税务有风险提示,不代表企业一定有风险,这时候就需要看税务处理与实际业务之前为什么会出现差异?
常见的原因有几种:
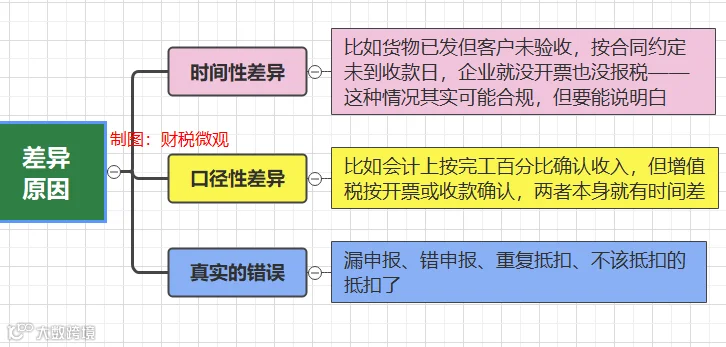
你要把每一笔差异的原因写清楚,是合规差异还是实质问题。如果是实质问题,别遮掩,该承认的要承认。
第四步:形成自查结论清单
这里需要区分哪些疑点是没问题的,哪些是无故意造成的错误,需补税调整的,哪些是无法解释。
自查结论分为三类:
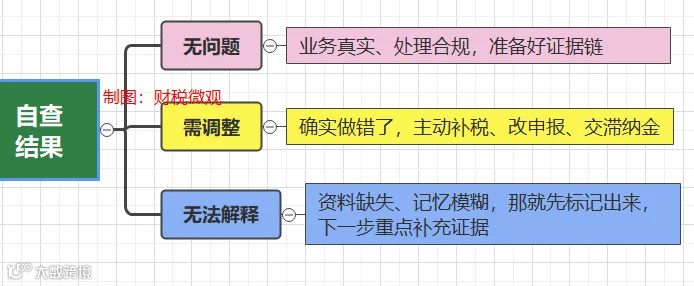
按照这4步操作下来,你心里就有底了,这时候你再去找税务局沟通,才不会慌张。
03
跟税务局沟通,
拿什么证据链说话?
自查完了,如果发现确实有问题,该补税补税,该改申报改申报。如果自查后认为没有实质问题,那就主动、诚恳地去跟税务局沟通。
你需要准备一套完整的证据链包括但不限于:

税务风险提示并不可怕,可怕的是企业先自乱阵脚了。按照我提供的方法梳理,有理有据去沟通,绝大多数风险都能化解在正式稽查之前。
给税务局的《企业风险自查模版》也准备好了~
我会发在免费财务交流群里,点击自行获取财务人:做财务越久,越需要一个能随时讨论的圈子(免费,同行都在)
END
税局严查开始!这7大税务红线,立即对照自查!
我叫增值税,我变了,这是我最新的税率表!
个人所得税,变了!2026年以后要这样申报!否则可能影响到手工资
别心存侥幸!收到税局短信,说明数据已经比对完了
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?