


最近,税务总局发布了一份“合规开具发票正负面清单”,一共44条,把什么情况下能开、什么不能开,说得清清楚楚。
今天,阿青就结合这份清单,从主体、业务、票面、时限四个方面,给大家做个深度拆解,全是干货,建议收藏。
01
开票、受票主体是否合规
说实话,实务中,很多虚开发票的案子,根源就是主体有问题。
判断主体合不合规,其实就两个关键点:
对方是真实存在的正经公司吗?
开票的人和收票的人,能对得上号吗?
一、正面清单(你应该做的)
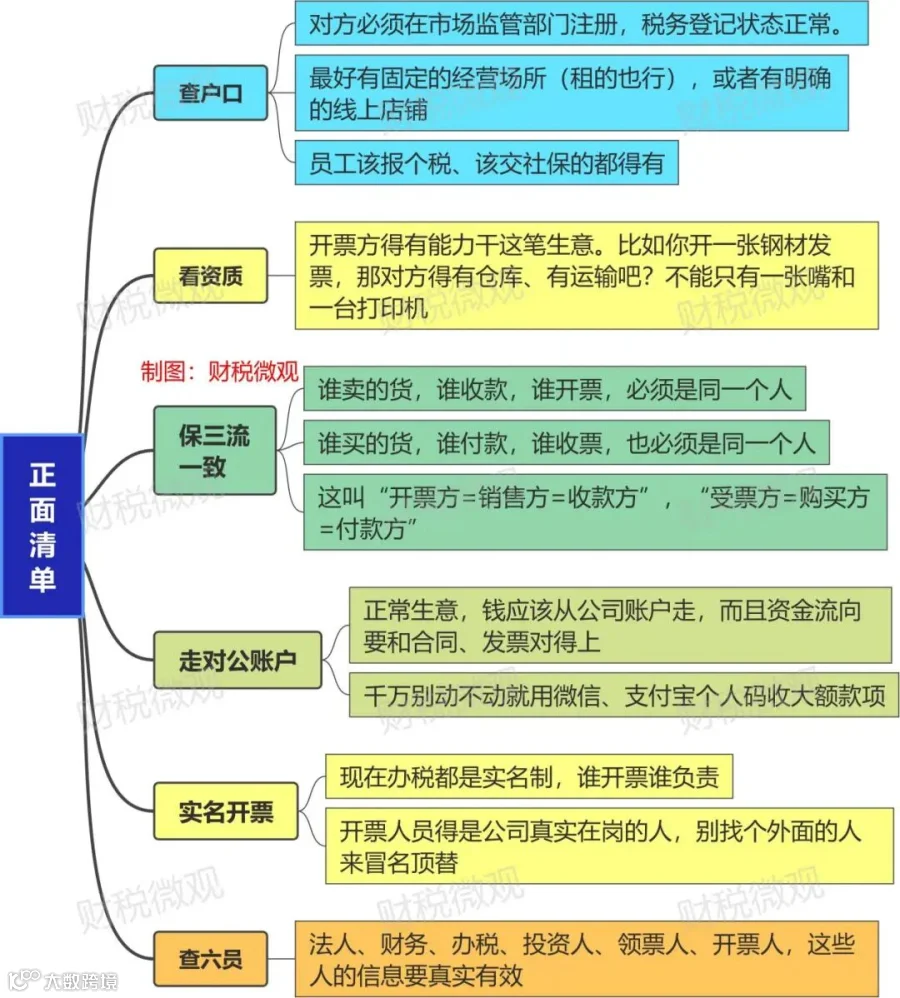
二、负面清单(红线,千万别踩):
1、空壳公司
那些一址多户、批量注册、没有实际经营活动的公司,专门用来开票的,这是重点打击对象。
2、四无企业
无办公场地、无社保人员、无水电气消耗、无固定资产,这种就是四无企业,也会重点监管。
3、税负异常
比如,公司注册了好几年,销售额巨大,但每次交税都只交一点点,税负明显低于行业正常水平。这种情况,税务局会怀疑企业存在隐匿收入或虚开进项的嫌疑。
4、资金回流
比如,你给供应商打了款,然后这笔钱又通过个人账户(或者关联账户)回转到你老板的卡上,这就是典型的资金回流,是税局判定虚开的重要证据之一。
5、有销无进或进销背离
企业有销无进,或者发票进销不匹配,也会引起重点关注。
6、冒名办税
不是公司的实名办税人员,却借用别人的身份去开票。或者让涉税中介冒充公司员工去办业务,一旦企业被查,相关人也会受牵连。
02
生产经营业务是否合规
主体没问题了,接下来看业务。
很多所谓的“筹划”就是在业务上造假,若没有真实业务,开具的发票就属于虚开发票。
一、正面清单

二、负面清单
1、无真实业务虚开
无真实业务虚开发票,或购买发票抵扣或列支成本,这是虚开发票。
2、让他人为自己虚开
比如,你的公司缺成本票,就虚构业务,找别的公司开具咨询费发票。这也是虚开。
3、变名开票
比如,你明明卖的是水泥(13%),却开出建筑服务(9%)的发票;或者把不能抵扣的餐饮费开成可以抵扣的会议费。
4、对开、环开发票
在没有真实业务交易的情况下,两家或多家公司互相开票。
这么做的目的纯粹为了做大流水、骗融资、骗补贴。这是开票经济的典型表现,已被清单明确列为违法。
5、利用核定征收、小规模优惠虚开
注册一堆个体户,每家控制在免税额度内(比如季度开票30万以下),然后给同一个公司虚开发票。
6、长亏不倒
公司开了好几年,年年报亏损,但老板名下却有很多资产,且个人资金流水很大。很明显存在猫腻。
03
票面要素是否合规
一、正面清单
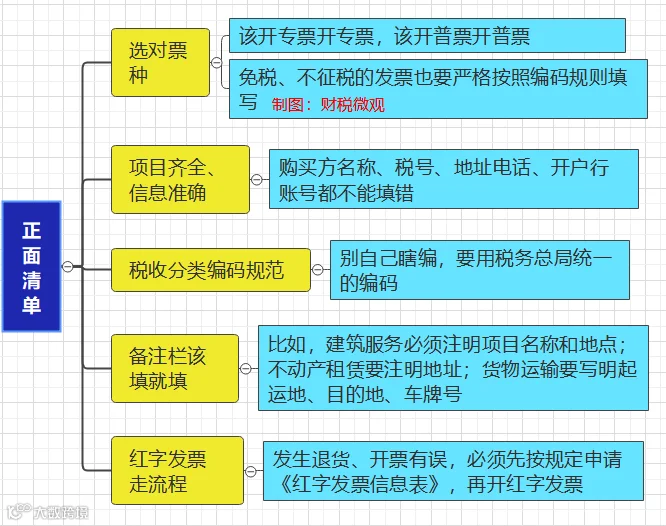
二、负面清单
1、错用税率
比如,一般纳税人把13%的货物错选成3%(简易计税)或者9%,导致下游少抵扣或多抵扣。
2、变名开票
还是那句话,发票上的货物名称必须和实际业务完全一致。
3、备注栏空白
该填的不填,实务中这是最高频的错误,很多会计收到一张建筑服务发票,备注栏啥也没有,直接退回重开。
4、恶意红冲
和受票方串通,先把专票认证抵扣了,过两个月又偷偷红冲掉,这种操作一旦被查,双方都要担责。
5、篡改票面信息
用修图软件改发票金额、税号等,那是伪造发票,性质非常严重。
04
发票开具时限是否合规
很多老板或财务觉得:客户啥时要票,我就啥时开。
这样想,这大错特错了~
开票时间直接决定你的纳税义务发生时间,开早了你要提前交税,开晚了你就是偷税。
一、正面清单
1、确认营业收入时开具
什么时候算确认营业收入?
对于大多数企业,就是货物发出(或服务完成)并收到钱,或者到了合同约定的收款日。如果你分不清,记住最简单的原则:谁先发生,按谁。
但在实务中,最稳妥的是:货物一发出(或服务一完成),最晚在当月内就把发票开出去。
2、合并、分立、注销
必须完成税务清算,把该开的发票开完,该交的税交清,然后才能注销。
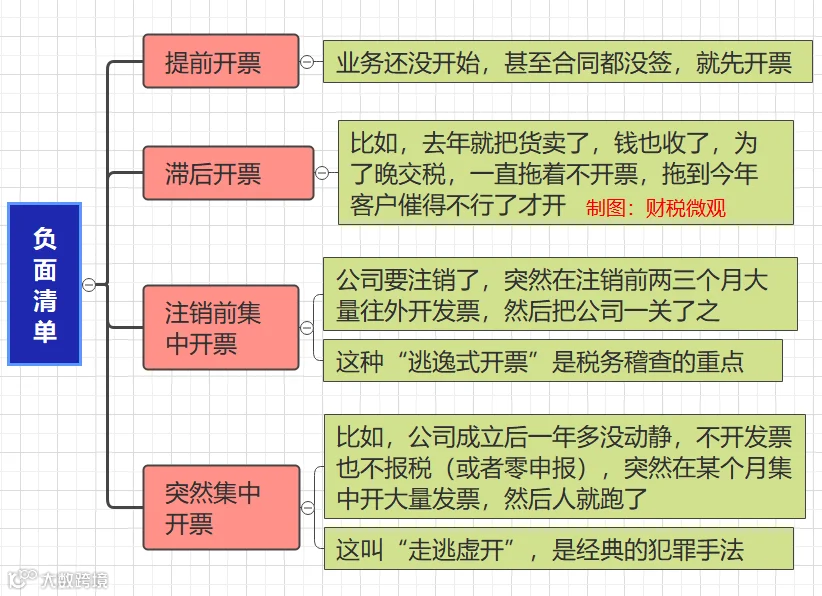
二、负面清单
税务局发票的这份“正负面清单”,其实就是一面镜子。正面,照出你该走的路;负面,标出你不能踩的雷。
最后,阿青希望大家能把这四个维度:主体合规、业务真实、票面准确、按时开票,刻在脑子里。只有这样,企业才能合规长久发展。
附,税务总局:“合规开具发票”判定标准的正负面清单

税局严查开始!这7大税务红线,立即对照自查!
我叫增值税,我变了,这是我最新的税率表!
个人所得税,变了!2026年以后要这样申报!否则可能影响到手工资
别心存侥幸!收到税局短信,说明数据已经比对完了
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?