过去,税务稽查企业很大程度上依赖于年度汇算清缴时申报的数据。
所以,就有很多企业缺票了,就在季度或年底暂估成本费用,到汇算时再通过冲销、调整或补票等方式做平账目。
但,现在税务监管模式发生了根本性变化,税务稽查窗口已经从“年终汇算”前置到“季度预缴”。
过去,企业只需在预缴时填报收入、利润等汇总数据,成本费用的明细通常在年度汇算清缴时才完整报送。
而现在,系统在预缴阶段通过以下2方面的申报,就能发现成本列支是否合规。
企业必须在季度预缴时就详细填报职工薪酬数据,系统可实时比对工资发放记录、个税申报数据与成本列支情况,异常情况会触发预警。
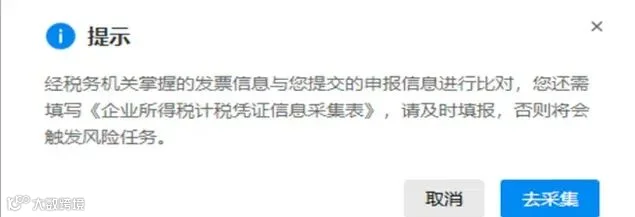
当企业申报的成本金额与税务系统归集到其名下的发票总额出现显著差异时,系统会自动弹出该表,要求你详细分解成本费用的凭证构成。
这意味着,企业再也不能像过去那样在季度预缴时随意暂估成本,等到以后再慢慢消化。否则,一旦被预警,税局会要求企业逐笔说明成本的凭证来源、业务实质及款项支付情况。
暂估成本之所以会成为稽查重点,主要是因为以下3方面的原因:
不少企业通过暂估成本人为控制季度或年度利润,以达到延迟纳税或偷逃税款的目的。
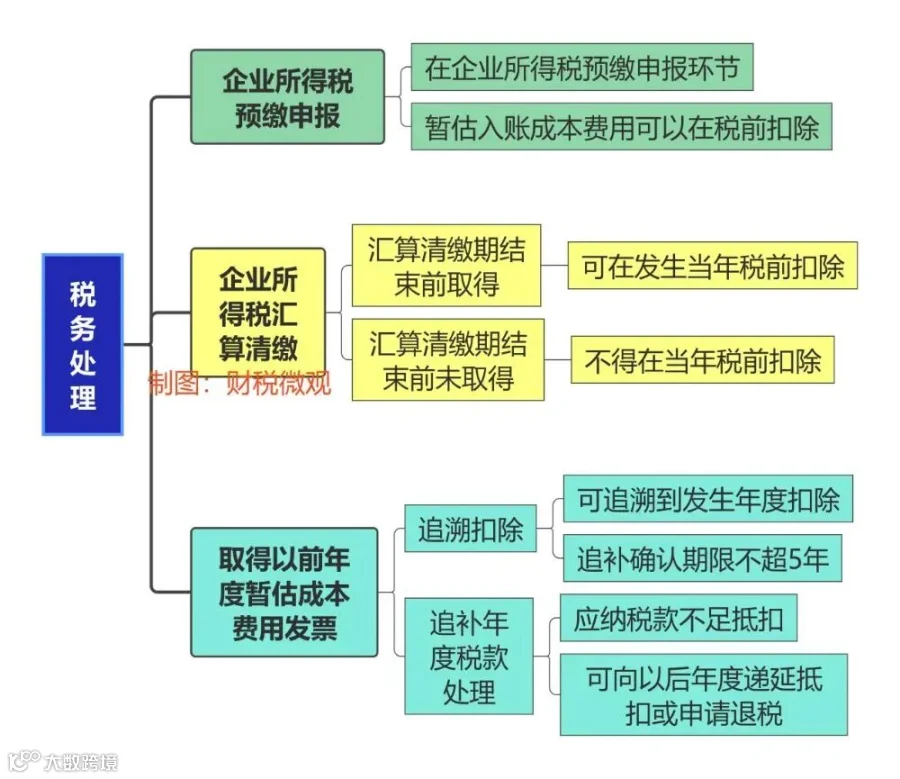
暂估成本,说白了,是在没有发票的情况下暂估,其成本可以直接在企业所得税预缴阶段税前扣除,这样也会给企业留下了违规操作的空间。
发票全流程电子化、资金流水可追溯、业务合同可备案等,使得暂估成本如无真实业务对应,极易被系统识别为异常。
暂估入账本身是会计准则允许的会计处理方法,旨在使成本费用与当期收入匹配。但必须在合规框架下谨慎使用,否则极易引发税务风险。
采购的存货已验收入库,但发票尚未收到,可按合同价或最近采购价暂估入库。
接受的服务已提供完毕,费用金额可可靠计量,但发票暂未取得。
按完工进度确认的成本、年末未结算的工程款、已发生但未支付的电费等。
历时4个月,我给财务人亲手搭建了套能随时查、每周更新的伴学知识库
阿青已经从事财税咨询工作15年了,一路走来,深知做财会的人有多不容易:
零散知识点东拼西凑,实务没人带、踩坑没人提醒,新政策看不懂、报表摸不透,慢慢就越学越迷茫。
所以,我把多年实战经验,整理成了这套完整的财会伴学成长知识库体系。
从财务思维破冰、会计基本功,到业务全流程、三大报表拆解,再到税务实操、风险避坑、新政解读和数智工具八大模块全覆盖。
不用再盲目自学、四处找资料,财会伴学知识库刚刚上线一周,反馈最多的是内容真系统、写的太好了、内容很务实。
部分学员反馈:
不一一展示了,想要加入阿青财会伴学知识库,一起精进、成长的财务朋友,强烈推荐入手,越早买越划算。