


在实务中,不少企业都会遇到私车公用的情况,若是处理不当,很容易埋下税务风险。
那私车公用到底该怎么处理?税务上如何合规?企业需要留什么证据?今天,阿青一一给大家说清楚。
01
无偿的私车公用,
税务上怎么认定?
很多企业存在一个误区:认为只要发票是公司抬头,就可以税前扣除。
真的是这样吗?
若企业无偿私车公用,那员工报销的油费、过路费也能税前扣除吗?
陕西税务局针对这个问题有过明确回复:
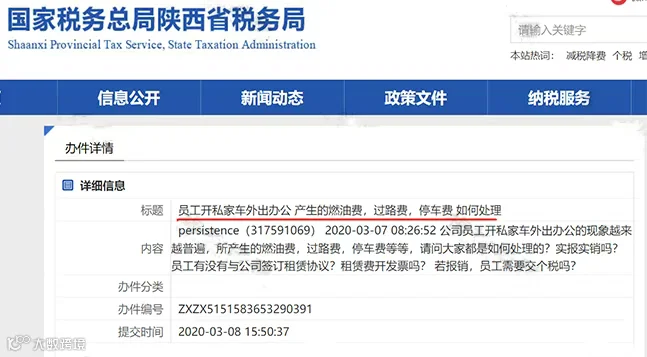

回复如下:
企业与员工没有签订租赁合同的,企业的租金费用不允许在企业所得税前列支,员工所得需并入“工资总额”计缴个税。
虽然,回复中未明确表明:无偿私车公用,员工报销的车辆相关费用的处理问题。
但从字面可以看出,这部分费用要想在税前扣除,还是有很大的税务风险。
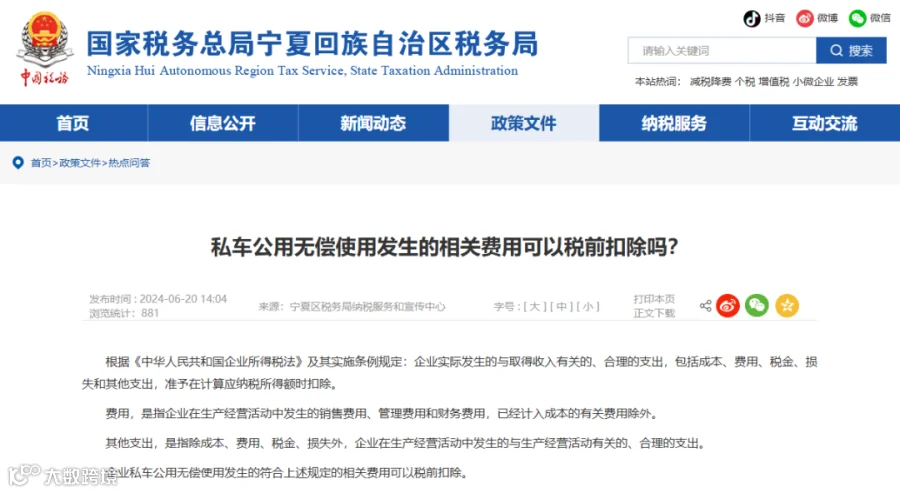
回复中提到:企业私车公用无偿使用发生的,与取得收入有关的、合理的支出,可以税前扣除。
这里有两个关键词:“有关”和“合理”。
无偿使用个人车辆,既没有租赁关系,也没有合理的费用分摊依据,很难被认定为与收入直接相关的合理支出。
所以,如果企业想用“无偿”的方式处理私车公用,税务风险是比较大的。
实务中不建议这样做,除非车辆使用频率极低、金额很小,企业愿意承担不能税前扣除的后果。
02
私车公用怎么处理才合规?
税务上怎么操作?
私车公用的合规处理:签合同、付租金。

企业与员工签订租赁合同,并在合同上约定租金以及企业承担的费用。这种情况下:
1、租金
企业发生的租车费用,可凭租赁发票在企业所得税前扣除。
2、能扣除的车辆费用
私车公用期间,车辆所发生的汽油费、过路过桥费、停车费等,可以凭有效凭证税前扣除。
3、不能扣除的费用
其他应由个人负担的汽车费用,如车辆保险费、维修费、保养、车船税等,即使有发票,也不得在企业所得税税前扣除。
也很好理解,这些费用属于车辆本身的成本,理应由车主个人承担。
03
私车公用需要保留哪些证据链?
私车公用一直都是税局稽查的重点,故企业务必留存以下证据链,已备查:

END
税局严查开始!这7大税务红线,立即对照自查!
我叫增值税,我变了,这是我最新的税率表!
个人所得税,变了!2026年以后要这样申报!否则可能影响到手工资
税务局退钱了!3月31日截止!
别心存侥幸!收到税局短信,说明数据已经比对完了
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?