


01
重大虚开发票案,
涉案金额12亿!
近日,税务总局官方发布一则特大虚开发票大案。具体怎么回事?我们一起来看看~
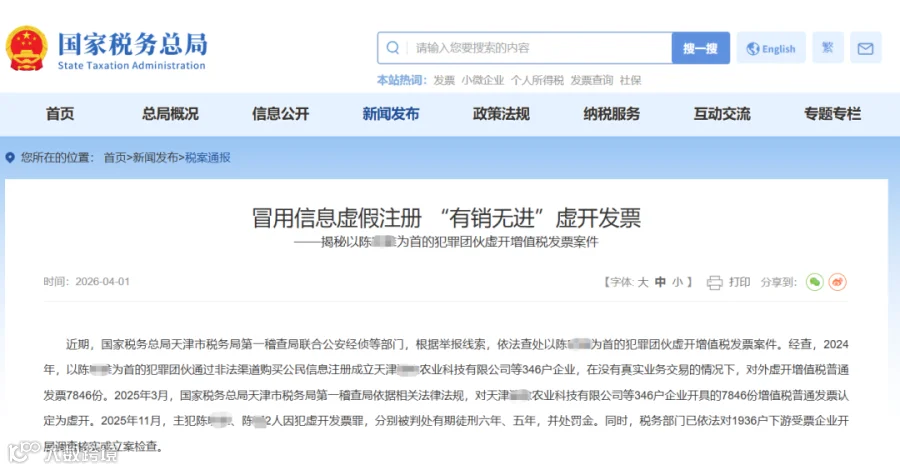
一、违法事实
陈某某等人,冒用他人身份注册了346家空壳公司,在没有真实业务的情况下,对外疯狂虚开发票7846份,下游受票企业竟然高达1936户,涉案金额12亿元!
二、税务局是如何查到的?
主要疑点有两个:
1、这些公司没有任何进项,却集中对外开具发票,典型的有销无进。
2、这些公司开完票,就迅速失联走逃。

随后,税务联合公安,通过大数据分析,迅速锁定了实际控制人,并抓获主犯陈某某等人。
三、违法后果
1、所开的12亿发票,全部定性为虚开;
2、主犯陈某某被判有期徒刑六年,并处罚金。
3、税务对1936户受票企业开展立案核查。
可以看出,牵出的全部受票企业,也会面临补税、罚款甚至刑事追责的风险。
02
到底什么是虚开发票?
很多人认为,只有在完全没有业务交易的情况下,开具的发票才算虚开。
要这样想,就大错特错了~
根据《发票管理办法》相关规定,以下情况都属于虚开发票:
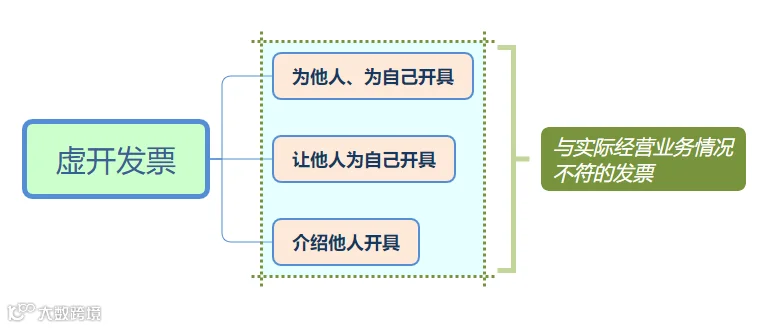
其中,与实际业务情况不符的发票包括:
1、完全没有真实的交易;
2、虽然有真实的交易,但发票的品名、单价、数量、税率、金额与实际不符;
3、进行了真实交易,但让他人(第三方)代开发票。
简单说,只要发票记载的内容与真实交易不一致,都属于虚开。
03
受票企业如何自保?
若你的企业不幸收到了虚开的发票,也不必太过恐慌。记住这3条,可以有效自证:
一、证明真实交易存在
受票企业需拿出完整的证据链,证明业务是真实发生的。包括但不限于:
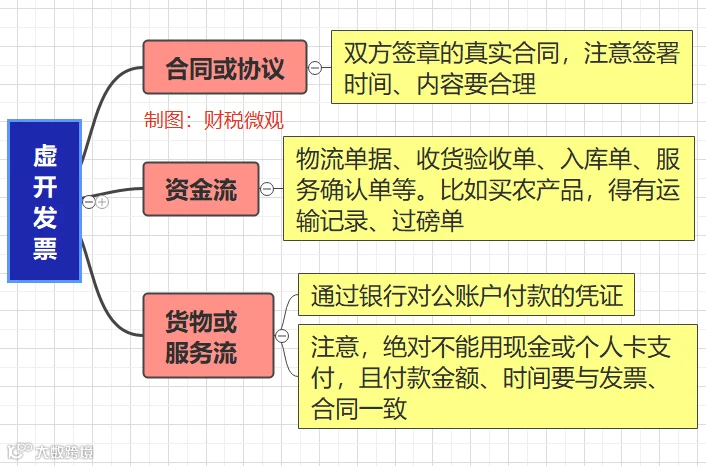
二、证明自己“不知情”且“善意取得”
若受票企业在交易时已经尽到了合理的注意义务,并不知道对方在虚开,那么一般不会被认定为虚开发票罪。

一旦发现发票有问题,要立刻补救:
1、没抵扣的别再抵,没入账的别再入。
2、主动向税务局报告说明情况,并提供你掌握的所有证据。
3、如果已经抵扣了进项税,主动做转出处理。
注意,主动纠错往往能避免行政处罚甚至刑事责任。
END
税局严查开始!这7大税务红线,立即对照自查!
我叫增值税,我变了,这是我最新的税率表!
个人所得税,变了!2026年以后要这样申报!否则可能影响到手工资
税务局退钱了!3月31日截止!
别心存侥幸!收到税局短信,说明数据已经比对完了
注销必查3年账?别慌,这5个清账技巧,帮你避开雷区!
企业税负率异常被稽查!金税四期下,税负率多少才正常?