在企业的财务报表上,“其他应收款”这个科目看似是个小透明,但却常常是财税风险的重灾区。今天,我们就来彻底拆解一下“其他应收款”,看看它到底藏着哪些风险?如何安全的平账?
其他应收款是指企业除应收账款、应收票据、预付账款等核心债权以外的各类零星应收及暂付款项。
听起来有点拗口,我们可以把它简单理解为:不该由公司承担,但暂时由公司垫付出去的钱。
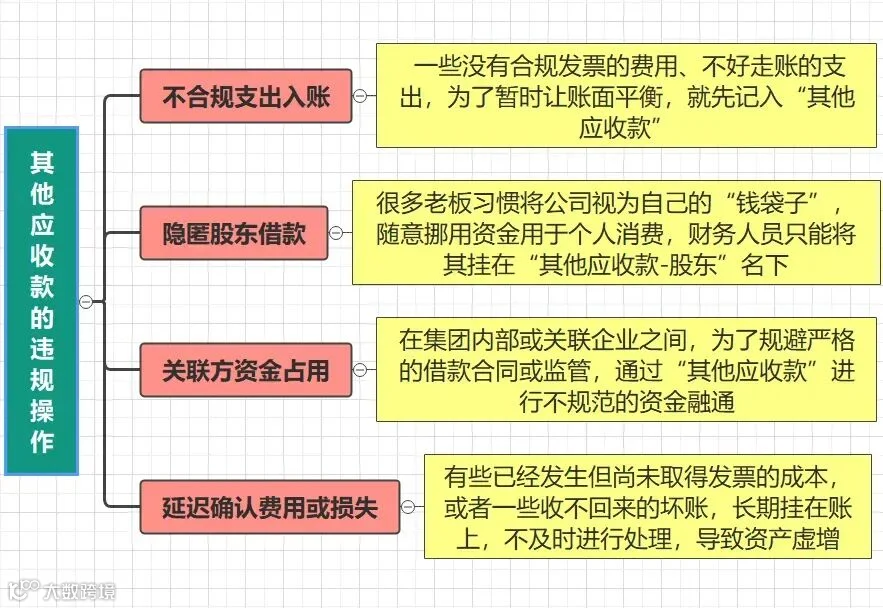
很多企业把它当成了一个万能垃圾桶,什么不好处理的账都往里装,殊不知,这样处理会引来税务稽查。尤其是以下4类操作:
预警指标1:当年新增其他应收款占营业收入的比例超过80%
超过预警,就等于告诉税务局:公司有大量资金被非经营活动占用,这些资金的真实流向是什么?是否存在隐匿收入、违规借贷或股东长期占用的情况?
正常的员工备用金、差旅费借款,一般在业务结束后都会及时报销冲账。如果企业存在其他应收款挂账超过一年,甚至两三年,其合理性就非常值得怀疑。
预警指标3:明细科目为股东或关联方,且持续有增无减
根据财税〔2003〕158号文规定,老板从公司借钱,年底没还,也没用于公司经营,税务局有权视同分红,要求你补缴20%的个税。
预警指标4:其他应收款>应收账款且其他应收款余额占资产总额>20%
若公司应收账款科目挂账几百万,但其他应收款科目却常年挂着上千万的余额,这显然是不正常的,税务局会怀疑企业存在偷税的风险。
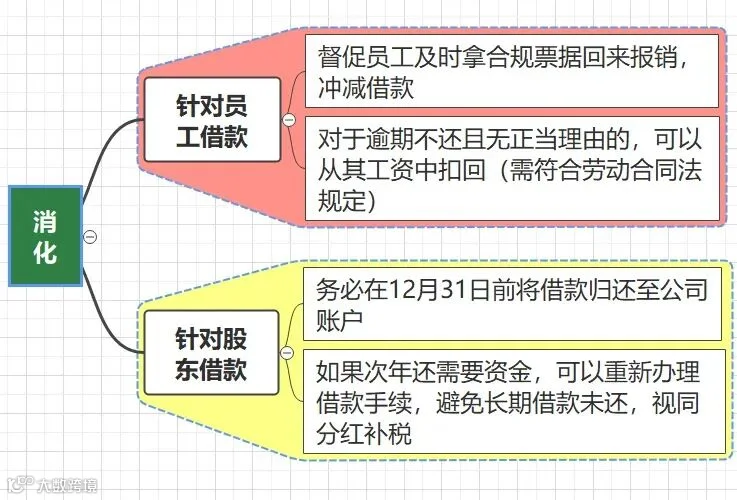
平账并不是简单的把数字抹掉就可以了,而是通过合规的会计处理,让这笔债权债务关系得到妥善解决,消除税务风险。以下是五种安全有效的平账方式:
如果股东借款确实无法归还,且本身就是用于股东分配,那么可以按股东分红处理。
履行公司内部决策程序(如股东会决议),将“其他应收款-股东”转为“应付股利”。这样,公司名正言顺地确认了分红义务,股东也依法缴纳了20%的个税。
企业也可以根据经营情况,通过发工资及年终奖消化股东借款。
对于其他应收款贷方金额巨大,公司确实想用于长期发展的借款,可以考虑债转股。
通过增资扩股的法律程序,将债权转为股权。这样“其他应收款”变成了“实收资本”或“资本公积”,这样操作就解决了挂账问题。
对于那些确实无法收回的其他应收款,比如对方公司破产、走逃等,可以确认为坏账损失。
对于那些因无法取得发票而挂账的支出,尽力获取合规发票。如果确实无法补开,尝试用其他凭证(如合同、付款记录等)作为证明资料,但税前扣除存在一定风险。
财务人学习平台:
终于来了!历时4个月,我给财务人亲手搭建了这套能随时查、每周更新的伴学知识库
财务人:做财务越久,越需要一个能随时讨论的圈子(免费,同行都在)
再见了,私人账户避税!即日起,税务局这样查你的个人卡
又被税务盯上了!金税四期下,这几个预警指标一定要知道!



 财税微观