


01
社保与个税差异,
会引起预警!
近期,很多企业陆续收到税务局推送社保风险提示:2025年工资个税申报月平均数与2026年社保缴费工资存在差异,要求进行自查整改。

那么,问题来了,社保和个税,到底能不能不一致?
直接给大家答案,社保缴费基数和个税申报工资,不需要100%一致,但年度总额不能应该要大差不差。
为什么要这样比对?
随着社保入税和金税四期全面落地,社保征收职能划归税务局后,税务系统内部打通了三大数据库:
第一个,个税申报数据:记录你每个月报了多少工资;
第二个,社保征收系统:记录你每个月按什么基数交社保;
第三个,企业所得税职工薪酬申报:记录你全年列支了多少工资费用。
这三套数据,在税务系统内部自动交叉比对,不需要人工抽查,一旦系统比对差异,会出现风险预警,推送到主管税务机关的待办事项里。
那这个预警值是多少?
根据目前各地税务征管实践中透露出的口径,社保基数与个税申报工资的年度差异率超过10%,极可能会触发预警。
哪些合理差异是允许的?
首先需要说明的是:月度层面的差异是正常的:
因为社保基数是上年度月均工资,它是固定不变的。而个税申报的是当月实发工资,两者在某个特定月份有出入完全正常。
而,真正有风险的是系统性差异:
所有人全年个税申报工资都明显高于社保基数,且没有合理理由(比如大量用临时工、退休人员、在校实习生等),那就有问题了。
02
社保缴费基数到底怎么确定?
根据《社会保险法》及相关规定,社保缴费基数应该是员工本人上一年度的月平均工资。
具体包括:
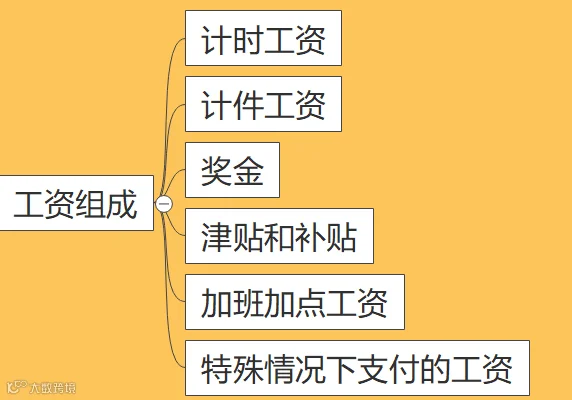
简单说,就是只要发到员工手里的钱,基本都要算社保基数,包括年终奖、季度奖、绩效奖金、交通补贴、通讯补贴、餐补(现金形式)等。
另外,政策上又规定了社保基数的上下限:
下限:当地社平工资的60% ,工资再低也不能低于这个数交;
上限:当地社平工资的300% ,工资再高也只按这个数封顶。
03
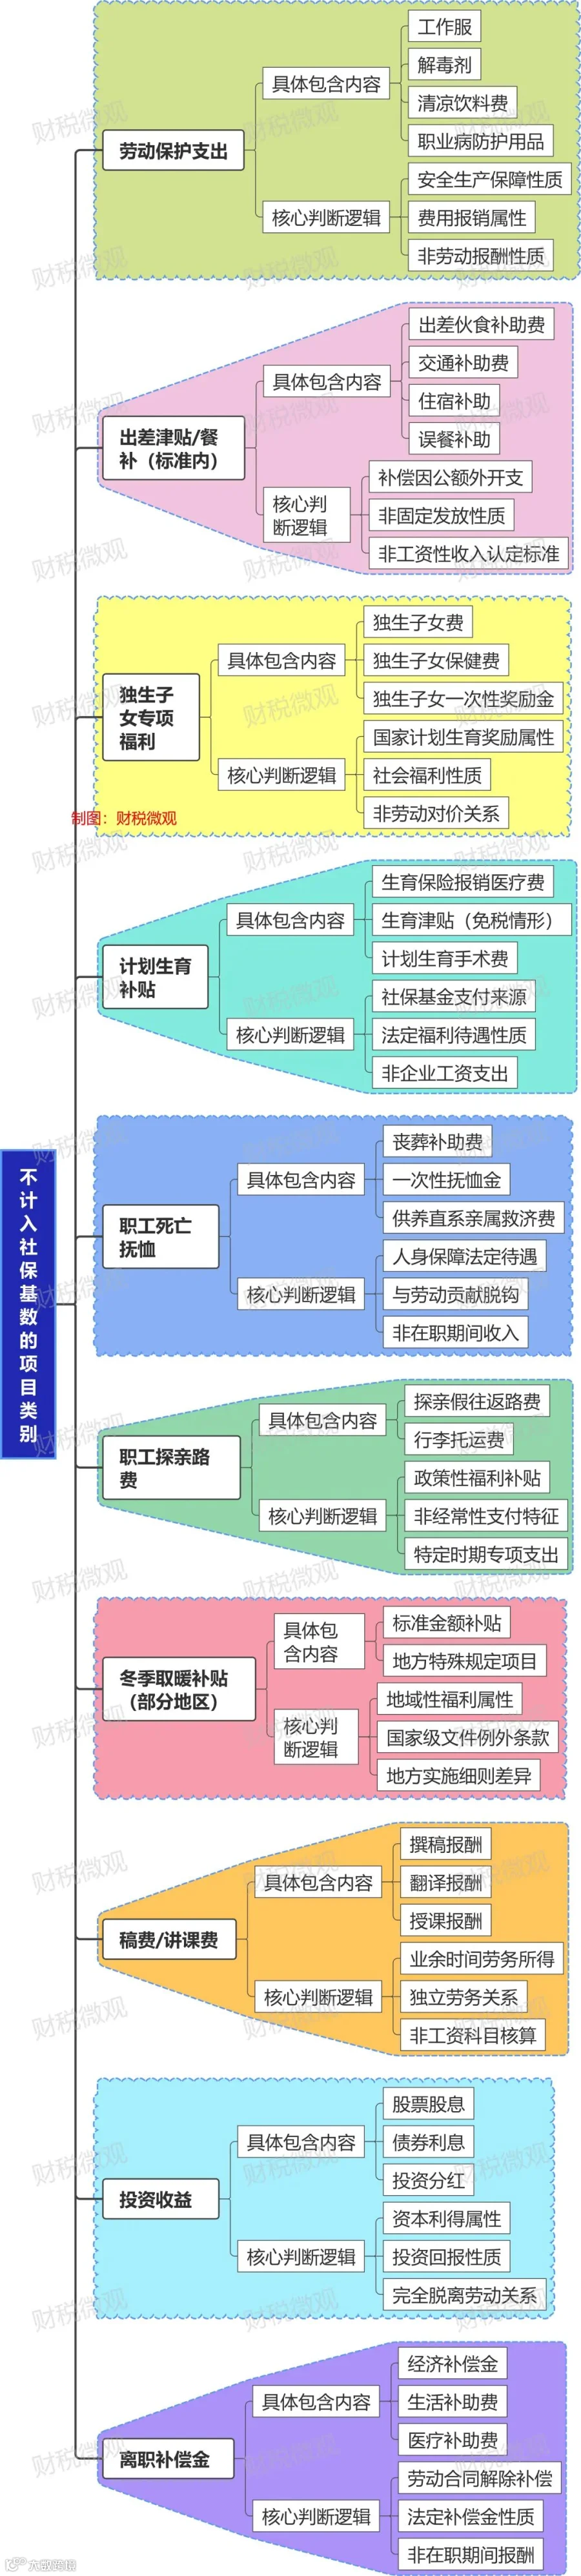
这10类可以不计入社保基数
阿青深耕财税多年自研的财务人成长知识库正式上线,九大核心模块全覆盖你的全部工作场景:
全盘做账报税、业财融合流程、财务报表分析、税务疑难问题、税务风险防控、税务稽查应对、AI财税实操。
从新手入门、日常做账报税,到规避涉税风险、从容应对稽查,还有当下刚需的AI做账案例,全年持续更新,一套搞定会计全流程难题,不用再零散到处学习。
想系统性提升专业能力、少走弯路、规避财税风险,直接点击下方开通会员!