近期,阿青看到不少企业因暂估成本被查的案件,今天咱们就聊聊,税务局到底是如何查暂估的?暂估到底怎么入账才安全?税务上如何合规处理?
01
暂估入账被查!
案件1:内蒙涉税中介帮客户暂估入账230万
案号:巴税稽罚﹝2025﹞3号
该涉税机构在客户未取得成本发票的情况下,暂估入账230万元并在企业所得税税前扣除,后又介绍客户取得虚开的增值税普通发票,造成客户少缴税款9.22万元。最终,被处以罚款11万余元。
案件2:广东某建筑企业虚增暂估成本3579万元
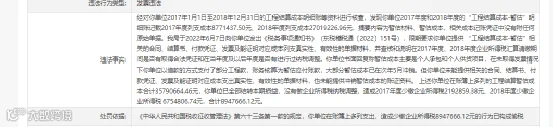
该企业2017年度和2018年度的“工程结算成本-暂估”明细账中,2017年列支成本877万元、2018年列支成本2702万元,合计3579万元,记账凭证中没有附任何原始单据。
企业解释称暂估成本主要是个人承包和个人供货项目,以借款方式支付了部分工程款,但未能提供任何合同、结算书、付款凭证、发票等证明业务真实性的资料。
最终,被定性为偷税,处少缴税款50%的罚款447.38万元,加上补缴税款,合计超1350万元。
02
税务局是怎么查暂估的?
1、全年取得的发票数与汇算清缴税前扣除数比对
汇算清缴申报结束后,税务系统会自动抓取两组数据:
一是,你企业所得税申报表里填的各类成本费用金额(剔除职工薪酬);
二是,你公司的所有取得的发票数。
若两者差异超过正常范围,系统会预警。因为各地区不同、行业不同,这个预警值可能会有差异,一般为5%-10%之间。
2、强制填报企业所得税计税凭证信息表
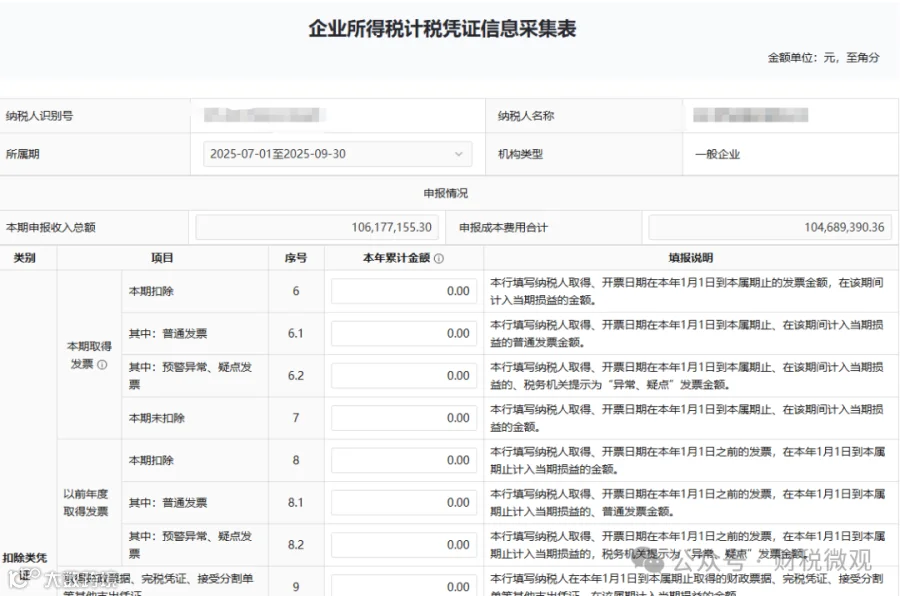
现在是大数据治税,若税务通过大数据分析比对发现,你公司当期取得的发票与你扣除的成本费用严重不匹配,系统提示填报《企业所得税计税凭证信息表》。
这个表就要求你逐笔分解凭证构成,说清成本费用到底有没有票。
为什么会这样查?
主要是因为比对不符,税务局会怀疑企业存在随意暂估、人为调节利润、少预缴税款等问题。
03
暂估到底该怎么做才合规?
说了这么多风险,那暂估还能不能用?当然能用,但需要进行合规的财税处理。
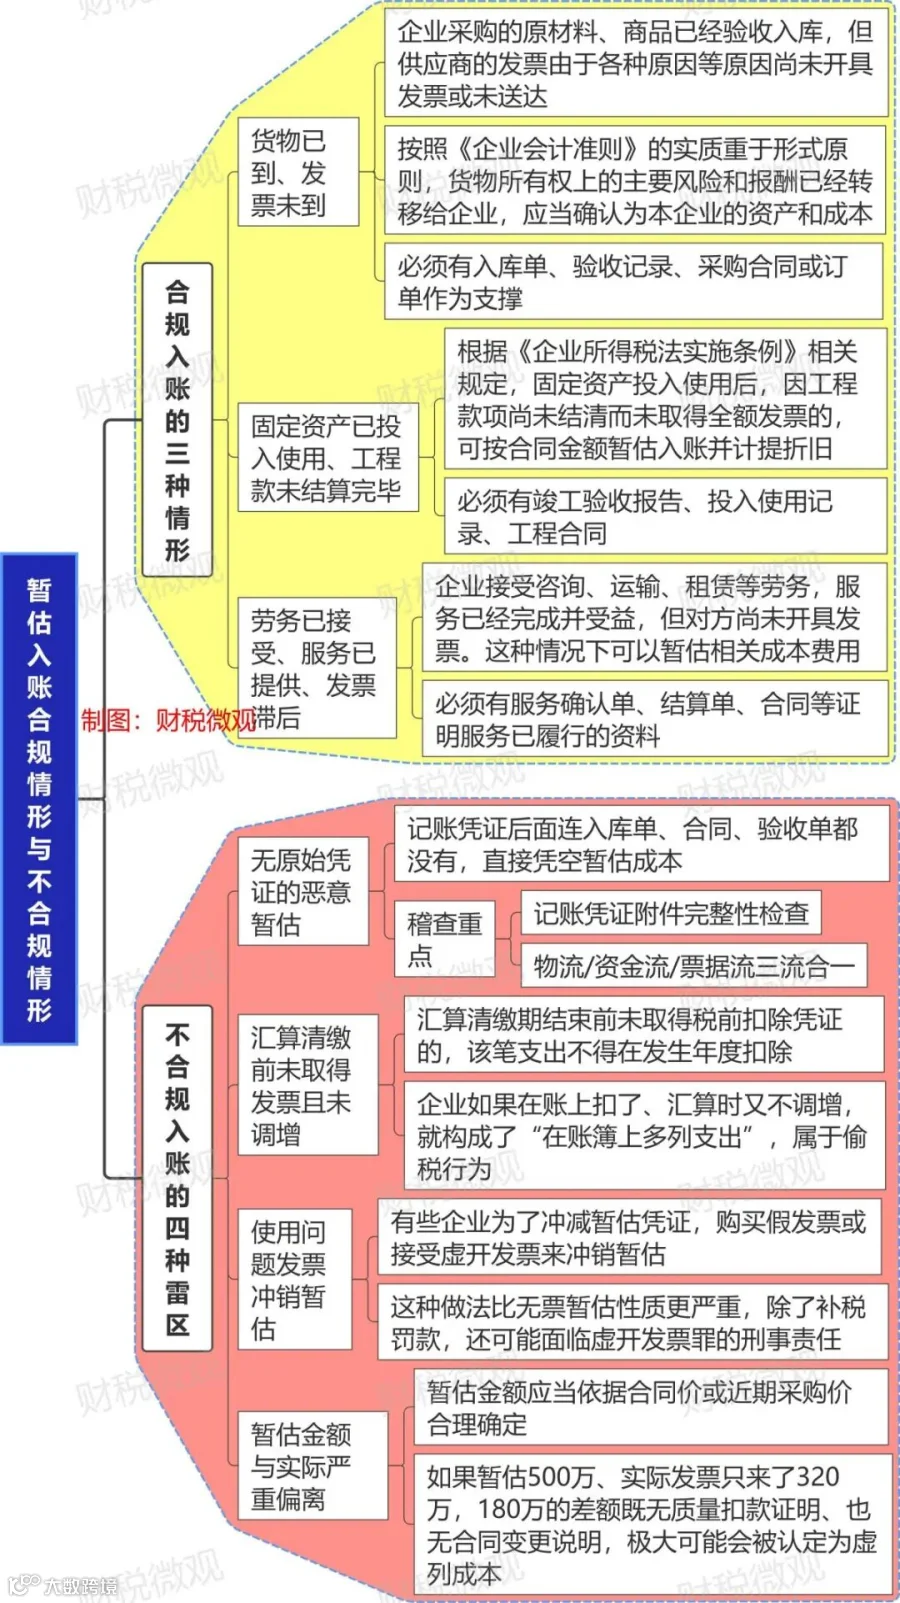
一、3种合规入账情形和4大入账雷区
二、税务处理
这里注意3个关键节点:
节点一:次年5月31日前
企业暂估入账的,必须在汇算清缴前取得发票。能拿到的,正常扣除,确定拿不到的,需纳税调增。
节点二:次年5月31日后才取得发票
企业可以在5年内追溯调整至支出发生年度扣除。
节点三:固定资产暂估的特殊规定
固定资产暂估折旧可在税前扣除,但必须在投入使用后12个月内取得发票。超期未取得的,已计提折旧应做纳税调增。
三、证据链留存
企业暂估入账的,建议保留以下相关证明资料:

这些证据资料虽不能代替发票作为税前扣除凭证,但在稽查时可证明企业无主观恶意。