


随着金税四期全面落地,税务监管已进入“以数治税”新阶段。那个人微信收款多少会被查?哪些异常情形会被盯上?
01
个人微信收款多少会被查?
一、从银行角度看
根据《金融机构大额交易和可疑交易报告管理办法》规定,银行对以下两类情况需上报反洗钱中心:
1、大额交易
①现金交易:单日累计交易5万以上;
②私户转账:单日私户转账20万以上;
③公户转账:对公账户单日超过200万元。
2、可疑交易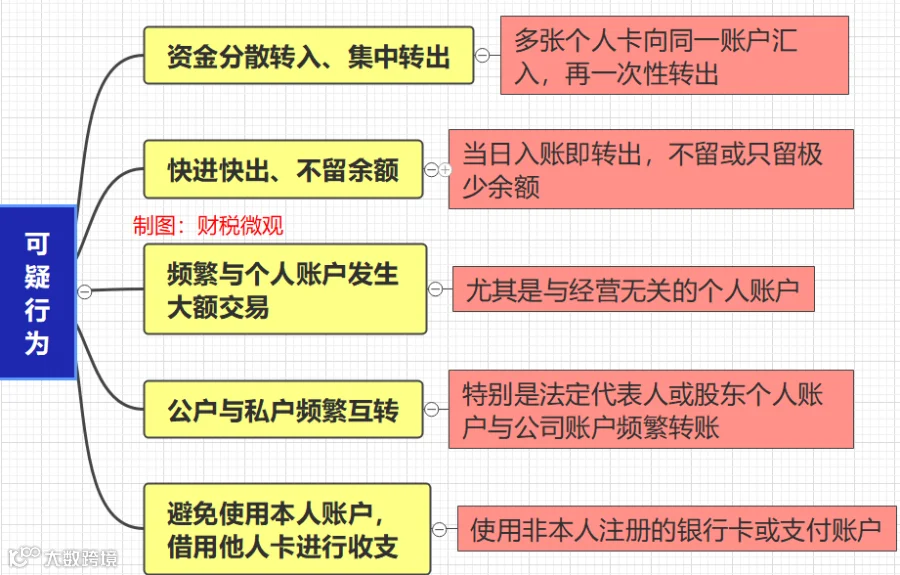
银行虽然不负责判断是否为经营收入,但所有异常标签都会留痕,成为税务核查的线索来源。
3、微信、支付宝监管
微信、支付宝等第三方支付平台也纳入了监管范围。若发生上述的可疑交易、大额交易同样面临监管。
二、从税务角度看
金税四期的核心功能,实现税务系统与银行、第三方支付平台(微信、支付宝等)、海关、市场监管、公安等多方数据信息共享。
说白了,你在微信上收的每一笔钱,银行有资金流动记录,支付平台有交易明细,税务系统通过数据共享能自动抓取这两边的信息,再和你申报的发票、账务进行三方交叉比对。一旦对不上,会触发预警。
严监管下,
这4类异常行为要注意
异常一:微信付款方与发票抬头不一致
若客户用个人微信转货款,但要求你开发票给某家公司,这就造成了资金流和票流不一致。
若三流不一致,税务局会怀疑企业存在虚开发票的嫌疑。一旦查实,不仅受票方不能抵扣,开票方还可能面临虚开发票的行政罚款,严重者触及刑法。
正确做法:谁付款、发票就开给谁,付款账户名称与受票方一致。
异常二:未开票收入不申报,只报开票部分
很多人认为,客户没要发票,我就不用交税,税局也查不到我。
这是很大的误区~
正确做法:你的总收款=开票收入+未开票收入。未开票部分也要纳税申报,申报时填入“未开具发票”栏次。
异常三:微信收款不入公账,搞体外循环
部分企业用老板个人微信收经营款,不如公司账户,也不在财务账簿上反映。但对应的进货成本、员工工资却用公司账户支付,导致账面上长期存货倒挂,这种一查一个准~
异常四:用微信私账付货款,无票支出无法税前扣除
实务中,不少老板或员工为了省钱,用个人微信从供应商处采购原材料,未索取发票。
在账务处理上,因为没有合规发票,这笔成本属于无合法扣除凭证,不得在企业所得税前扣除。
而且私账付款的资金流也与公司账务脱节,税务一旦调取个人名下所有账户流水,会拔出萝卜带出泥,查出更多的问题。