


个人把房子租出去,到底要交哪些税?我们今天一起来聊一下这个话题~
01
增值税
先说结论:月租金不超过10万,基本不用交。
具体分两种情形:
1、个人出租住房
根据2026年第10号文规定,个人出租住房,按照3%的征收率减按1.5%计算缴纳增值税。
计算公式:
应交税费 = 含税租金÷(1+3%)×1.5%
2、个人出租商铺、写字楼等非住房
个人出租非住房的,按照3%的征收率计算缴纳增值税。
同时,国家税务总局公告2026年第4号文,个人出租房租,一次性收取租金,分摊到每月只要不超过10万元的,免征增值税。
也就是说,个人出租房屋,只要月租金不超过10万元的,不用缴纳增值税。
02
附加税
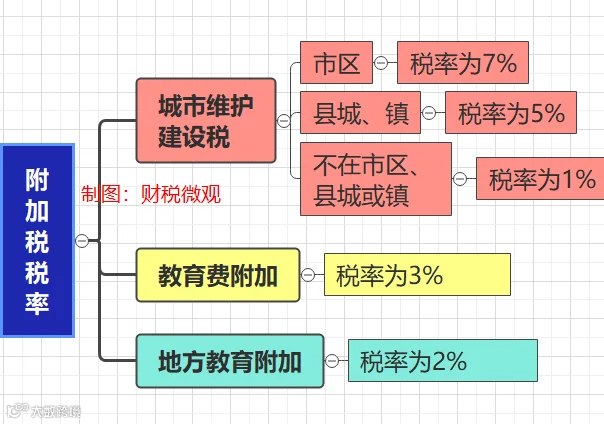
附加税包括城市维护建设税、教育费附加、地方教育附加。它是按实际缴纳的增值税税额为基础来计算的。
既然它们是跟着增值税走的,交税逻辑就很简单了:
1、如果增值税免征,那附加税也随之免征。
2、如果缴纳增值税,则相对应的附加费也要缴纳。
注意,在2027年12月31日之前,个人出租房屋可以享受“六税两费”减半征收的优惠。
所以,附加税合计税负12%(=7%+3%+2%),减半后就变成了6%。
03
个人所得税
个人出租房屋取得的租金,按财产租赁所得计缴个税。
一、计算公式
1、月租金收入不超过4000元
应纳税额 = [月租金收入 - 允许扣除的项目 - 修缮费用(以800元为限) - 800元] × 税率
2、月租金收入超过4000元
应纳税额 = [月租金收入 - 允许扣除的项目 - 修缮费用(以800元为限)] × (1 - 20%) ×税率
二、适用税率
个人出租住房按10%的税率征个税,出租非住房按20%的税率征个税。
三、允许扣除的项目
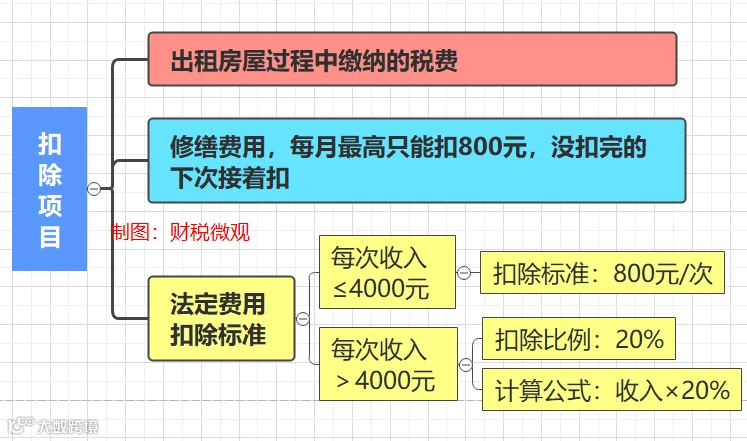
按以下顺序扣除:
1、先扣税和费
出租过程中实际缴纳的房产税、印花税、城建税及附加等,都可以从租金收入里扣掉。
2、再扣修缮费
如果房屋发生维修,每次最多能扣800元,一次没扣完的下个月还能接着扣,直到扣完为止。
3、最后扣一个法定标准
扣除以上项目后的余额,如果超过4000元,就再扣除20%的费用;如果没超过4000元,就再定额减掉800元。
这之后剩下的钱,才是你需要交税的基数。
举个简单的例子:
假设你在市区出租一套住宅,月租金8000元(不含税),免增值税,交房产税160元(8000×2%),没发生维修费。则:
第一步:先从8000元里减掉房产税160元,还剩7840元。
第二步:7840元超过了4000元,所以能再扣除20%的费用,即7840 × (1-20%) = 6272元。这就是应纳税所得额。
第三步:用这个数乘以10%的个税税率,6272 × 10% = 627.2元。
04
房产税
1、出租住房
个人出租住房,不区分用途,一律按4%的税率征收房产税。
2、出租商铺、写字楼等非住房
个人出租商铺、写字楼等非住房,按租金的12%来征收房产税。
3、税收优惠
个人出租房屋,可以享受六税两费减半优惠,则:
①个人出租住房,实际税率为2%。
②个人出租非住房,实际税率为6%。