


01
个税,变了!
9月1日起执行!
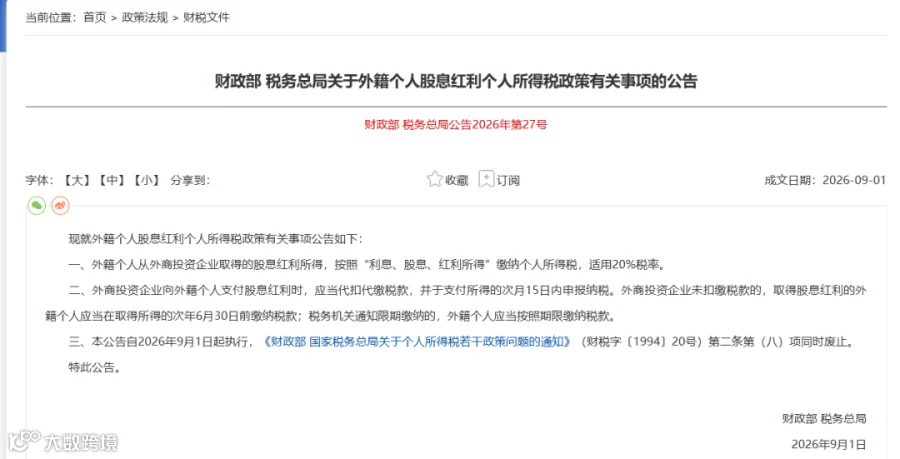
9月1日,一项影响深远的重要税法文件正式落地生效,这份文件虽然篇幅不长,但它直接终结了一项实施了长达32年的税收优惠政策。
旧政策(2026年8月31日前):
根据财税字〔1994〕20号规定,外籍个人从外商投资企业取得的股息、红利所得,暂免征收个人所得税。
注意这个用词“暂免”,这一“暂”就是三十多年。
新政策(2026年9月1日起执行):
新政明确规定:外籍个人从外商投资企业取得的股息红利所得,按照“利息、股息、红利所得”缴纳20%的个税。
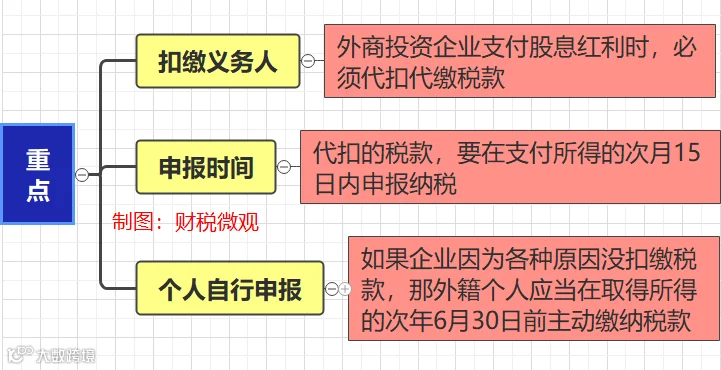
具体执行层面的要点:
02
分红个税,
哪些免征?哪些必须交?
一、免征个税的分红
1、境内个人股东从上市公司(或新三板)取得的分红,根据财税〔2015〕101号相关规定,对持股期限超过1年的,暂免征收个人所得税。
2、境内个人股东从挂牌公司(新三板)取得的分红: 参照上市公司执行,持股超1年免税。
二、征个税的分红
1、个人从有限公司取得的分红(非上市、非新三板),一律按20%全额征收。
2、个人独资企业和合伙企业对外投资取得的分红,根据国税函〔2001〕84号规定,个人独资企业和合伙企业的投资者个人取得的分红,按“利息、股息、红利所得”缴纳20%个税。
03
个税最新税率表大全
个税项目分为3大类:
①综合所得,适用3%至45%七级超额累进税率;
②经营所得,适用5%至35%超额累进税率;
③分项所得,适用比例税率20%。
可以看出,不同收入来源对应完全不同税率,下面这张表值得收藏。
一、综合所得
工资薪金、劳务报酬、稿酬、特许权使用费四项所得并入综合所得,适用3%至45%超额累进税率:
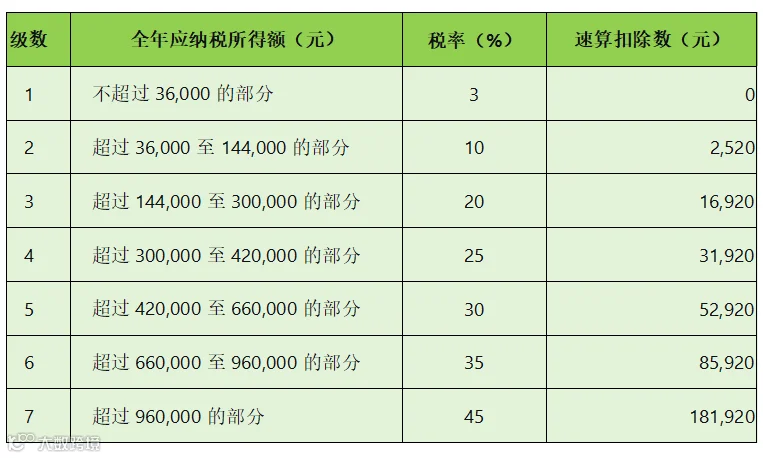
注意:居民个人综合所得按纳税年度合并计算个税;年终奖适用单独计税税收优惠的,适用按月换算后的综合所得税率表。
注意,这里看的是奖金÷12之后的数额落在哪个区间:

二、经营所得
个体工商户、个人独资企业、合伙企业缴纳经营所得个税,适用5%至35%超额累进税率:

三、其他分类所得
以下各项所得,除另有税收优惠外,统一适用20% 的比例税率:
①利息、股息、红利所得;
②财产租赁所得(如房租);
③财产转让所得(如卖房、卖股权);
④偶然所得(如中彩票、抽奖)。