01
第一个数字:300万!
小型微利企业的生死线
先说小型微利企业的判定,必须同时满足四个条件:
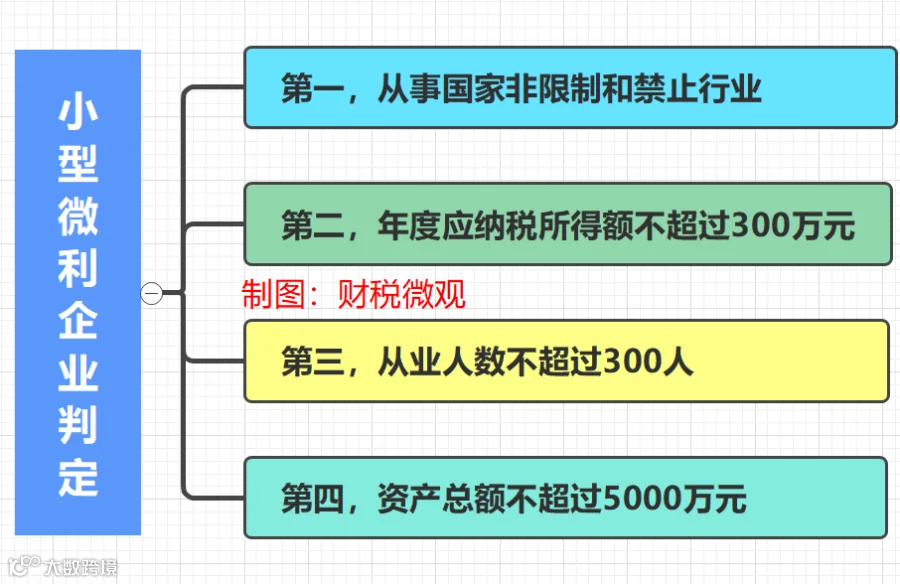
注意:
1、这里的应纳税所得额不是会计利润,是经过纳税调整后的金额。
2、从业人数也不是只算正式员工,还包括企业接受的劳务派遣用工人数。
3、人数和资产总额是按全年季度平均值计算:季度平均值等于季初加季末除以2,全年季度平均值等于四个季度平均值之和除以4。
满足条件后,优惠力度很大。
在2027年12月31日之前,对小型微利企业年应纳税所得额不超过300万元的部分,减按25%计入应纳税所得额,按20%税率缴纳企业所得税。
这么算下来,实际税负只有5%。
举个简单的例子:
应纳税所得额300万,交税300×25%×20%=15万。
可如果变成301万,不符合小型微利企业条件了,按25%全额交,301×25%=75.25万。
多赚1万,多交60多万税。
所以,很多企业一到年底就拼命暂估成本、找票冲费用,想把利润降下来。
注意,若年应纳税所得额在280万到300万之间,很容易引起预警。税务局会怀疑企业存在人为调节利润。
所以第一个数字提醒你:别在300万这条线上瞎调整,要合规享受优惠。
02
第二个数字:500万
小规模纳税人的红线
小规模纳税人增值税有优惠,征收率低,还有季度销售额30万以下免税。
但很多人忽略了一条:连续12个月销售额超过500万,必须强制转为一般纳税人。
有些企业不想转,因为一般纳税人税率高、进项难取得。
于是就开始拆分:比如一个公司拆成三个,每个都控制在400多万。或者用亲戚朋友的身份证注册个体户,轮流开票。
注意了,税务局现在看的是实质经营。如果你的几个公司同一个地址、同一批人、同一个老板、客户也高度重合,系统会自动关联。一旦被查,不仅补税,还可能涉及虚开发票,那就涉及刑事问题责任了。
增值税小规模纳税人优惠:

要注意以下几个细节:
1、开增值税专用发票的部分,不能享受免税,要按1%交税;
2、如果季度销售额超过30万,全额按照1%交税;
3、免税看的是销售额,不是利润。
03
第三个数字:5万
私户收款的要警惕!
不少人觉得:款项进公户,税务局看得见,但进个人卡,就没问题了,真的是这样吗?
若这样想,就大错特错了~
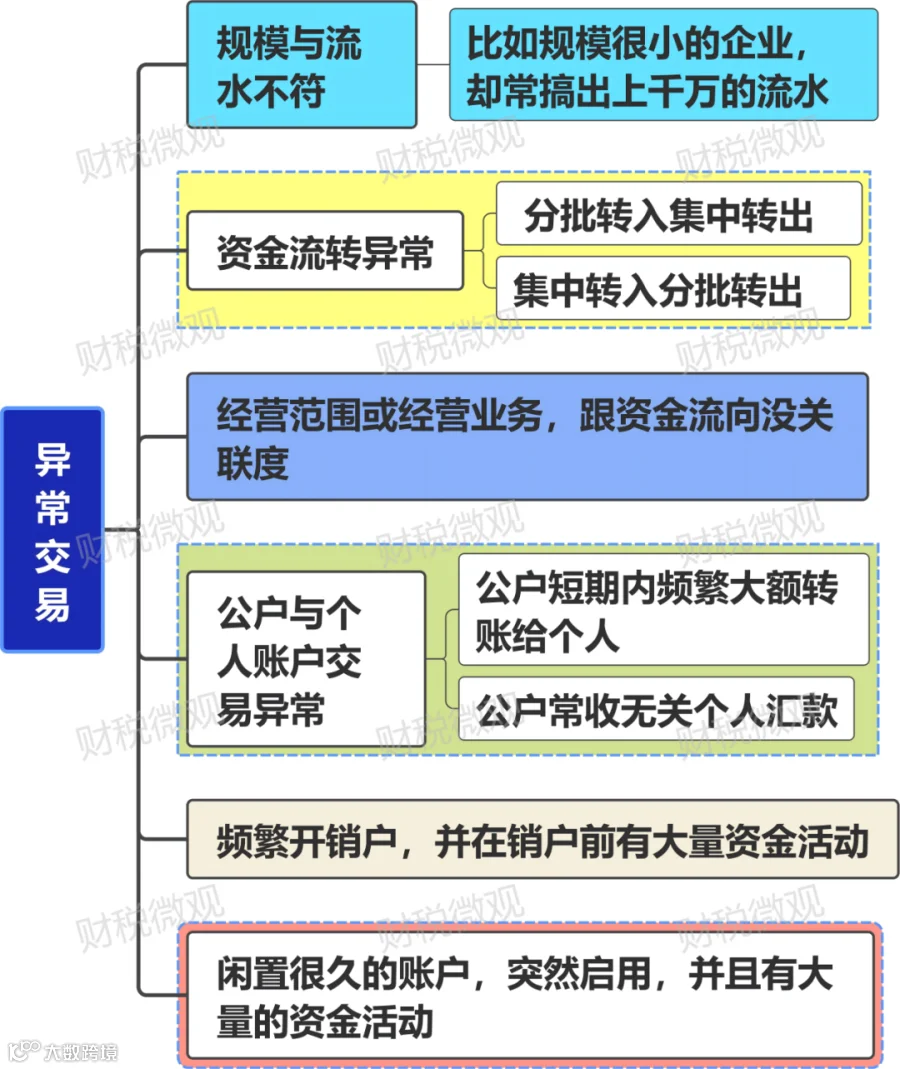
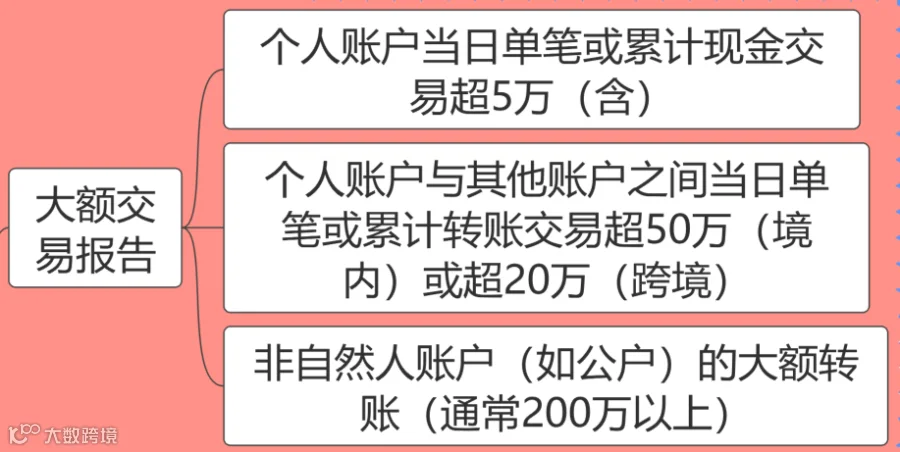
央行和税务局早就联网了。个人账户单日单笔或者累计现金交易达到5万以上,或者频繁大额转账,很容易触发银行大额交易和可疑交易报告。
金税四期下,银行、税务、社保、工商数据打通,你的私户流水如果频繁出现货款、客户回款特征,但公司账上又没申报收入,极易引起预警。
大额资金交易:
可疑交易: