


01
大额咨询费被查,
补税+罚款超1000万!
我们先来看一个真实的案例:深税稽罚〔2022〕99号
案件时间:
2014年1月1日至2015年12月31日
违法事实:
1、税局检查发现,该公司在2014年至2015年期间,从深圳石油化工交易有限公司交易平台共计取得收入26244.68万元,但只申报了425.68万元营业收入,严重偏离实际经营情况。
2、该公司在这两年列支了大量咨询费支出,约占总收入的80%。公司解释说,这些支出是委托二级居间商服务客户,向居间商支付的费用。
但税局一看合同就发现问题:部分居间合同中,居间费用在签订合同时已经直接注明金额,但乙方需要介绍多少客户、按什么比例计算手续费,合同里都没有说明。这不符合正常经营常规。
由于企业无法提供完整的成本、费用资料,税局难以查账核实,最终只能对其核定征收,企业所得税适用25%税率。
处理结果:
追缴增值税73.17万元、附加税5.12万元、企业所得税600.32万元,补税合计678.60万元;同时罚款339.30万元。补税加罚款合计约1017.90万元。
02
咨询费过大的风险预警
税务主要通过以下3个维度来查:
第一,企业所得税汇算清缴申报表里有一张《A104000期间费用明细表》,第3行就是“咨询顾问费”。你填了多少、占销售费用多少、占管理费用多少,税务一清二楚。
第二,金税系统的电子底账库会统计企业收到的咨询费发票。谁开的、开了多少、开票内容是什么、频次多高、金额多大、开票方是不是个体户/个独/核定征收企业、是不是成立时间短、注册地异常、开完票就注销,这些都会形成风险画像。
第三,系统不是只看一个绝对金额,而是看金额+比例+合理性。比如:
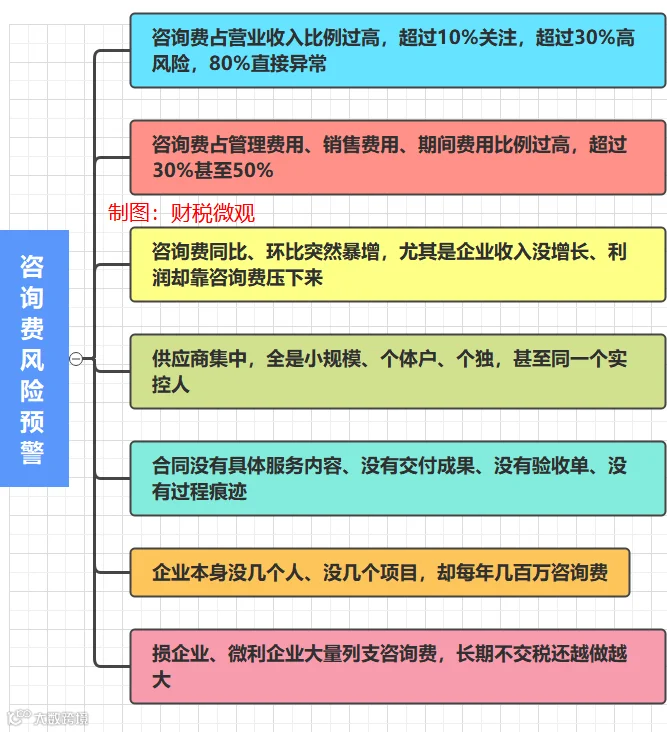
所以,税局重点监控咨询费,不仅仅看超过多少金额,还看异常比例。实务中,年度咨询顾问费达到百万级,占收入10%以上或占管理费用30%以上,又没有完整证据链,就很容易被查。
03
咨询费的证据链:
别只有一张发票!
真实的咨询费当然可以入账,也可以税前扣除。
根据《企业所得税法》相关规定,企业实际发生的与取得收入有关的、合理的支出,准予扣除。
也就是说,你得证明咨询费真实、相关、合理。咨询费要形成业务闭环,至少要有以下证据链:
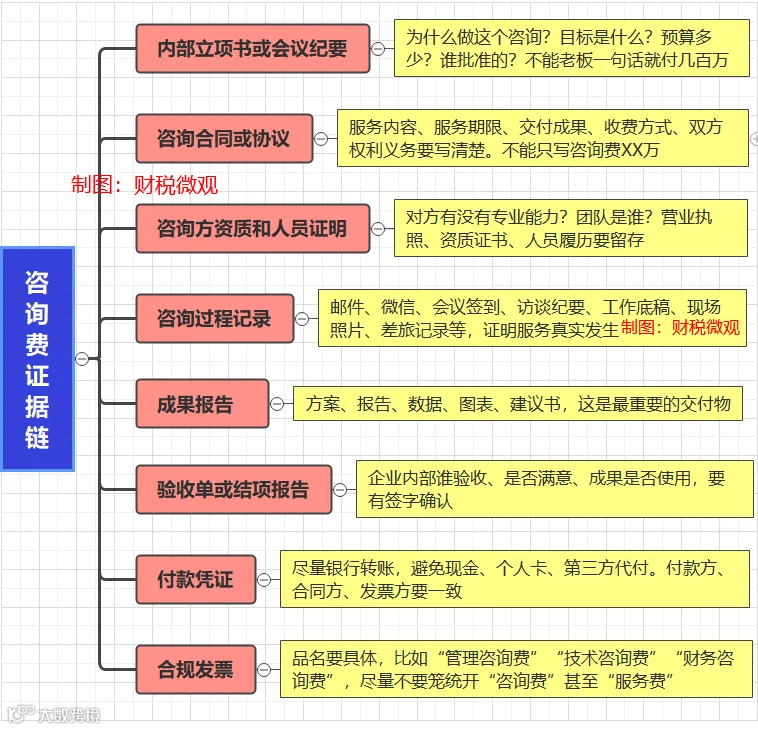
除了咨询费,会议费、差旅费、业务招待费、广告宣传费、佣金手续费、劳务费、办公费、加油运费等,也都是税局重点稽查项目,证据链逻辑是一样的:业务真实、金额合理、资料完整、逻辑自洽。