


01
未开票收入报税被罚!
某企业因未开票收入申报被罚5000元,具体咋回事,我们一起来看看~
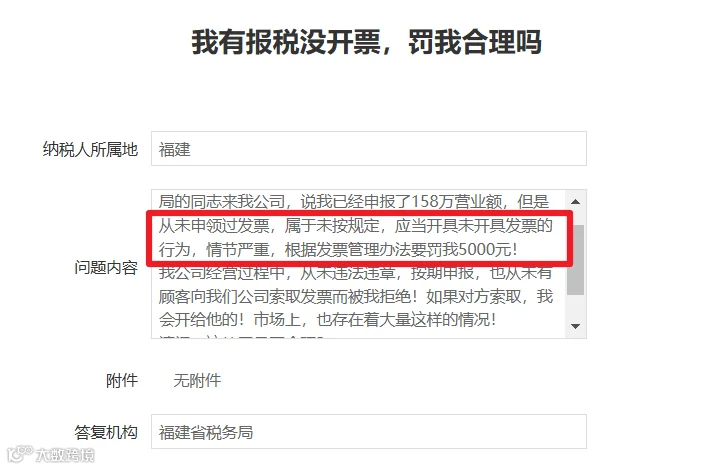
起因:一家企业已经申报了158万元营业额,但从未申领过发票。
税务人员认为:这属于“应当开具而未开具发票”的行为,情节严重,依据发票管理办法要罚5000元。
企业觉得很委屈:我按时申报了,客户也没主动要票,凭什么罚我?
首先我们要搞清楚,申报纳税义务和发票开具义务,是两件事,不能混为一谈。
你申报了收入、交了税,说明增值税纳税义务履行了;
但如果你对外发生经营业务、收取款项,按照《发票管理办法》的相关规定,收款方应当向付款方开具发票。客户不要票,并不当然免除开票义务。
根据《发票管理办法》规定,应当开具而未开具发票,或者未按照规定的时限、顺序、栏目、全部联次一次性开具发票,由税务机关责令改正,可以处1万元以下罚款;有违法所得的予以没收。
尤其是2026年1月1日《增值税法》正式施行后,以数治税会进一步深入,未开票收入申报数据、开票数据、资金流水之间的交叉比对会越来越常态化。你申报了未开票收入,但长期没有开票记录,或者资金流、合同流、发票流对不上,很容易触发税务预警。
02
未开票收入是什么?
未开票收入,简单说,就是企业已经发生应税交易、取得收入,但还没有向购买方开具发票的那部分收入。
常见情形包括:
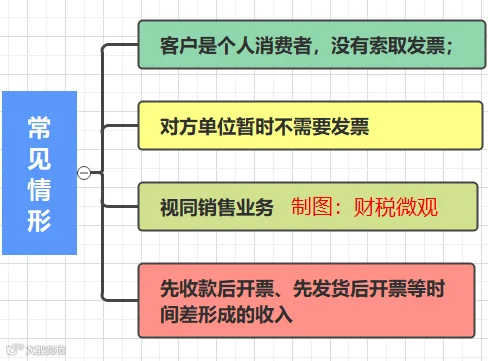
注意,未开票收入不是“不记账收入”,更不是“账外收入”。 会计上确认收入,看的是控制权是否转移、经济利益是否很可能流入,而不是看发票开没开。
03
未开票收入,
如何做账务处理?
企业发生未开票收入时:
借:银行存款
或应收账款
贷:主营业务收入
或其他业务收入
应交税费—应交增值税(销项税额)
应交税费—应交增值税(小规模纳税人适用)
如果业务属于预收款且尚未满足收入确认条件,先计入合同负债或预收账款,待发货或提供服务、满足收入确认条件时再确认收入。
这里要提醒一句:
未开票收入必须入账,原始凭证要留全。 合同、收款回单、发货单、出库单、服务记录、结算单等,都是证明业务真实性的关键资料。
建议企业设置“未开票收入备查簿”,逐笔登记客户名称、合同编号、金额、税额、申报所属期、后续补票日期和发票号码,避免时间久了说不清。
后续客户要求补开发票时,会计上不需要重复确认收入,只需要在备查簿中登记开票情况。
04
未开票收入如何做税务处理?
税务处理上,记住两句话:增值税看纳税义务发生时间,企业所得税看权责发生制。
增值税方面,发生应税交易,纳税义务发生时间通常是收讫销售款项或者取得索取销售款项凭据的当天;先开具发票的,为开具发票的当天。
也就是说,只要纳税义务发生了,不管开没开票,都要申报增值税。
企业所得税方面,属于当期的收入,不论款项是否收付、是否开票,都应计入当期收入总额。未开票收入不能因为票没开就推迟确认。
1、一般纳税人
申报时,一般纳税人在增值税申报表附列资料(一)中填写“未开具发票”栏次的销售额和销项税额。

后期补开发票时,为避免重复纳税,一般可在“未开票收入”栏填写负数冲减,但负数申报容易触发比对异常,企业要留存合同、收款凭证、前期已申报记录、补票记录等资料备查。
2、小规模纳税人
小规模纳税人在申报表中将未开票收入填入应征增值税不含税销售额相应栏次,符合免税条件的填入免税销售额栏次。

如果未开票收入符合小规模纳税人免税政策,也要如实填入免税栏次,不能因为没开票就不申报。