


01
纳税起征点提高!
2026年1月1日起,《增值税法》及其实施条例正式施行,配套的征管细则也陆续落地。
其中,2026年第10号公告发布最新的增值税起征标准: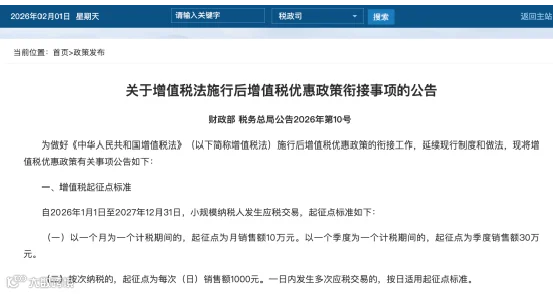
1、按月申报纳税的
增值税起征点为月度销售额10万。
2、按季度申报纳税的
增值税起征点为季度销售额30万。
3、那次申报纳税的
增值税起征点从原来每次(日)销售额500元,提高到每次(日)1000元。
根据国家税务总局公告2026年第4号及相关解读,以下几点需要特别注意:
1、增值税小规模纳税人,适用于按月/按季度申报的增值税起征点规定。
2、自然人,6种情形适用于按月申报纳税,其余的都适用按次申报纳税。

3、自然人按次纳税申报的,1000元以下偶然发生的零星支出,企业可以凭收据税前扣除。注意:收据需注明收款方姓名及身份证号、支出项目、收款金额等相关信息。
02
增值税申报表试点执行!
四大变化值得关注
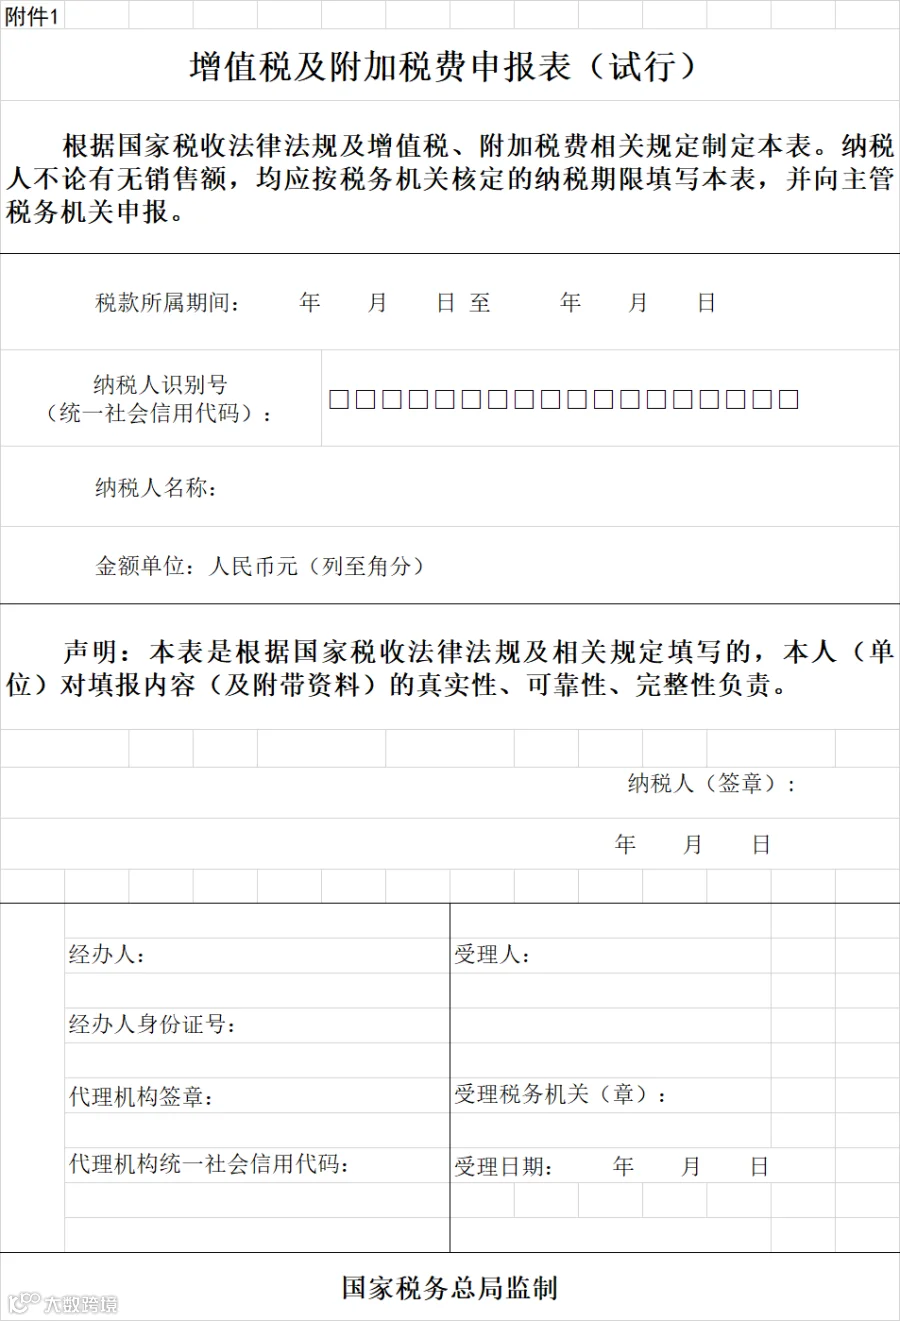
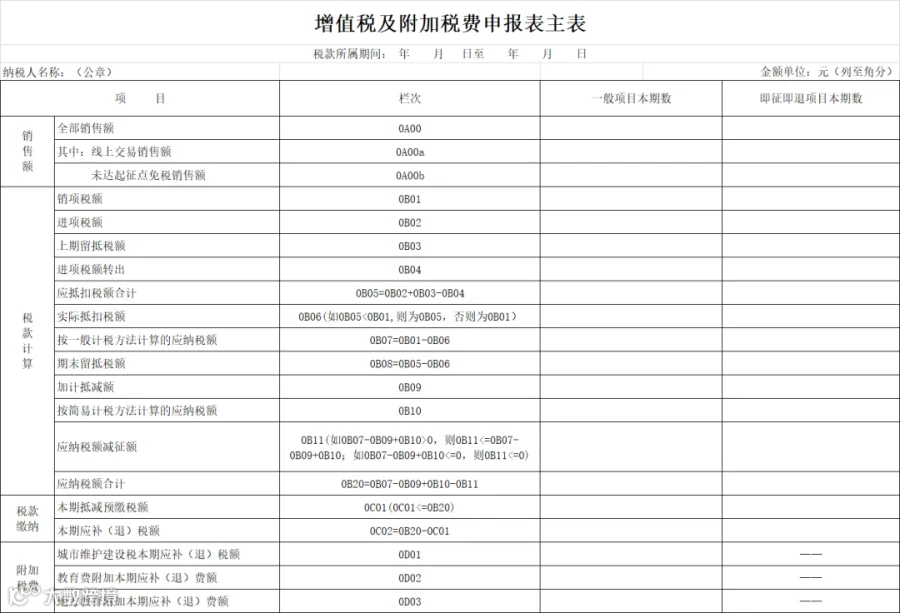
近期,税务总局修订了《增值税及附加税费申报表(试行)》,目前在河北、湖北、陕西、上海、江苏五个地区先行试点。
相比旧表,新表的变化可以归纳为四个方面:
第一,维持主体结构不变
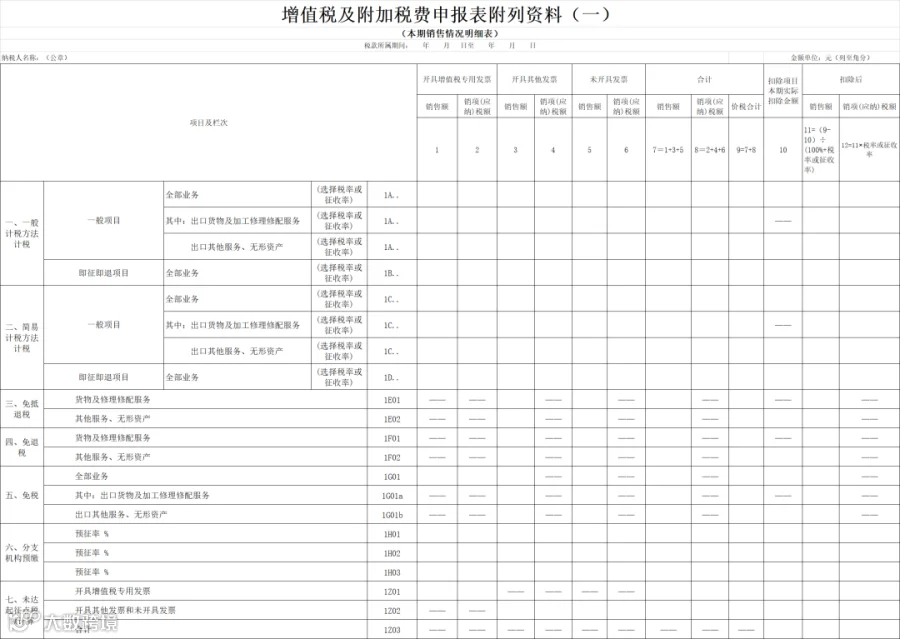
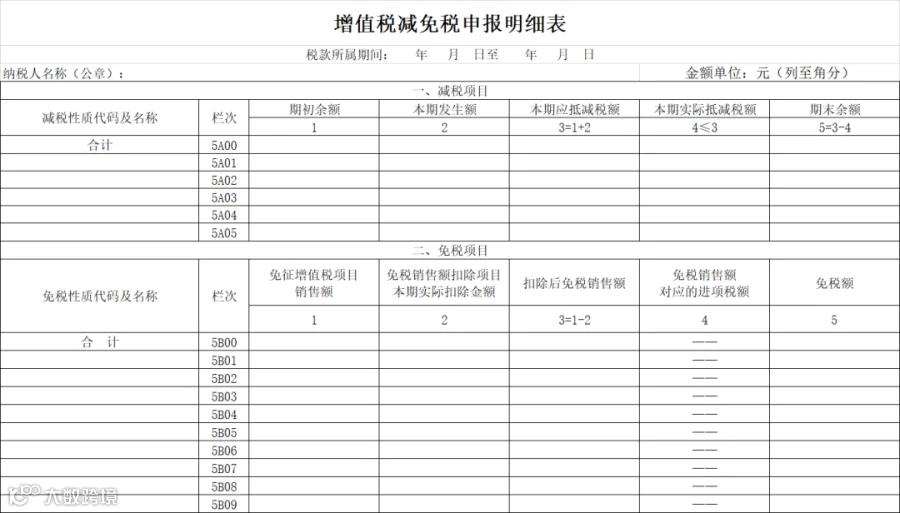
主表、附列资料(一)(二)(三)以及减免税申报明细表的整体框架没动,尊重纳税人填报习惯。
第二,提供定制服务
增设业务信息表,这是新表最大的亮点。
纳税人通过选择确认自身的登记属性、适用优惠政策、特殊业务类型等标签信息,系统就能判断并生成其业务场景的申报界面。
说白了,就是你是什么类型,系统就给你推什么样的申报界面。
第三,具体表单有变化
1、附列资料(一)增设了《未开具发票销售情况明细》:专门核算本期正负数未开票收入情况。
2、把扣除项目明细整合到附2:记录差额征税相关的价款扣除。
3、增设了附3《简易计税明细》:把简易计税项目的应税情况单独列出来。
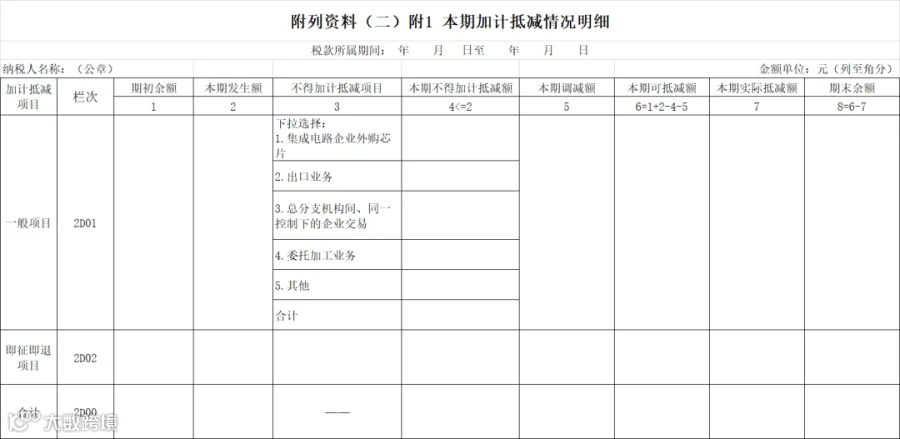
4、附列资料(二)则把加计抵减情况整合到附1《本期加计抵减情况明细》中。
第四,栏次内容有变动
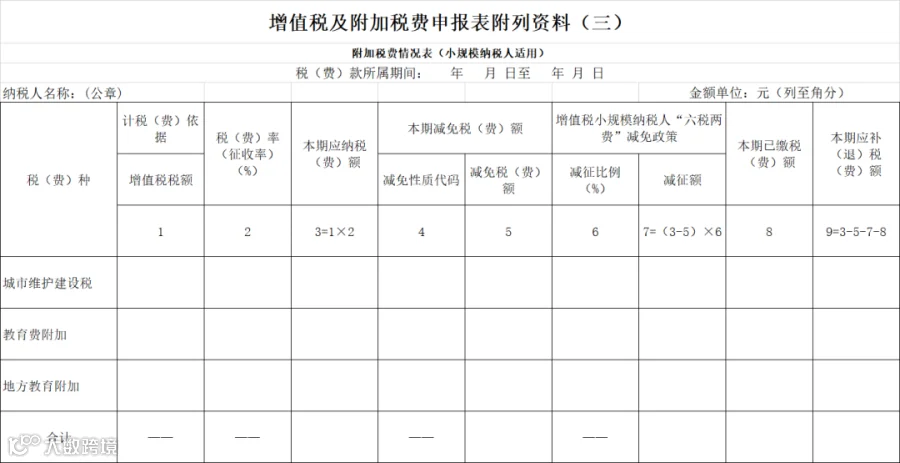
除附列资料(三)外,不再区分一般纳税人和小规模纳税人表单,两类纳税人都用同一套新表。
附列资料(一)细化了六种计税方法的分列填报,并设置了未达起征点税额计算栏次。
附列资料(二)新增了免税黄金普通发票抵扣、长期资产进项税额转出等栏次,还要求单独核算即征即退对应的进项税额,方便纳税人厘清抵扣和转出的明细。
总的来说,新表内容更加的智能和简便。
具体申报模版如下:




END