


01
增值税申报有变,
6月1日起执行!
最近,税务总局江苏省税务局发布了一则重磅公告:明确从2026年6月1日起,在江苏省部分增值税纳税人中开展增值税及附加税费申报试点。
虽然目前只是试点,但按照以往经验,这往往是全国推广的前奏。
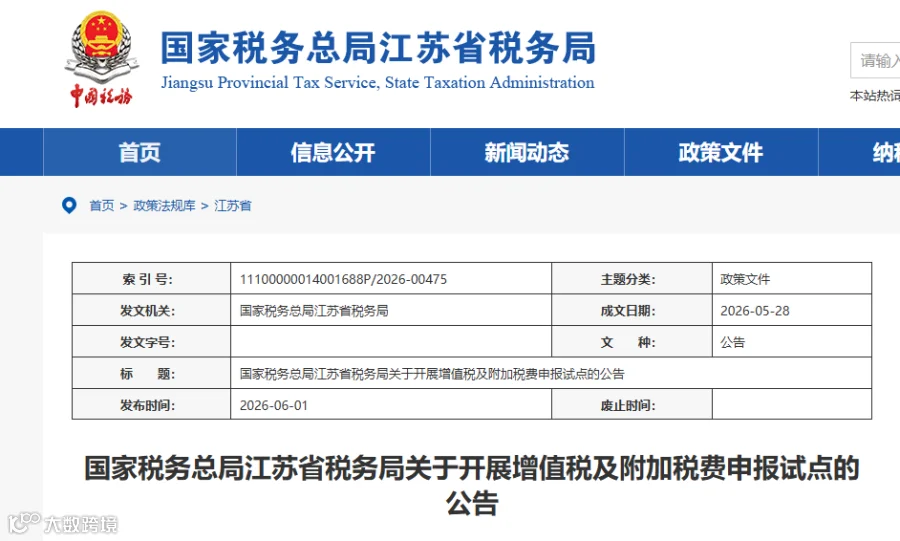
这次公告的核心,是对增值税及附加税费申报表大幅调整。
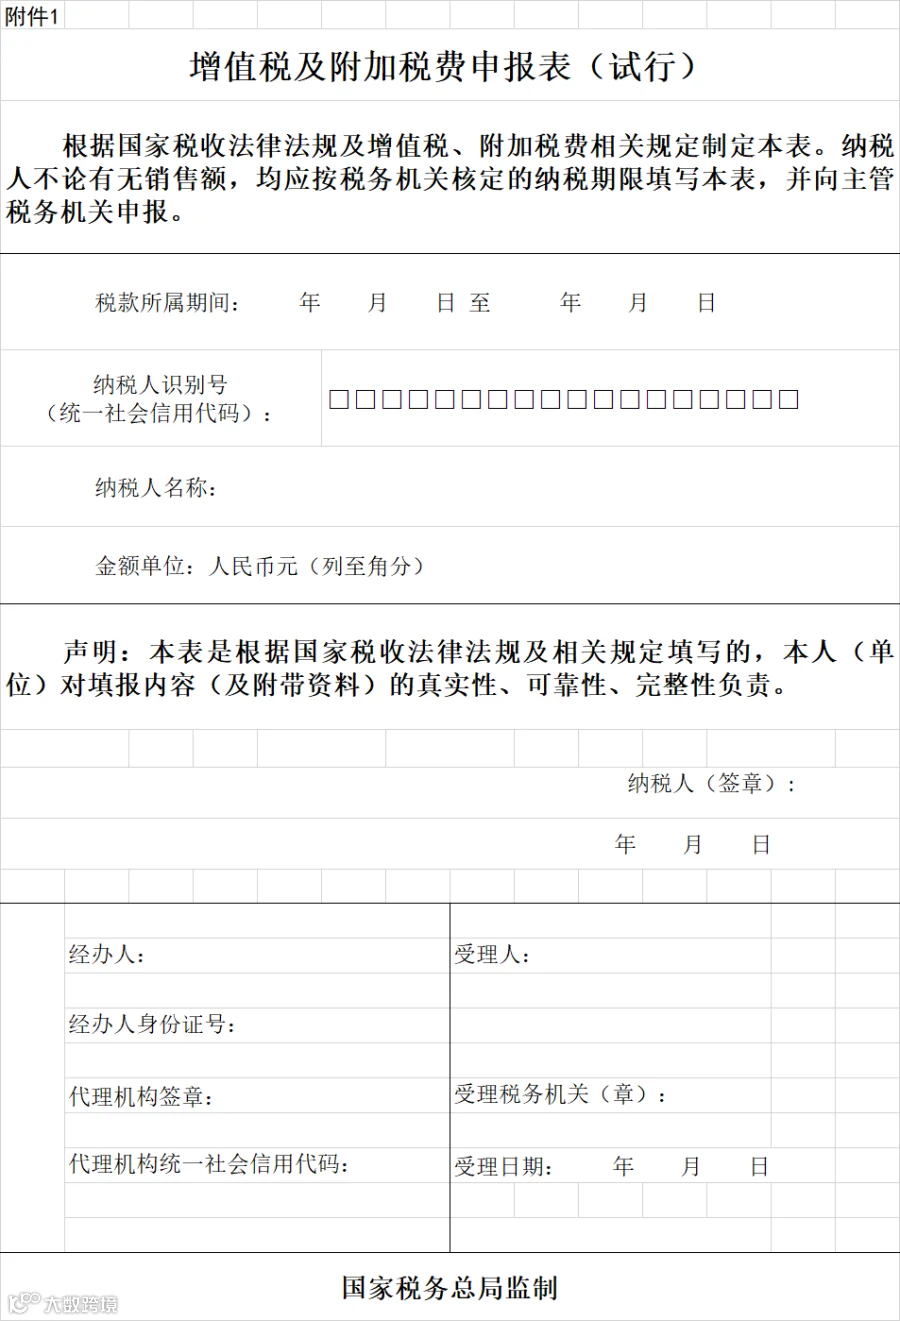
根据公告,新的申报表包括:
①封面
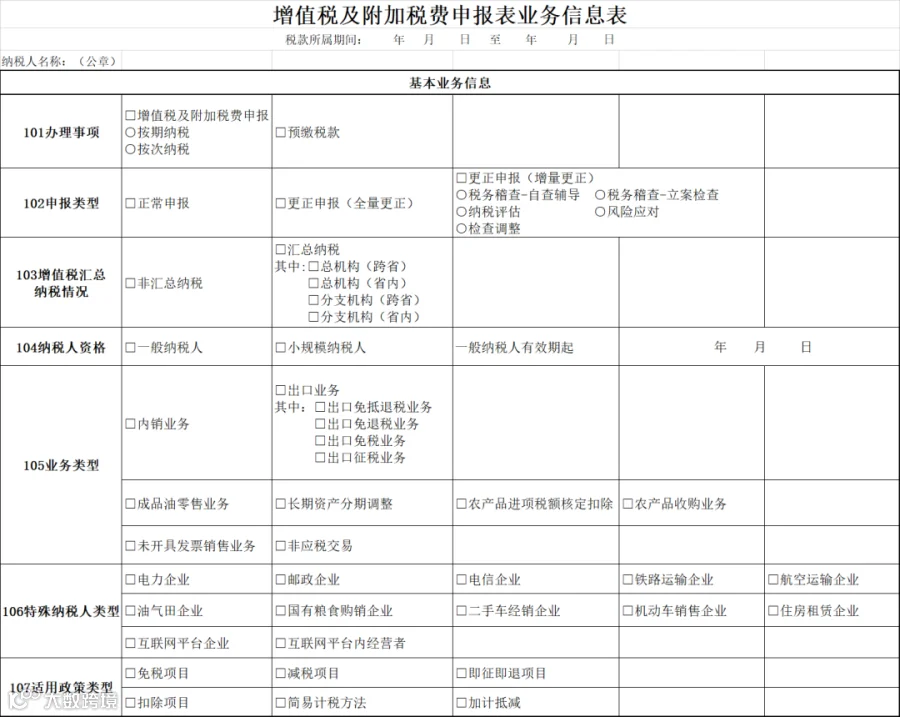
②业务信息表
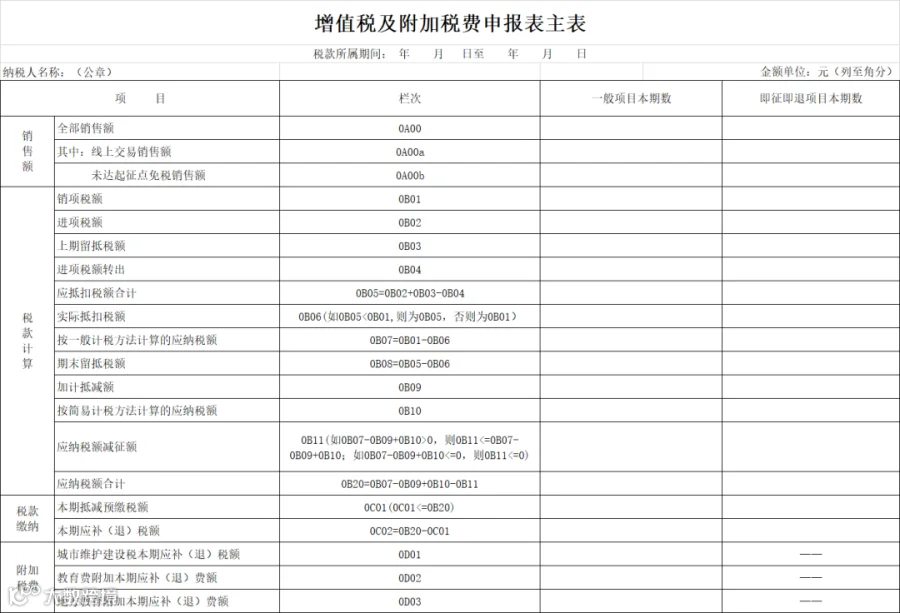
③主表
④附列资料(一):本期销售情况明细(含未开票销售、扣除项目、简易计税等)
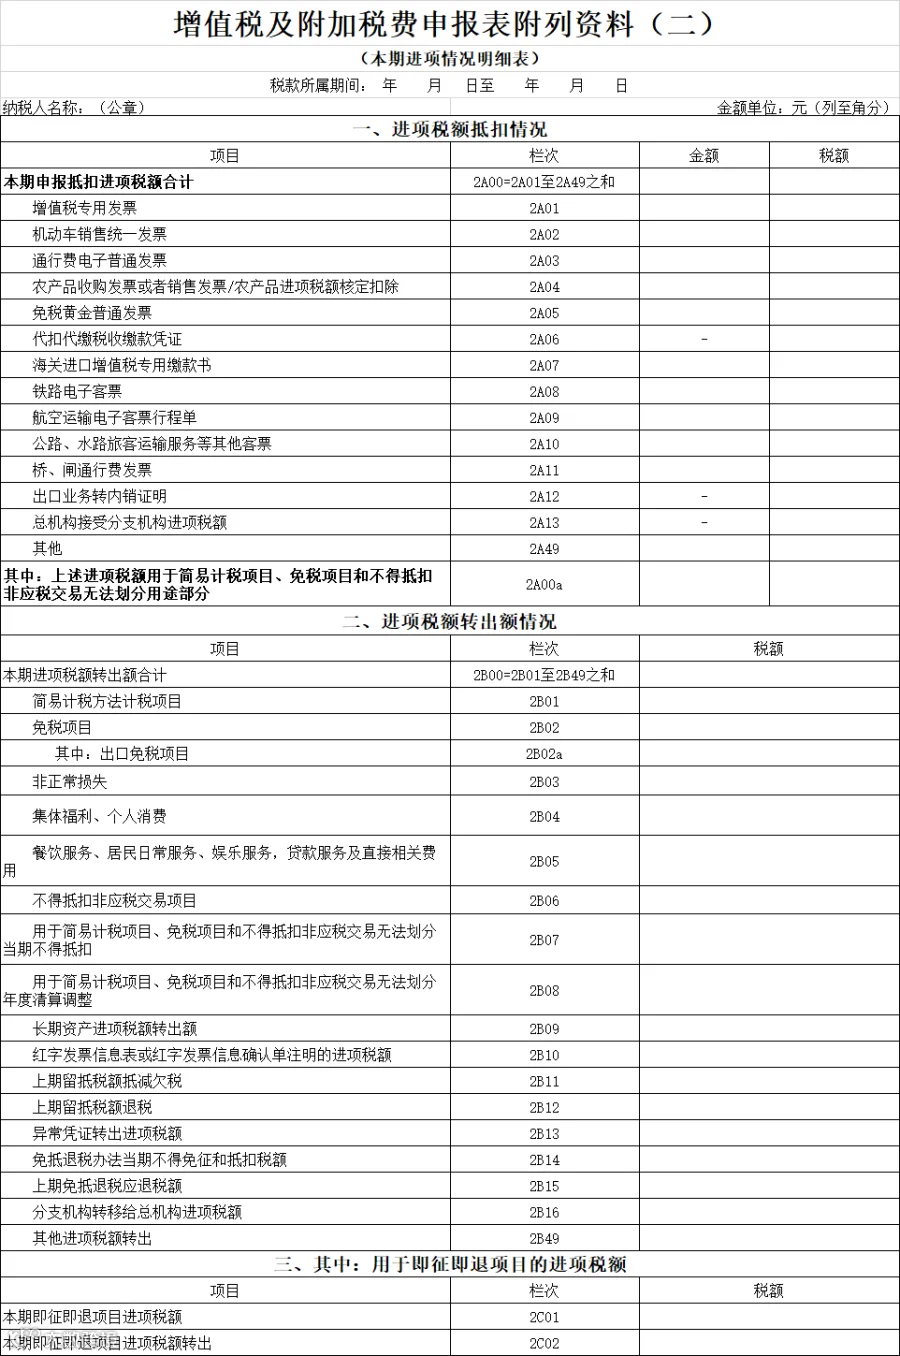
⑤附列资料(二):本期进项情况明细(含加计抵减)
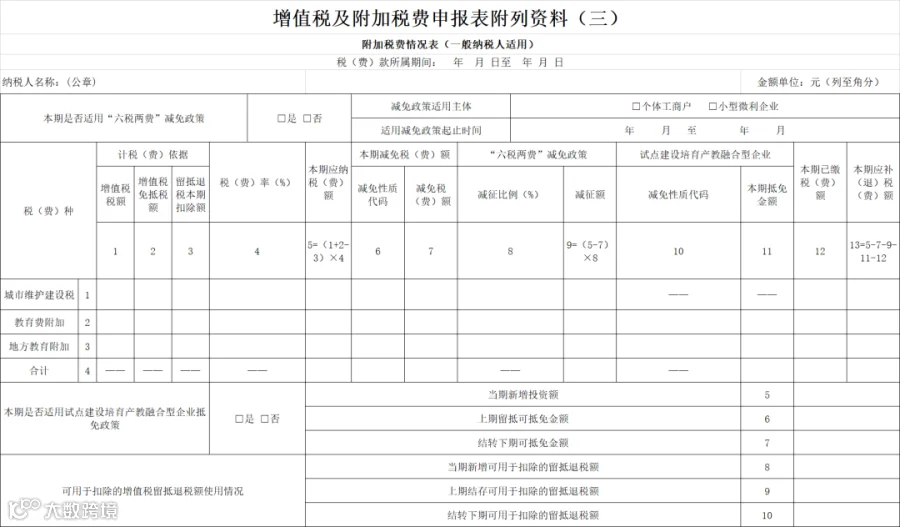
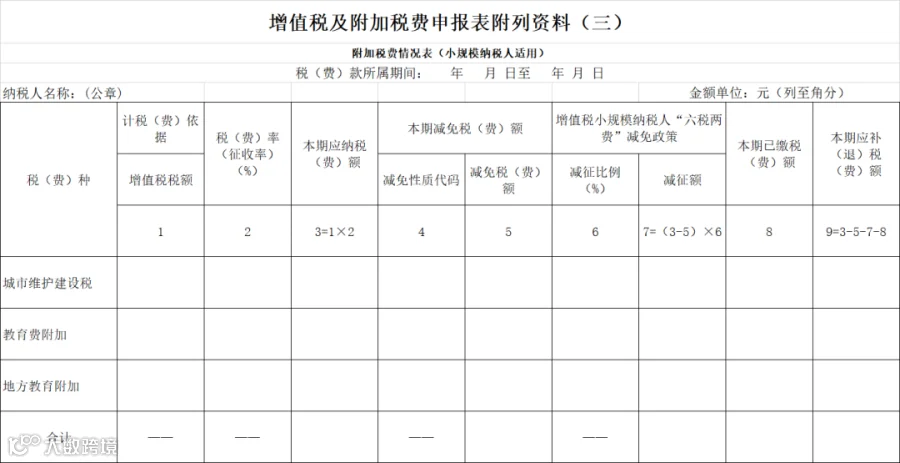
⑥附列资料(三):附加税费情况表(分别适用于一般纳税人和小规模纳税人)
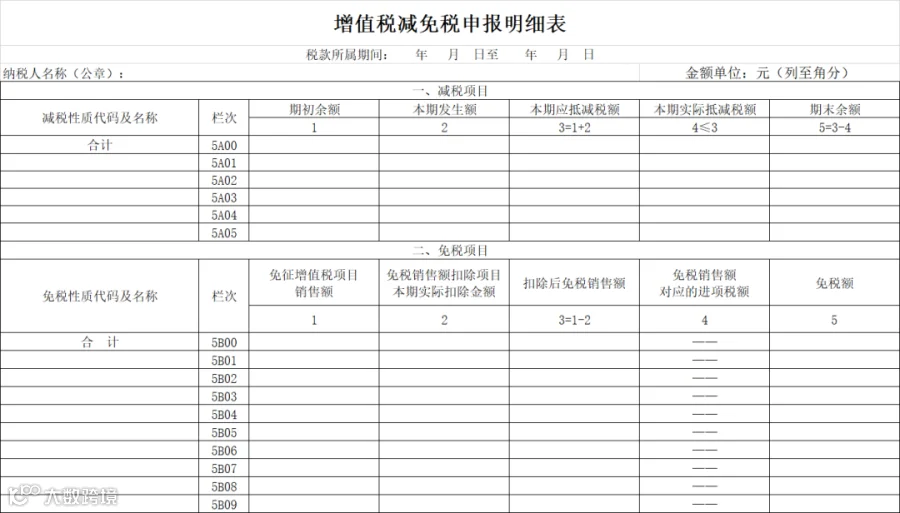
⑦增值税减免税申报明细表
说白了,现在申报表整合成一套,逻辑更清晰,但填报要求也更高了。
另外,税务机关还会根据你填写的《业务信息表》,自动生成简化版的申报表,相当于定制化服务,减少你手动填写的负担。
增值税及附加税费申报表(试行)模版如下:



02
现代服务、生活服务合并为
“生产生活服务”!
5月29日,开票系统进行升级,这次变化主要是将现代服务和生活服务,合并为“生产生活服务”,而且开票时只显示大类,不显示子项目。

什么意思?
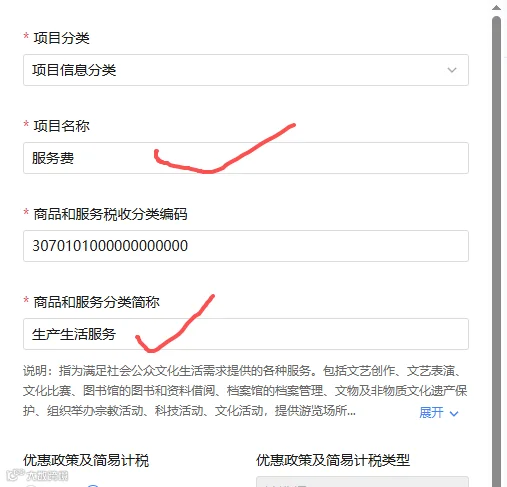
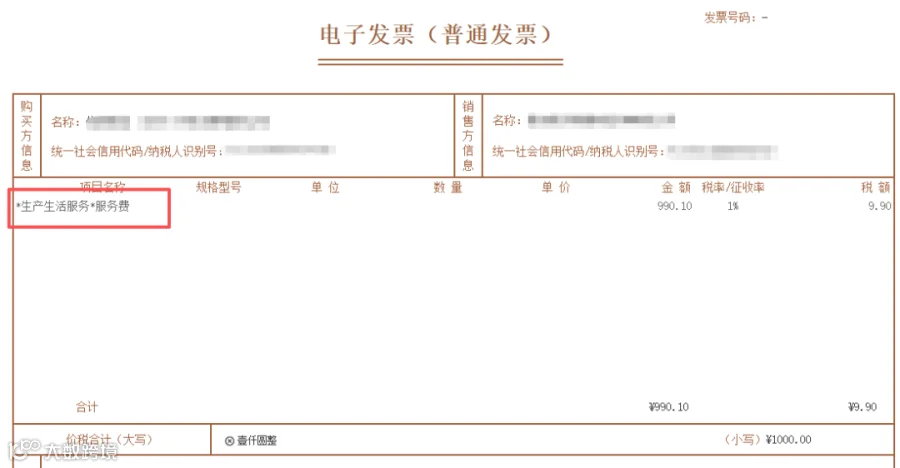
以前你开票,可能会写教育服务、技术服务、广告服务、餐饮服务、住宿服务等,现在发票上不再体现具体子项目的名称,
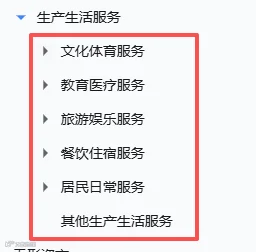
开具发票统统体现“生产生活服务”+项目名称
+
影响有多大?
1、对企业财务核算的影响
以前财务可以根据发票上的服务子项目,直接判断费用性质(比如是广告费还是咨询费),现在只能看到“生产生活服务”,和企业填报的项目名称。
若项目名称填写的模糊,这时候必须依赖合同、业务单据等辅助资料来确认费用归属。这对财务的凭证管理提出了更高要求。
2、对进项税抵扣的影响
虽然合并后的大类仍然属于可抵扣范围,但如果你是企业内部需要区分不同服务项目的进项税额(比如不同部门、不同项目),发票信息就无法满足精细化核算需求,只能靠内部台账来补位。
最后,提醒大家,发票上虽然只显示大类,但企业内部一定要保留好合同、验收单、结算单等明细资料,做到“票、账、实”统一。
03
增值税最新税率表
为了方便大家查阅,以下是目前增值税的最新税率表:

