01
30.58亿虚开大案!
最近看到一起税务和公安联手查处的特大虚开发票案,涉案金额高达30.58亿元,主犯被判了10年3个月。

这起案子堪称“教科书式”的虚开骗税案件,看完之后,只能说太疯狂了,总计虚开3.29万分,波及280家下游企业。
第一层:注册空壳主体
他们先后控制了5家农业合作社,注册地址选在民房或者空置商铺,无人员、无设备的空壳公司。
第二层:虚构购销业务
在没有任何真实农产品交易的情况下,他们伪造了总额9070万元的收购单据。
对内,他们虚开农产品收购发票(自己给自己开,用来抵扣进项税);
对外,疯狂开销售发票,把票卖给下游企业,恶意套取涉农税收优惠。
第三层:搭建资金回流
为了让交易看起来像真的,下游企业先把钱打到合作社的对公账户,然后又迅速把钱拆分,通过好几个账户层层转账,最后转回个人腰包。
这就是典型的资金回流,也是税务局判断企业虚开的证据之一。
最终结果:
主犯陈某某被判十年三个月,其余7人刑期从9个月到几年不等;全案罚金合计92.5万元,违法所得343.32万元全部没收。
02
虚开判刑的最新规定
很多人以为:只有虚开增值税专用发票才坐牢,普票没事~
若是这么想,就大错特错了。
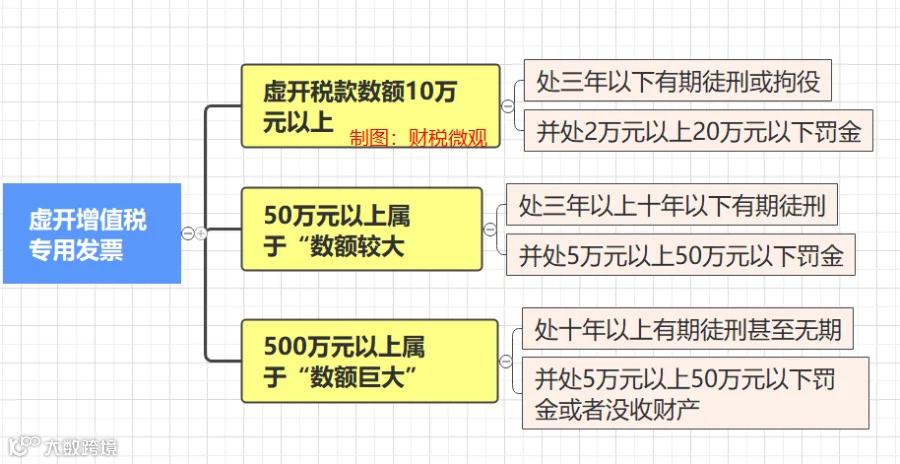
1、虚开增值税专用发票
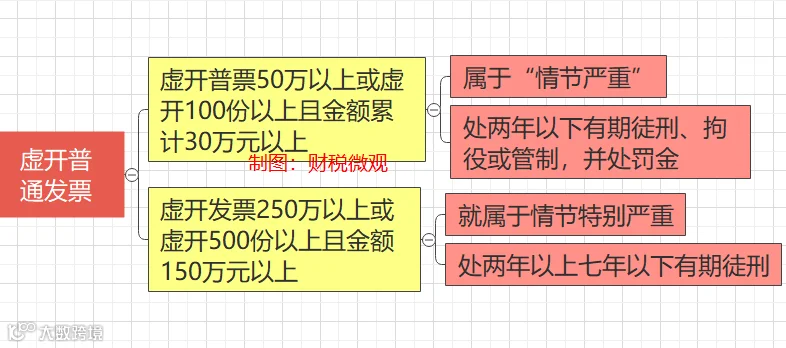
2、虚开普通发票
注意:
就算你是“善意取得”虚开的发票,只要税务局查实发票无真实业务,你也得补税加滞纳金,只是不罚款、不判刑。
但,如果你明知故犯,那对不起,按共犯处理。
03
5大维度虚开风险指标