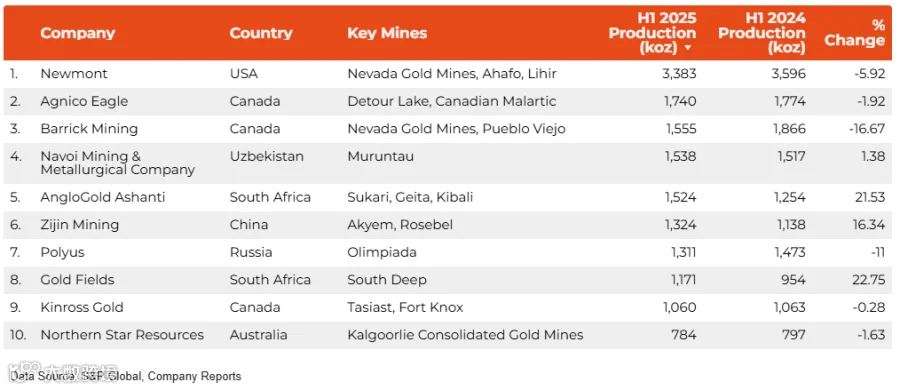
1. Newmont (美国科罗拉多州)
- 产量(2024,下同)
:3,383 千盎司(koz) - 变化
:同比下降 5% - 亮点
:尽管出售部分非核心资产导致产量下滑,公司有效降低全维持成本(AISC)约 4%,经营效率提升。 - 地位
:全球最大黄金生产商。
2. Agnico Eagle Mines (加拿大)
- 产量
:1,740 koz - 表现
:在加拿大矿山表现亮眼,产量稳定增长。 - 趋势
:过去几年产量持续稳定增长,预计未来三年延续这一趋势。 - 排名
:上升至第二位。
3. Barrick Mining (加拿大)
- 产量
:1,555 koz - 变化
:同比大幅下降 16.7% - 原因
:马里Loulo-Gounkoto矿区被扣押,以及内华达矿场维护影响产量。 - 动态
:公司已改名并战略向铜资源扩大布局。
4. Navoi Mining (乌兹别克斯坦国有企业)
- 产量
:1,538 koz - 变化
:同比增长 1.6% - 关键资产
:Kyzylkum沙漠的Muruntau超级金矿,区域资源约 1.5 亿盎司。 - 投资
:去年投入 2300 万美元扩建 Muruntau。
5. AngloGold Ashanti (南非)
- 产量
:1,524 koz - 增长
:同比上涨 21.5% - 驱动因素
:2024年收购埃及Sukari矿的Centamin,使其产量显著提升。 - 市场地位
:非洲主要黄金生产企业之一。
6. Zijin Mining (中国)
- 产量
:1,324 koz - 增长
:同比上涨 16.3% - 扩张动作
:已同意以 12 亿美元收购哈萨克斯坦大型金矿 Raygorodok。
7. Polyus (俄罗斯)
- 产量
:1,311 koz - 变化
:同比下降 11% - 盈利能力
:尽管产量下滑,但净利润上升约 20%,达到 14 亿美元,受高金价支撑。
8. Gold Fields (南非)
- 产量
:1,171 koz - 增长
:同比上涨 22.7% - 重要进展
:推进约 37 亿澳元收购 Gold Road Resources,股东投票定于 9 月 22 日。
9. Kinross Gold (加拿大)
- 产量
:1,060 koz - 变化
:基本持平(略低于去年同 1,063 koz) - 布局
:拟购入Nevada矿业公司 Eminent Gold 9.9% 股权,为未来产量增长做准备。
10. Northern Star Resources (澳大利亚)
- 产量
:784 koz - 变化
:同比下降 1.6% - 行业动态
:以 50 亿澳元全股票交易方案拟收购 De Grey Mining,反映金价高企下行业整合趋势。
行业趋势总结
全球黄金产量分布:北美矿企(Newmont、Agnico、Barrick、Kinross)仍居主导地位;非洲(AngloGold、Gold Fields)、中亚(Navoi)、亚洲(Zijin)矿企表现稳健。
整合与扩张:大型并购交易活跃(AngloGold 并购 Centamin;Northern Star 拟收购 De Grey;Zijin 扩展海外资产)。
价格驱动盈利能力:金价高位提升盈利表现显著(如 Polyus、Gold Fields)。
战略调整:矿企逐步向多金属(如铜)布局,以应对长期市场波动。
关注正岩,关注全球矿业最新动态:

Linkedin外贸圈消息发布,为企业免费宣传,联系方式: