


01
大额咨询费被查!
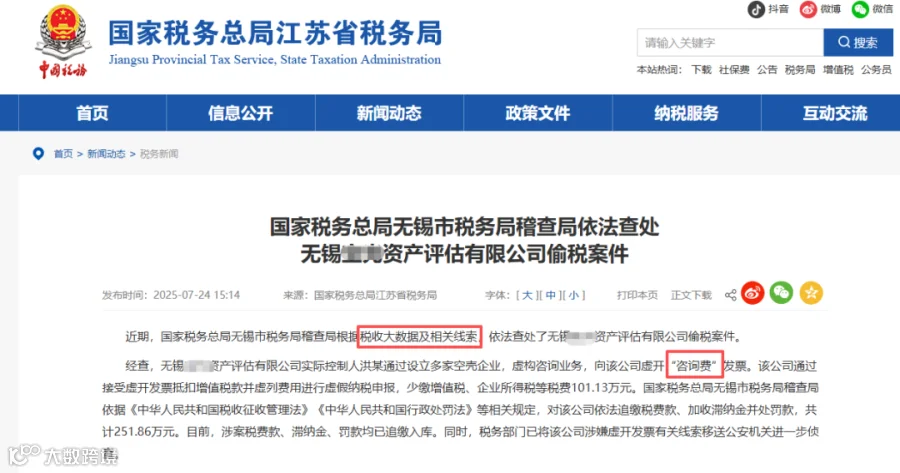
1、案情概要
无锡某公司实际控制人洪某,通过设立多家空壳公司,向该公司虚开“咨询费”发票。导致少缴增值税、企业所得税等税费101.13万元。
2、处理结果
该公司被依法追缴税费款+滞纳金+罚款合计251.86万元;涉嫌虚开发票线索已移送公安机关进一步侦查。
案件启示:咨询费本身没问题,但你得有真实的业务交易。上述公司就是自己开空壳公司给自己开票,属于虚构业务、虚列成本。这是税务局严查的方向。
02
咨询费超过多少会被查?
很多人会问:到底咨询费开多少算大额?有没有一个明确的标准?
这么说吧,税法没有明文规定“超过XX元就必查”,但税务系统确实有风险预警指标。根据各地税务机关公开的稽查实践,这两个数字你要心里有数:
预警指标1:取得咨询费发票 ≥ 100万元
企业取得咨询费发票过大,系统就会把你标记为高风险纳税人。
预警指标2:咨询费发票金额 ÷ 期间费用 ≥ 30%
注意,若企业咨询费占期间费用的比例过高,也会引起税务局重点关注。
为什么是30%?
因为正常企业发生的合理咨询费,占期间费用比例通常不会太高。如果你的咨询费占比畸高,税务局就有理由怀疑你存在虚开咨询费发票的嫌疑。
当然大家也不要过度担心~
如果业务是真实的,合同、付款、成果报告等证据链都有,哪怕超过预警线也不怕,只要经得起查就行。
03
咨询费报销入账,
这几点千万记住
既然咨询费这么容易被盯上,日常报销入账该注意啥?给大家提几个实操建议:
第一,业务必须真实
包括合同、发票、付款流水、成果证明(比如咨询报告、会议纪要、方案文件),这四样必须齐全。光有一张发票不能证明业务真实性。
第二,别在年底集中入账
若咨询费集中在12月入账。这本身就是税务稽查的重点关注信号。
如果你的咨询业务是真实发生的,尽量在业务完成时就及时入账,千万别攒到年底一次性处理。
第三,价格要合理
比如,市场行情10万的咨询项目,你入账100万,明显不合理。一旦被查,税务有权按照《税收征收管理法》进行合理调整,核定你的应纳税所得额。
第四,个人提供咨询要扣个税
如果咨询方是个人,去税务局代开了发票,付款企业别忘了代扣代缴个税。
这个坑很多企业踩过,以为有发票就万事大吉,结果被查的时候不仅要补扣个税,还有滞纳金和罚款。
END