


01
印花税减半优惠,
7月起重新确认!
首先,我们先捋清楚一个概念:六税两费减半征收,它包括资源税、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易)、耕地占用税、教育费附加、地方教育附加,一共六种税和两项附加费。
符合条件的企业,可以在50%的税额幅度内减征。
那谁可以享受这个六税两费减半优惠呢? 政策上划了三条线:
一、个体户
不论规模大小,都可以享受。
二、小规模纳税人
年应征增值税销售额不超过500万元。
三、小型微利企业
也就是我们常说的小微企业,判断标准如下:
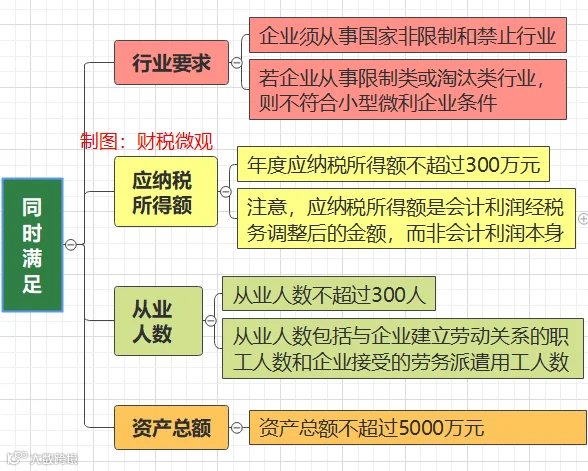
这个优惠资格,有个卡点,需要每年都要重新确认。
怎么确认?看汇算清缴的结果。
按照现行规则,企业办理上一年度的企业所得税汇算清缴后,税务局会根据汇缴数据重新判定你是否还属于小型微利企业。
而这个判定结果,直接决定了你从当年7月1日到次年6月30日这一整个优惠年度里,还能不能继续享受六税两费减半优惠。
也就说,7月1日,就是新旧优惠年度的切换节点。
若你2025年度汇算清缴后,不再满足小型微利企业标准,则从2026年7月1日起,印花税减半资格取消,需要全额纳税。
02
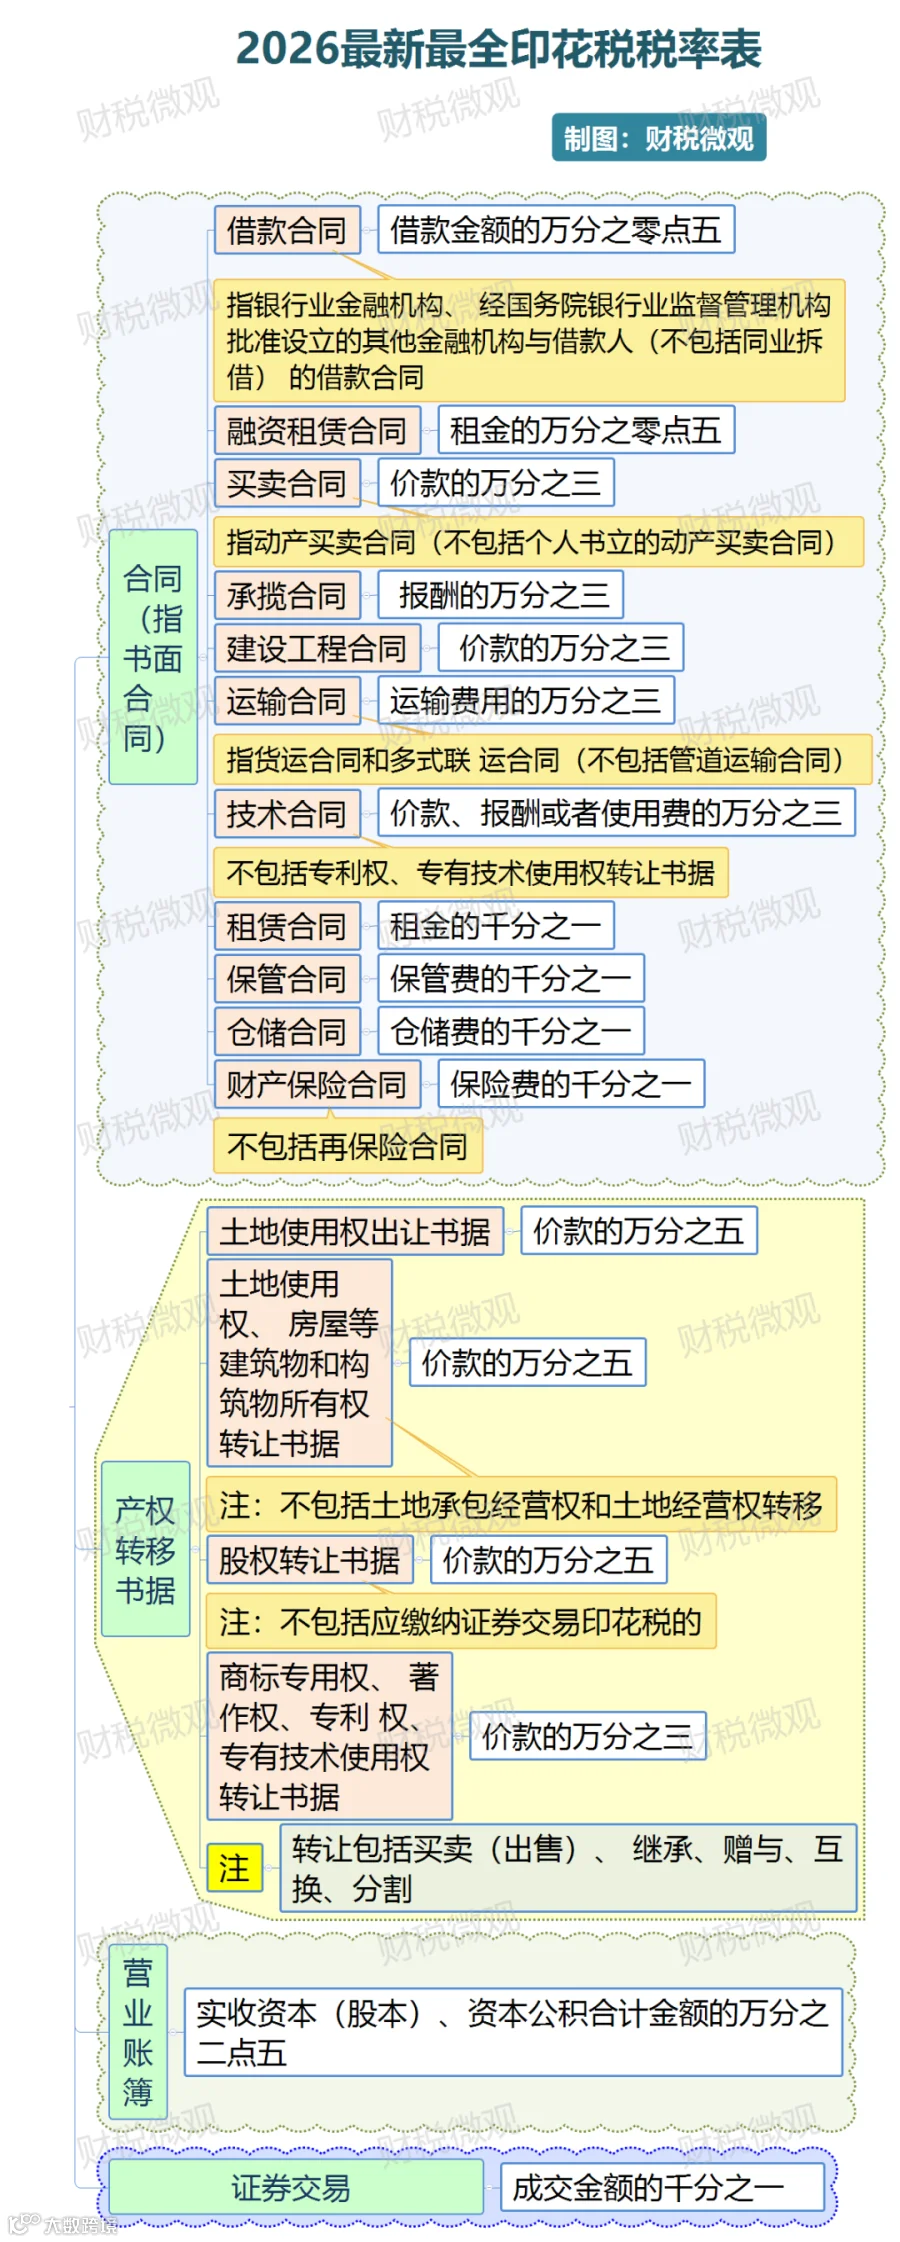
2026年印花税最新税率表
《印花税法》实施后,印花税税率表是多少?阿青给大家汇总了思维导图以便大家直观对照。
03
印花税如何计缴?
印花税的计缴,说起来就三个关键词:计税依据、税率、应纳税额。
第一步:确定计税依据
绝大多数情况,计税依据就是合同或书据上载明的金额。
这里需要注意3种情况:
1、增值税
如果合同里把价款和增值税分开列明,那按不含税金额算;如果没分开,直接按含税总价算。
2、金额不确定
比如,框架协议只约定了单价,数量按实际发生,那就在实际结算时按结算金额计算申报。
3、外币合同
按申报所属期的人民币汇率中间价,折合成人民币计算。
第二步:套用税率,算应纳税额
应纳税额 = 计税依据 × 适用税率
举个简单的例子:
A公司属于小规模纳税人,签了一份买卖合同,不含税价款100万元,税率为万分之三,则:
应交印花税= 100万×0.03%×50%= 150元。
第三步:申报缴纳
印花税是按季、按年或按次计征,绝大多数企业是按季度申报。
申报期限是每个季度终了之日起15日内,就是说,7月申报的是第二季度(4-6月)的印花税。
这里需要注意两点:
1、同一个凭证载有两个以上经济事项
比如,既涉及买卖货物又涉及运输服务,那就分别适用税率计算;但若金额混在一起分不清,则从高适用税率。
2、营业账簿
营业账簿是按年申报,实收资本和资本公积合计金额增加的,就按增加部分计算,税率为万分之二点五。
财务人专属学习知识库:
这套九大模块财务成长知识库,是阿青耗时半年一点点整理搭建完成的。
如果你想吃透全盘做账报税、深耕业财融合、应对税务稽查风险、紧跟财税新政,还想掌握高效AI财务工具,那这套知识库就是专门为你量身打造的。
这套满足财务人从基础实操到高阶风控的全部学习需求,整套打包直接学习,少踩财税坑、少走职场弯路,强烈建议想要系统提升的朋友入手!