01
白条入账被查!
近期,税务总局曝光了一批涉税中介违法违规案件,其中广东某涉税中介过白条入账的方式虚列成本,虚假申报被查。

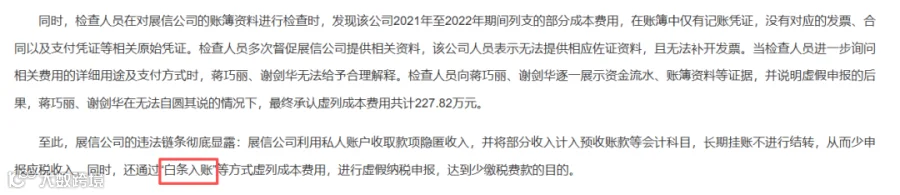
这家涉税中介利用白条入账的方式,把一些没有正规发票的收据、便条甚至内部审批单当作成本入账,从而少缴税费。最终,被追缴税费款+滞纳金+罚款共195.03万元。
02
到底啥是白条?
能不能入账吗?
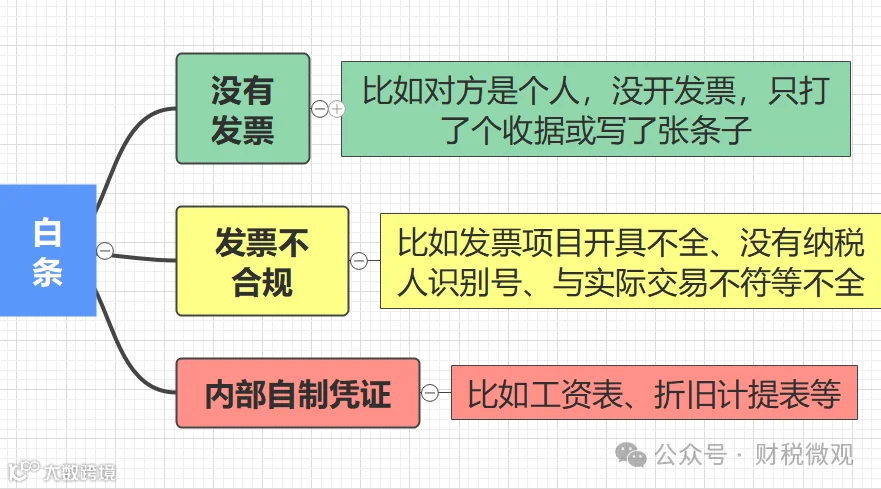
那问题来了,这些白条能入账吗?
首先,我们先搞清楚,会计上入账和税务上的税前扣除,是两码事。
从会计核算的角度看,《会计法》讲究的是“真实、准确、完整”。
也就是说,只要这笔业务是真实发生的,凭白条入账是没问题的。
03
入账的白条,
到底能不能税前扣除?
我们先看两个相关政策:
第一个文件: 《企业所得税法》
企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。
解读:政策中只提了实际发生、有关、合理三个硬性条件,没有提到“必须取得发票”这六个字。
第二个文件:国家税务总局公告2018年第28号
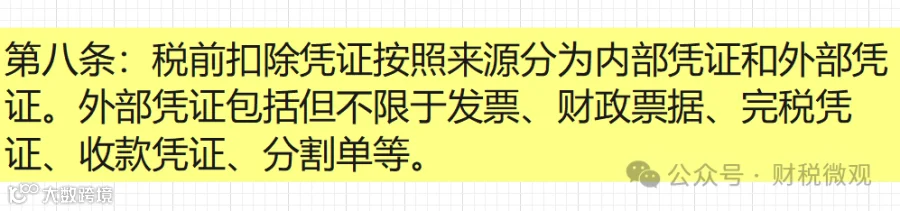
解读:税前扣除凭证不只有发票一种,还有内部凭证及财政票据、完税凭证、收款凭证、分割单等。
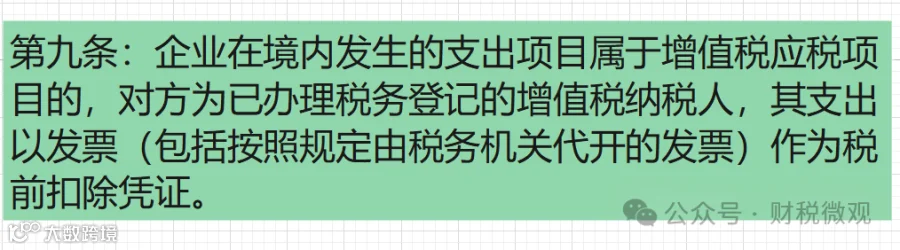
解读:若发生增值税应税业务,对方是公司和个体户的,需取得发票作为税前扣除凭证。
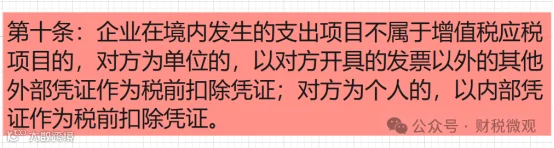
解读:不属于增值税应税业务的,可以凭其他凭证作为税前凭证,比如付款记录、收据、内部凭证。
可以看出,在业务真实的情况下,部分白条入账是可以税前扣除的。
04
哪些情况下的白条,
可以税前扣除?
基于上面的政策依据,咱们来看一看,在实际工作中,哪些白条入账进行税前扣除是合规的:
1、支付给小额零星经营者的款项
比如,公司请师傅上门修锁,支付了200元;或者从路边采购水果用于招待,支付了300元。
只要对方是自然人且金额在起征点1000元以下,凭对方签字的收款凭证即可税前扣除。
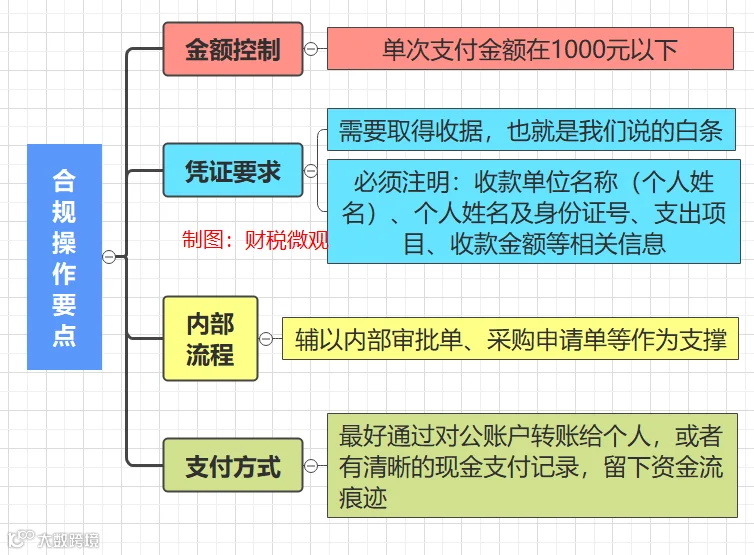
但务必注意,别把大额业务恶意拆分成小额,这属于偷税行为,风险极高。
2、支付给无需税务登记单位的款项
比如,公司租赁村委会的闲置房屋作为仓库,村委会不属于税务登记单位,此时凭村委会开具的收款收据和租赁合同,就可以作为合规凭证。
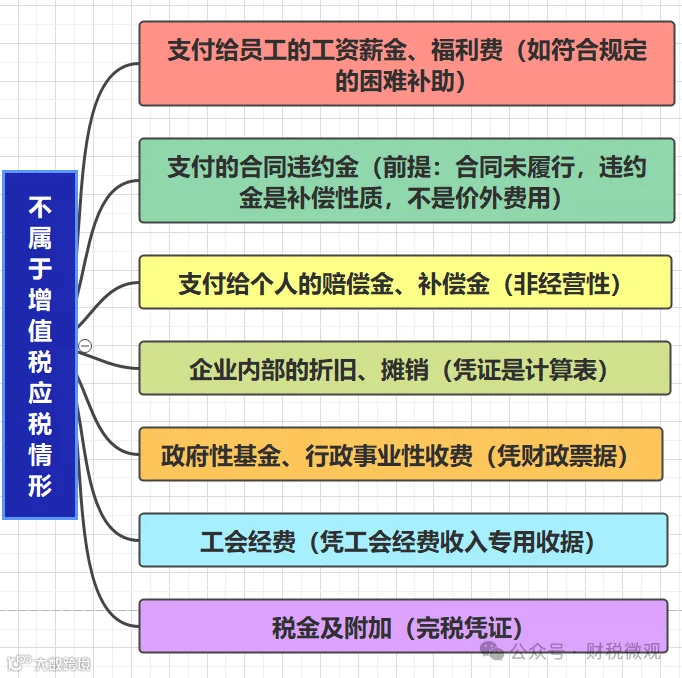
3、企业发生的非增值税应税项目支出
比如,支付员工工资、发放福利费,这些不属于增值税应税范围,企业以自制的工资表内部凭证入账,完全合规。
4、共同接受劳务
企业与其他企业共同接受劳务,采取分摊方式的,牵头方以发票和分割单作为扣除凭证,其他企业以分割单作为扣除凭证。
5、因特殊原因无法补开发票的情形
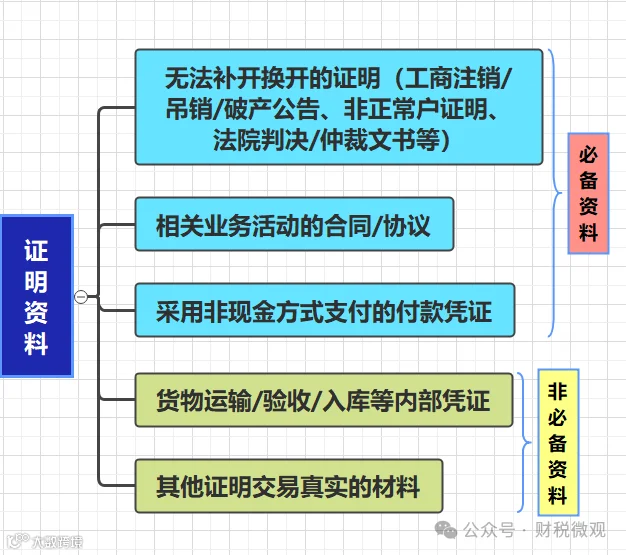
若上游供应商注销、破产、被吊销营业执照等,这种情况是没办法取得发票,可以凭以下资料税前扣除: