


01
因35份发票被税务稽查!
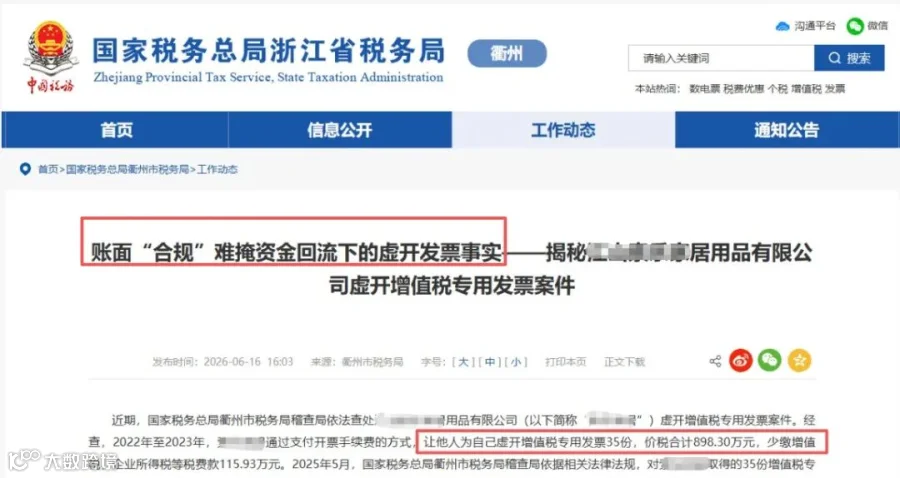
一、违法事实
某家居公司,在2022年至2023年期间,为了多抵扣进项税额,在真实交易的基础上,让上游公司额外多开具增值税专用发票。
经查,虚开增值税专用发票共计35份,价税合计898.30万元,导致少交增值税和企业所得税合计115.93万元。
二、违法经过
第一步:公司的对公转账给开票方,表面上形成了完整的资金流。
第二步:开票方在收到款项后,再通过多名个人账户进行拆分周转,又将这些资金回流到该公司老板及其配偶的个人银行卡上。
第三步:税务稽查人员通过推送的风险疑点,锁定了该公司与多家供应商之间存在异常的资金往来。
第四步:经比对发现,每次付款金额与回流金额之间都存在一个固定的差额。
第五步:稽查人员开展实地核查,调取了账簿、凭证、报表等全部财务资料。
第六步:公司提供合同、发票、出入库单等纸面材料,试图证明业务真实。
第七步:但资金回流这一疑点,无法做出合理解释。
最终,税局判定开具的发票为虚开。
三、违法后果
1、补税+滞纳金+罚款三项合计202.79万元,已全部足额入库。
2、虚开发票涉嫌刑事责任,税务将犯罪线索依法移送公安机关。
3、为该公司虚开发票的4户上游企业被同步立案核查。
02
有真实业务,就可以多开发票吗?
这个问题,可以说是很多公司都会踩雷。阿青从底层逻辑给大家说清楚:
一是,看的是票实是否相符?
根据《发票管理办法》规定:让他人为自己开具与实际经营业务不符的发票,即构成虚开发票。
注意:这里的核心要件是“与实际经营业务不符”,而不是“有没有真实业务”。
打个比方:真实发生100万的业务,让对方开具150万,实际多开了50万。那这就是发票开具与实际业务不符。
二是,看三流一致及资金是否闭环?
税务局判断一笔业务是否真实,不看你说什么,而是看货物流、发票流、资金流是否逻辑自洽。
税务局的大数据系统会比对企业的进项发票、销项发票、银行流水、上下游关联账户,一旦发现付款金额与回流金额之间存在规律性差额,系统自动预警。
所以,不是税务局能不能发现的问题,而是什么时候发现的问题。
也就是说,有真实业务,并不代表可以多开发票。发票金额、数量、品名必须与真实情况一致,不一致的,无论出于什么理由,在法律上都属于虚开。
03
收到虚开发票,怎么办?
万一企业不小心收到了虚开的发票,或者事后发现发票有问题,千万别拖延,主动应对损失越小。
