2026年,金税四期、银税互动、支付机构数据报送越来越成熟,个人微信、支付宝早就不是法外之地。
01
个人微信收款被查!
这是某市税务局稽查局公开通报过的一类典型案件:
一、违法事实
某商贸公司法定代表人张某,2019年到2022年期间,用自己和妻子的个人微信、支付宝收取客户货款。
个人账户收到货款后,只有少部分回转到公司账户,大部分直接留在个人账户,用于买房、理财、家庭消费。
公司账上只确认开票收入,未开票收入不记账、不申报。经查,通过个人微信、支付宝隐匿销售收入约1200万元。
二、税务局是如何发现的呢?
先是系统预警:公司开票收入长期偏低,但进项发票、运费、电费、员工工资却不少,进销存明显不匹配。
随后,稽查人员调取对公账户流水、私户流水。发现法定代表人张某个人微信频繁出现大额收款,备注里还有货款、订金、尾款等字样,很明显存在异常。
三、违法后果
该公司被依法追缴税款约260万元,加收滞纳金约50万元,并处少缴税款0.5倍罚款约130万元,合计约440万元。
02
个人收款,先记住这3个数字!
很多人一听个人收款监管,就只知道“5万、20万、50万”。这三个数字当然要记,它们是银行和支付机构的大额交易报告线。
但税务盯上的,往往不是单笔金额大,而是看年累计金额 + 交易笔数 + 经营特征。所以要记住这三个数字:120万、2000笔、5万。
第一个数字:120万
个人收款码一年累计收款超过120万,而且交易对象分散、备注像货款/订金/尾款,系统就会标记为经营活动。
第二个数字:2000笔
个人收款码如果3个月内交易超过2000笔,平均每天20多笔,支付机构风控和税务风险模型就会高度关注。
你想想,一个正常人的个人账户,不会有那么多陌生人、那么高频地给你转钱。高频、多笔、分散,这三个特征一出来,系统基本就会判断你在经营。
根据银发〔2021〕259号文的精神,对具有明显经营活动特征的个人,支付机构不得通过个人收款条码为其提供经营活动相关收款服务。
第三个数字:5万
个人账户当日单笔或者累计现金存取、转账达到5万元以上,金融机构和支付机构通常要履行大额交易报告义务。
微信支付、支付宝虽然不是银行,但作为非银行支付机构,同样会被监管。达到5万不会马上有人来查税,但这笔钱会留痕。长期频繁、整数、多人扫码,就是明显的风险信号。
03
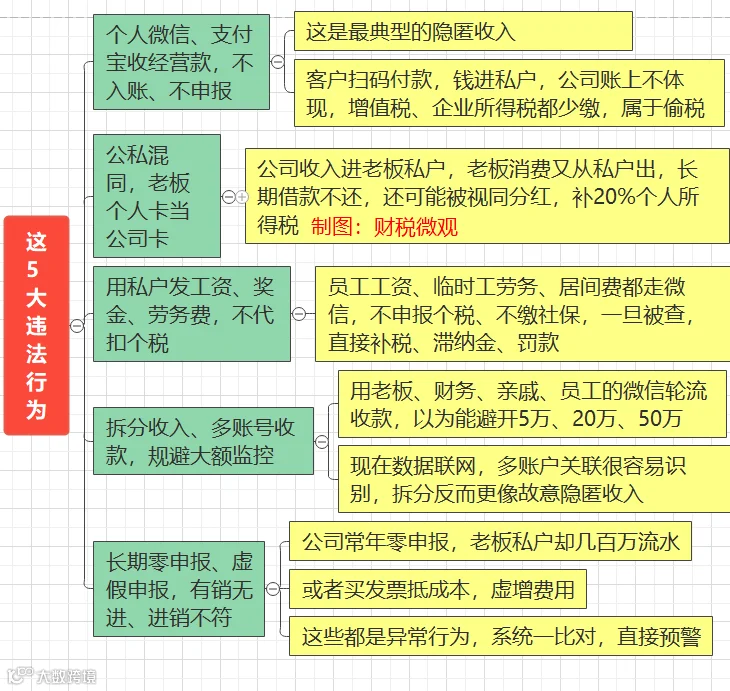
注意,这5大违法行为!