


01
私车公用能报销油费?
先说结论:可以,但有前提条件。
实务中,很多中小企业经常遇到这种情况:员工开自己的车出去跑业务、见客户、送货,回来拿一沓加油发票要求报销。
这时候不少财务就犯难了:报了怕税务不认,不报员工有意见。
我们先看税务政策上是如何规定的?
根据《企业所得税法》第八条规定:企业实际发生的与取得收入有关的、合理的支出,包括成本、费用、税金、损失和其他支出,准予在计算应纳税所得额时扣除。
私车公用是为企业生产经营服务的,从这个角度说,符合条件的油费支出应当允许税前扣除。
但,这里又有个问题,就是如何证明这笔油费“与取得收入有关”且“合理”?
税务局在实务执行中,主要看两个层面:
第一,看是否有租赁关系
如果员工与企业签订了私车公用租赁协议,明确了车辆使用目的、费用承担方式、租金标准等,那么车辆运行过程中产生的油费、过路费、停车费等合理支出,属于企业经营成本的一部分,报销是合规的。


这种情况下,企业报销的油费可以作为费用列支,税前扣除一般没有问题。
第二,看是否有明确的报销制度和使用记录
企业必须有健全的内部管理制度,能证明每次用车的时间、地点、事由、里程数以及费用计算标准。
在《企业所得税税前扣除凭证管理办法》中也强调,税前扣除凭证需要证明支出的真实性、合法性和关联性。
02
税务局怎么查私车公用?
很多人觉得,私车公用报销油费是小事,税务局查不到。但实际情况是,税务稽查对私车公用的关注度越来越高。
第一,发票数据分析
税务系统里有企业的进项发票和费用发票数据。如果一家企业账面列支了大量加油费、过路费,但企业名下没有登记车辆,或者车辆数量明显与费用规模不匹配,会产生预警。
税务局系统会自动抓取这类异常数据,列入稽查重点名单。
第二,比对车辆信息和人员信息
税务稽查人员在检查时,会调取企业车辆登记信息、加油卡消费记录和ETC通行记录,并与企业员工名册进行比对。
如果报销的车牌号既不属于公司固定资产,也不在租赁合同登记范围内,那这笔费用就会被重点核查。
第三,翻看原始报销凭证
很多企业私车公用的报销单上只有一张油票,无租赁合同、无相关报销制度、无使用记录,极易被税务局判定为个人消费发票报销,有偷逃税嫌疑。
第四,询问相关人员
稽查过程中,税务人员可能会约谈经常报销油费的员工,询问用车事由、行程路线、审批流程等细节。如果员工回答含糊或前后矛盾,很容易暴露出报销不实的问题。
注意,一旦被查出私车公用报销不合规,后果不只是补税那么简单。
根据《税收征收管理法》的相关规定,不合规的税前扣除要被纳税调整,补缴企业所得税,还要加收滞纳金;情节严重的,还可能面临罚款。
03
企业怎么合规报销私车公用?
私车公用的合规报销可以从下面四点入手:
一、签订正式的租车协议

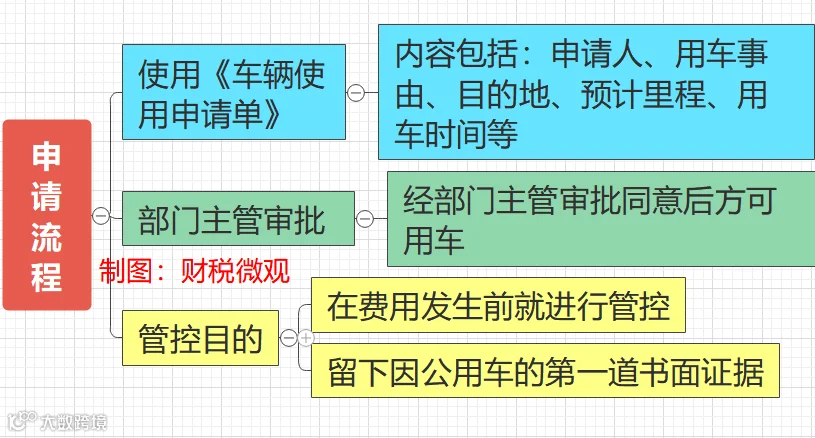
二、建立用车审批和记录制度
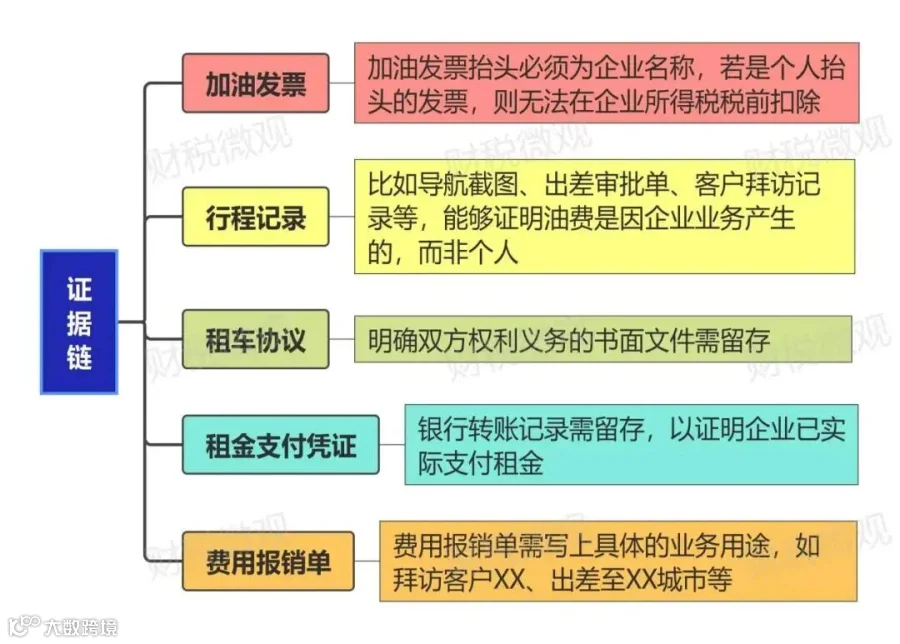
三、报销凭证要齐全合规
四、个税处理要合规
