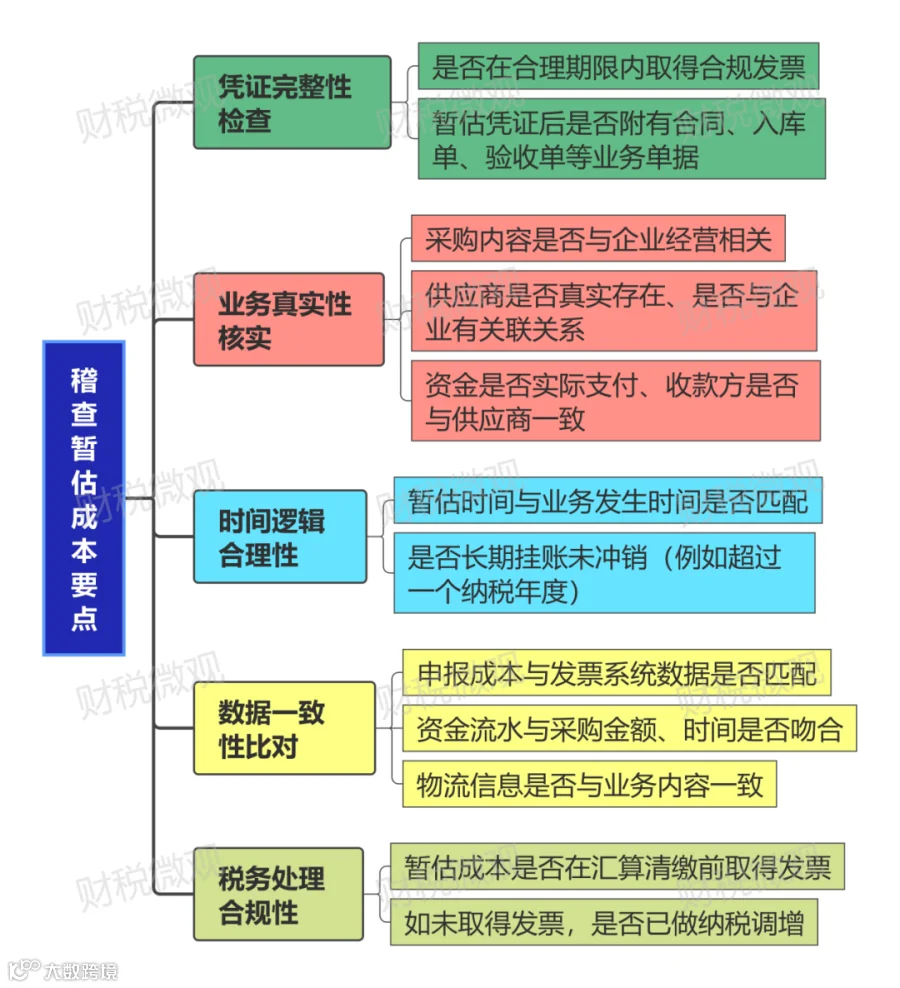
暂估入账,相信大家都不陌生。货到了、票没到,月底结账只能先估个金额入账。
但问题来了,暂估之后,发票最晚什么时候必须拿回来?今天咱们就把聊一聊这个事。
01
暂估入账,
最晚什么时候回票?
我们先看税务上规定:
根据《国家税务总局关于企业所得税若干问题的公告》(2011年第34号)第六条规定,
企业当年度实际发生的成本、费用,由于各种原因未能及时取得有效凭证的,预缴季度所得税时可暂按账面发生金额核算;但汇算清缴前,必须补充提供有效凭证,否则不得税前扣除。
也就是说,平时暂估入账没问题,季度预缴企业所得税时也能按暂估数来,但到了次年5月31日汇算清缴之前,必须取得发票。否则,需做纳税调增处理。
那会计上呢?
会计准则上没给硬性时间节点,只要业务真实的,与企业经营相关的支出,都可以入账。
结论:税法上给的是次年5月31日,也就是企业所得税汇算清缴结束前。
02
暂估的账务处理
暂估入账的分录并不复杂,咱们分两步走:
第一步:月末暂估入库
借:原材料/库存商品(暂估金额,不含进项税)
贷:应付账款—暂估应付款
注意:暂估金额不含增值税进项税额。
第二步:收到发票时,先红字冲回
借:原材料/库存商品(红字)
贷:应付账款—暂估应付款(红字)
第三步:收到发票后正式入账
借:原材料/库存商品(实际金额)
应交税费—应交增值税(进项税额)
贷:应付账款/银行存款
注意:
如果发票金额和暂估金额不一致的,直接按实际金额入账就行,差额不用单独调,因为暂估已经红冲了。
但如果是上年度暂估、次年汇算清缴前才拿到票,且金额有差异,那就得通过“以前年度损益调整”来处理,别直接调当期成本。
另外,如果暂估的是固定资产,次月就要开始计提折旧,但税法上折旧的税前扣除,同样要以发票为前提。
03
暂估入账的税务处理
一、增值税处理

二、企业所得税
分两种情况:
情况一:汇算清缴前拿到票
直接按实际金额税前扣除,暂估和实际有差异的,调整当期成本即可,不用做纳税调整。
情况二:汇算清缴前没拿到票
这笔成本不得税前扣除,需要做纳税调增。
但注意,若在以后年度取得有效凭证的,可以追补至该成本发生年度扣除,追补期限不超过5年。