


01
交易即开票,
11月1日起执行!
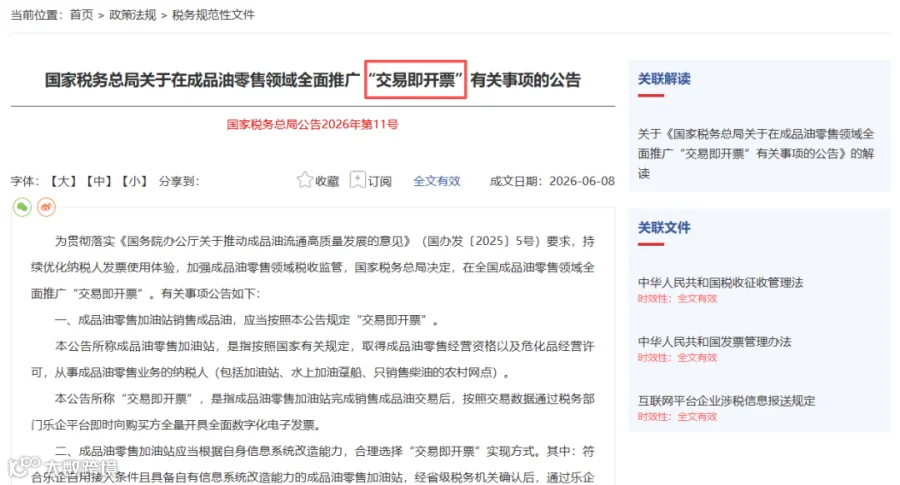
国家税务总局公告2026年第11号明确:2026年11月1日起,成品油零售领域要全面推广“交易即开票”。
一、谁必须执行?
公告说得很清楚,成品油零售加油站销售成品油,应当按照规定“交易即开票”。
二、什么叫“交易即开票”?
说白了,就是加油站完成销售成品油交易后,按照交易数据,通过税务部门的乐企平台,即时向购买方全量开具全面数字化电子发票。
注意一个关键词:即时,是交易完成就得开票。
其中,乐企平台是税务总局基于规则开放、标准统一原则打造的,与企业自有信息系统直接连接的数字化平台。
三、加油站如何做?
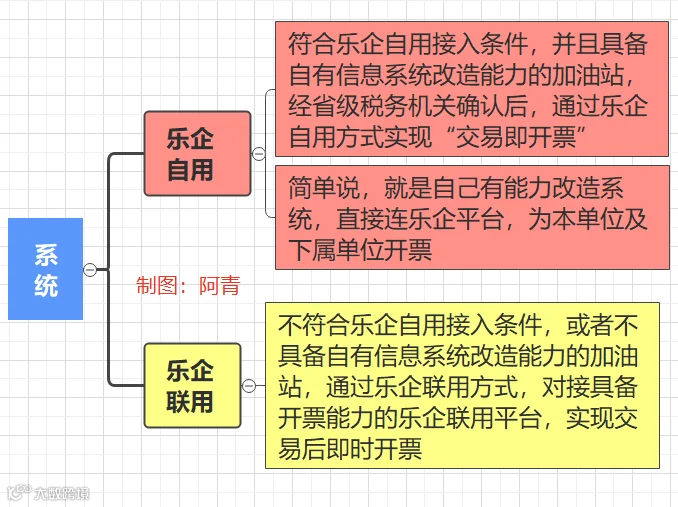
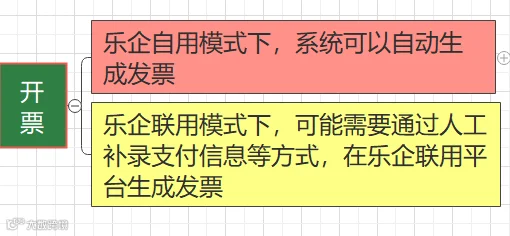
加油站要根据自身信息系统改造能力,合理选择实现方式。
02
全交易场景开票规则
1、第三方支付和互联网平台收款
购买方通过第三方支付平台或互联网平台支付加油款,加油站都应在交易完成后通过乐企平台即时开票。
互联网平台企业要作为直连单位接入乐企平台,向入驻加油站提供乐企联用服务,并按规定向税务机关报送涉税信息。
2、加油卡收款
购买方可以选择在充值时开具不征税普通发票,也可以选择在加油时开具普通发票或者增值税专用发票,但二者只能选一种。
如果选择充值时开票,系统会根据交易信息自动生成销售方为加油站、价税合计为充值金额的不征税普通发票,本次及后续使用加油卡加油就不再开具发票。
如果选择每次加油时开票,那么充值时不开发票,系统会对充值金额予以标记,根据每次加油交易信息自动生成发票,后续按加油金额逐笔开具,直到把充值金额冲减为0。
3、现金、赊销、对公转账等其他方式
加油站通过现金、赊销、对公转账等其他方式销售成品油收取售油价款,应当根据实际交易数据,通过乐企平台开具发票。
4、换开发票规则
发票开具后,购买方变更抬头可通过线上渠道申请,但线上仅能申请1次。
普通发票换开增值税专用发票,需携带营业执照复印件和加盖公章的情况说明线下办理。
个人加油卡用户把抬头设置为单位的,不得开具或换开增值税专用发票。
5、汇总开票限制
汇总开票方面,单位或个体户通过对公账户付款的,可单次即时开票,也可标注后汇总开票;未通过对公账户付款的,必须单次即时开票,不得汇总。
购买方是自然人的,必须单次即时开票,不得汇总,也不得开具增值税专用发票。
03
再见了,私户避税!
为什么税务要执行“交易即开票”?
近年来,税务与公安、商务、市场监管等部门联合稽查,持续加大对成品油零售领域涉税违法行为的查处力度。
从查处的案件看,成品油零售加油站主要是利用加油机作弊、账外经营、隐匿销售收入等方式偷逃税款。
你想想,如果加油站真实销售收入不进入账,或者用个人账户、个人收款码收款,说实话,税务很难完整掌握交易情况,这就给了偷逃税空间。
交易即开票的核心:是把交易数据、收款信息、发票开具全部串起来。
也就是说,加油站完成销售后,交易数据通过乐企平台即时开票,支付信息、订单信息、发票抬头信息等自动预填。
这样一来,私户收款、个人收款码收款这些操作,就很难再把收入藏起来。
因为只要交易发生,数据就要传,发票就要开,资金流和发票流、业务流必须对得上。私户避税那条路,将彻底行不通了。