


01
社保缴费新规,
11月1日起执行!
税务总局发布的《全国税务行政处罚裁量基准(2026年版)》(2026年第20号公告),自2026年11月1日起施行。
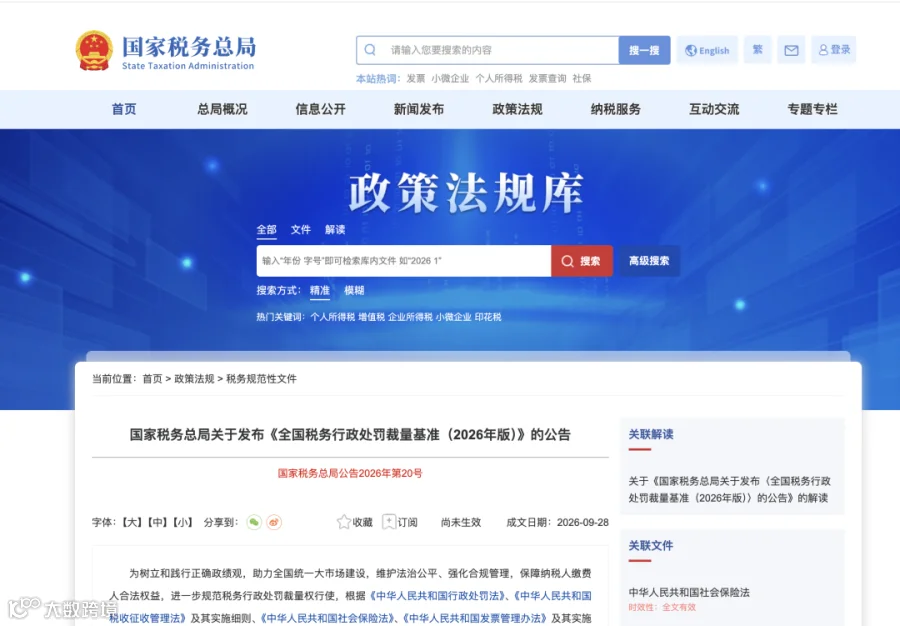
这次大变化是:社保费第一次被纳入全国统一的税务行政处罚裁量体系。
什么情况下会被处罚?
用人单位存在不缴或者少缴社保费;经税务机关责令限期缴纳;逾期仍未缴纳,会涉及欠缴数额1倍以上3倍以下的罚款。
那具体怎么罚?
新规把裁量划分成三档,采用“欠缴金额+欠缴占比”双维度判断:

第一档:处欠缴数额1倍罚款
欠缴金额不足50万元;
或50万<欠缴金额<500万元,且欠缴数额占应缴社保费比例不足30%的。
第二档:处欠缴数额1倍以上2倍以下罚款
50万<欠缴金额<500万元,且欠缴数额占应缴社保费比例超过30%的;
或欠缴金额500万元以上,且欠缴数额占应缴社保费比例不足30%的。
第三档:处欠缴数额2倍以上3倍以下罚款
欠缴金额500万元以上,且欠缴数额占应缴社保费比例超过30%的。
注意,滞纳金和罚款是两笔账。滞纳金是从欠缴之日起按日加收万分之五,年化约18.25%,时间越长,滞纳金越高。
02
税务局如何查社保?
社保费划转税务征收后,现在税务局查社保的逻辑越来越像查税。税务局不是只看你报了多少,而是看你报得对不对、全不全、合不合逻辑。
税务局会把社保申报数据与个税申报工资、企业所得税工资薪金支出等数据放在一起交叉比对。
1、社保申报人数与个税申报人数比对;
2、社保申报基数与工资个税申报数比对;
3、个税申报工资与企业所得税工资薪金申报比对。
三者比对不一致,会引起风险预警。
预警后,税务局会通知企业说明情况及限期整改,若限期不整改的,会展开实地核查,税务人员会约谈财务和HR,调取工资发放记录、银行流水、个税申报明细、社保申报明细,核对是否按实际工资足额缴纳。
如果发现少缴,会责令限期缴纳或补足,并从欠缴之日起加收万分之五的滞纳金;逾期仍不缴纳的,依法处理,最终可能面临欠缴数额1倍以上3倍以下罚款。
03
单位如何合规缴纳社保?
单位要想合规缴纳社保,建议从这几个方面入手:
1、缴费基数要真实
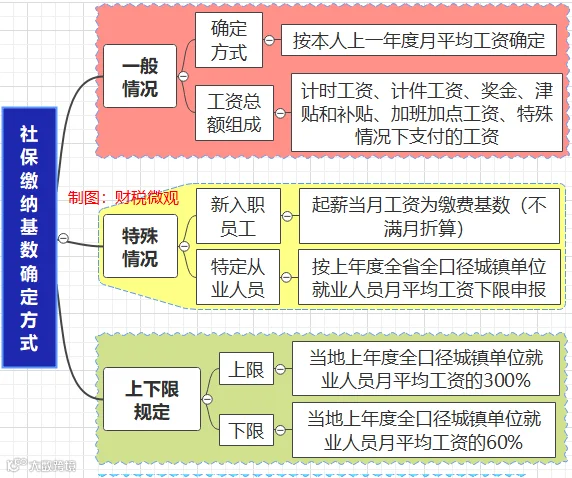
2、缴纳时间要按时
员工入职要及时增员,离职要及时减员。试用期也是劳动关系,也要依法缴社保,不能以还没转正为由不缴。
3、人员覆盖要全面
只要与公司存在雇佣关系的员工都必须为其缴纳社保。比如正式员工、试用期员工都要缴纳。
4、数据要能对得上
个税申报的工资薪金、企业所得税税前扣除的工资薪金、社保缴费基数、银行流水,这几项数据尽量保持一致。社保入税后,税务部门的数据比对能力越来越强,异常很容易被发现。
5、签订自愿放弃社保的协议
员工签了自愿放弃声明,或者单位发现金补贴代替社保,法律上一律无效。员工事后投诉,单位仍要补缴,还可能面临滞纳金和罚款。
6、留好台账和凭证
证据链:劳动合同、工资表、考勤记录、缴费凭证、补缴记录留存被查。