


印尼新HPM法令已经在4月15日生效了。
它绝非一次简单的印尼税收调整——而是一次结构性震动,它通过迫使印尼生产商承担显著攀升的镍矿石成本,在不经意间压缩了其超低成本运营与澳大利亚、加拿大西方竞争对手之间曾经悬殊的差距。该政策将出乎意料地为西方国家镍项目重新具备经济可行性、乃至成为地缘政治上不可或缺的供应来源,创造了条件——尤其体现在电池级镍的供应链上。
一、背景描述:西方生产商的成本危机
在分析HPM政策影响之前,有必要先厘清该政策出台之前,西方生产商所面临的严峻处境。
印尼HPAL工厂的镍生产成本约合澳元5,000至7,000澳元/吨,而澳大利亚生产商的现金成本高达18,000至22,000澳元/吨,即便在15,000澳元/吨的镍价下也完全无法与之竞争。其结果是整个澳洲镍行业的全面收缩:过去五年间,澳大利亚镍矿采矿业收入以15.2%的年均复合增速持续下滑,2024年萎缩至约14亿澳元。
结果是,必和必拓关闭了西澳大利亚镍业务,根源就在于该地区劳动力与能源成本太高所形成的高成本结构。
而加拿大因其硫化物矿床地质条件(品位更高、处理成本更低)而略具优势,但同样面临着来自印尼红土镍矿过剩供应的生存压力。
二、HPM政策实锤影响镍生产成本
新法令的具体数据影响非常显著,分开来讲:
火法冶金/RKEF工艺(镍生铁,NPI):
HPM定价公式调整为全球镍矿建立了结构性成本底线——将矿石价格的最低计算比例从金属价格的17%提升至30%,并纳入钴等副产品定价,使NPI生产成本每吨增加约500美元。
湿法冶金/HPAL工艺(混合氢氧化物沉淀,MHP,即电动车电池供应链路线):
根据SMM估算,从外购HPAL矿石(扣除钴信贷后)生产MHP的成本将较此前增加约2,600美元/吨镍;一体化MHP生产精炼镍的成本估计较HPM公式调整前增加约2,652美元/吨镍。
然而,HPM本身的成本冲击并非全貌,硫磺价格的飙升构成了叠加性打击:
印尼75%的硫磺供应来自受地缘政治紧张局势干扰的波斯湾地区,2月以来,硫磺价格已从每吨150美元飙升至近1,000美元,仅这一因素就使HPAL生产成本每吨增加了约9,000美元。
所以,两项成本上升,合计造成了约11,000美元/吨的成本增幅,从根本上改变了HPAL的经济模型。
最终结果是:HPAL生产商在成本曲线上已被推向"全球NPI生产商所在的位置"——这种成本趋同,在两年前几乎是不可想象的。
三、各国竞争力对比矩阵
下表综合了三大主要产区的当前及HPM政策后成本动态:
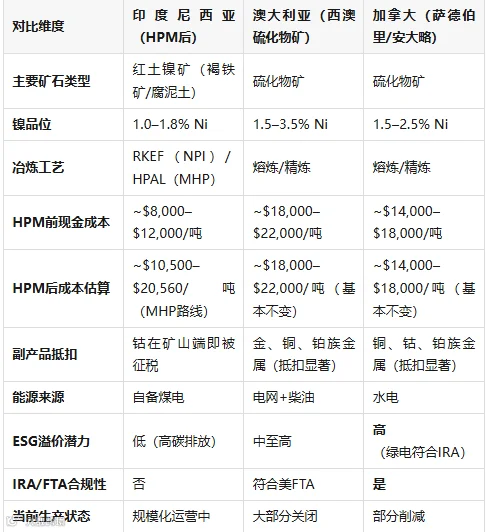
数据来源:SMM、Crux Investor、Mining.com、标普全球、IBIS World。
四、印度尼西亚仍然持有的优势
尽管面临HPM带来的成本压缩,低估印尼竞争力仍为时过早。印尼以下三大结构性优势依然完好:
(一)规模优势与已建成基础设施。 印尼目前拥有约10个在运行的MHP项目,合计设计产能约44万吨/年镍金属量;随着多个HPAL项目于2026年建成投产,产能预计将近乎翻番,达到86.2万吨/年。任何西方国家短期内都无法复制这一规模。
(二)长期市场主导地位。 印尼全球市场份额预计将从2025年的59.9%进一步提升至2035年的74.1%,届时LME镍价预计将达到17,600美元/吨(标普全球CERA预测)。
(三)自备煤电=低能源成本。 印尼冶炼厂依托廉价自备煤电运营——这是澳大利亚和加拿大生产商面对电网电价或柴油成本时根本无法企及的核心竞争要素。讽刺的是:这一优势同时也是印尼最大的ESG隐患(见第六节)。
五、西方项目重获竞争优势的窗口
HPM政策已在三个具体情境下,为澳大利亚和加拿大项目打开了真实的竞争窗口:
情境A:LME镍价回升至20,000美元/吨以上
如果镍价在约15,000美元/吨附近,约四分之一的全球供应在现金成本线上下挣扎,面临矿山关闭风险。若价格因电动车需求激增或供应冲击而回升至20,000美元/吨以上,西方硫化物矿山将重新恢复盈利,而印尼生产商的成本底线那时已经被永久性抬高。
情境B:IRA合规/"绿色镍"溢价
印尼《通胀削减法案》为其国内来源或加工的关键矿物(包括镍)创造了强力政策激励,为北美等政治稳定地区布局良好的项目带来了重大机遇。加拿大项目如Crawford项目、Talon Metals的Tamarack项目,均可享受IRA税收抵免,并有资格接入美国电池供应链整合体系——这是印尼生产所完全无法触及的市场渠道。
情境C:欧盟电池护照与碳边境调节机制
随着欧盟碳边境调节机制(CBAM)与即将落地的欧盟电池护照对高排放产品设置壁垒,使用燃煤电力生产的镍所制造的电动车及电池,可能面临被欧洲市场拒之门外的风险。澳大利亚拟推进的可再生能源驱动镍加工路线,以及加拿大水电支撑的冶炼工艺,有望在印尼煤电NPI望尘莫及的领域获取"绿色镍"溢价。
六、战略悖论:印尼的政策或许正在"救活"其竞争对手
印尼的HPM改革中隐藏着一个地缘政治悖论。印尼政府一贯致力于加强对本国资源和产品的定价主导权、增加国家税收收入、提升印尼的国际经济地位。然而,所选择的机制——人为抬高成本底线——却产生了一个始料未及的效果:它使西方镍矿项目在比以往更低的LME价格下就能实现经济可行性。
在镍价长期低迷的环境下,若缺乏价格溢价机制,西方生产商将持续无法与印尼竞争——但HPM已从结构层面压缩了这一竞争差距。该政策实质上将印尼生产商的成本曲线,更接近,甚至开始与澳大利亚和加拿大的幸存矿山重叠。
正岩结语
HPM改革是一次自我施加成本的提升,它收窄但未消除竞争差距。而其真正意义在于:它从结构上重新定价了全球镍矿成本曲线,使加拿大硫化物项目和澳大利亚绿色镍,有可能在特定条件下重新具备竞争力。
争夺电动车电池供应链的战役,已不再单纯是"谁的镍最便宜"的游戏,而日益演变为:谁能以正确的方式生产镍。