


当中国钢铁产量进入调整期,全球铁矿石市场的风向也在悄然变化。作为全球第四铁矿石出口商,Fortescue Metals Group近几年业绩的剧烈波动,正是这一变化的缩影。

从时间线看,2021年是一个明显的分水岭。受疫情后全球基建复苏和中国钢铁高产带动,铁矿石价格一度冲高至每吨160美元左右。彼时,Fortescue年度净利润突破百亿美元,创历史纪录。高价格叠加公司低成本优势,使其利润呈“放大式增长”。
但周期很快反转。2022年以来,中国房地产投资放缓、钢铁需求边际走弱,全球粗钢产量从高位逐步回落。钢铁需求降温,意味着铁矿需求同步减弱。铁矿价格随之回调,到2024—2025年间已降至每吨90—100美元区间。价格回落直接压缩矿企利润空间。Fortescue 2025财年净利润降至约30多亿美元,仅为峰值时期的三分之一左右。
Fortescue是一家高度依赖单一矿种的企业,铁矿石就是它的命脉。其铁矿现金成本维持在17—18美元/吨左右,成本端相对稳定。一旦价格上涨,利润迅速放大;一旦价格下跌,利润快速收缩。换言之,公司业绩几乎是铁矿价格的“放大镜”。
值得注意的是,2024年公司利润曾短暂回升,但这更多源于成本优化和品位溢价改善,并非需求基本面逆转。2025年利润再度回落,说明铁矿价格已进入新的平稳甚至偏弱阶段。
这背后是一个简单却残酷的逻辑链条:
中国钢铁产量 → 全球铁矿需求 → 铁矿价格 → 矿山利润。
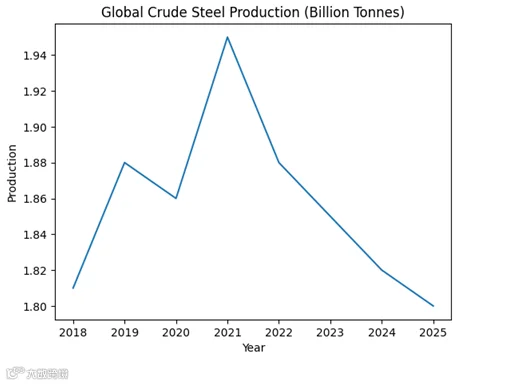
全球粗钢产量2018-2025的变化
过去十多年,中国钢铁高增长阶段推动了全球铁矿巨头的利润爆发。如今,中国钢铁行业正进入“减量提质”阶段,粗钢产量趋于稳定甚至温和下降。需求结构从房地产向高端制造、绿色转型转变,对铁矿石品位和碳排放提出更高要求。
在此背景下,全球铁矿市场将告别高利润时代,进入低波动、低利润区间。对于Fortescue而言,维持高分红的同时寻找新增长点,成为现实挑战。这也是为什么市场频频讨论其在铜等能源转型金属领域的布局进展。

总体来看,铁矿石利润的“黄金时代”可能已阶段性过去。对于中国钢铁产业链而言,这既意味着原料价格压力缓和,也预示着全球矿业格局正在重新洗牌。未来几年,铁矿价格不再由单一需求驱动,而将更多受到全球制造业周期和能源转型节奏的影响。
周期仍在,但逻辑已经改变。