


截至4月6日,印尼镍仍然占据全球最大市场份额——60%。前文提到,印度尼西亚镍业正处于一个关键转折点。印尼政府主导的激进供应管控已成功推动镍价回升,但与此同时,硫磺短缺、安全事故频发、暴利税(Windfall Tax)政策悬而未决,正从多个维度冲击镍矿行业。这一"政策刺激"与"成本增加"并行的局面,将深刻影响全球镍矿。
前文链接观察 | 印尼镍矿面临大面积停产,风险严重
一、生产配额收紧到什么程度?
由于印尼政府配额制度收紧,使得镍价迅速提升,以下是伦敦金属交易所LME镍价官方价格曲线。
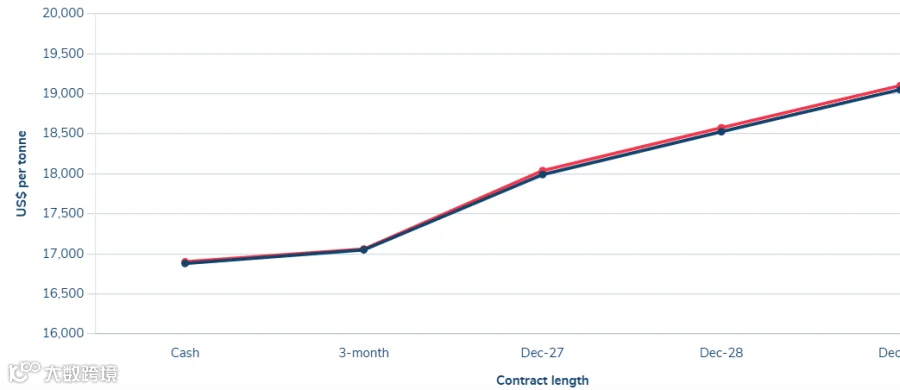
伦敦金属交易所LME Official Prices Curve
目前,印尼能源与矿产资源部(ESDM)已批准约2亿吨镍矿石开采配额,后续审批仍在推进中,官方表示,若价格继续回升,将释放更多配额。
二、硫磺危机(新变量)
电池级镍生产所必需的HPAL(高压酸浸)工艺,高度依赖硫磺作为关键原料。但受持续的美伊冲突影响,全球硫磺供应链遭受严重干扰,印尼国内硫磺价格已急涨逾20%,攀升至每吨约600至700美元。
更令业内紧张的是,若供应紧张局面得不到缓解,部分HPAL设施可能在两个月内被迫停产。
这或将导致短期内镍企减少混合氢氧化物沉淀(MHP)产出,压缩电池级镍的可用供应量。而若停产范围扩大,全球EV电池原料成本将随之抬升,将传导至整车制造端。
三、暴利税悬而未决
原定于2026年4月1日生效的镍及煤炭出口“暴利税”,因“技术细节尚未厘清”而被推迟实施。尽管短期内缓解了企业的税务负担,但政策悬而未决本身正在制造不确定性,它会引起:
-
外资矿企难以测算项目盈亏平衡点,新增投资意愿下降; -
一旦暴利税落地,将直接压缩已因价格低迷而收窄的企业盈利空间; -
政策反复也削弱了印尼作为"可预期投资目的地"的国际形象。
四、LFP替代趋势威胁镍企的远期预估
尽管供应管控在短期内推高了镍价,但镍金属需求端的结构性变化不容忽视。全球EV制造商——尤其是中国主流车企——正加速向磷酸铁锂(LFP)电池转型,该电池技术完全不需要镍。
在中国,镍锰钴三元电池(NMC)的市场占有率已从2024年的25%下滑至2025年前三季度的18%,不含镍的磷酸铁锂(LFP)电池持续抢占份额。占全球镍需求逾60%的不锈钢需求,在2026年也难有起色。
尽管印尼政府高举配额削减大斧,整个镍金属行业的实际产量降幅或远不及预期。在建产能还在陆续投产,之前扩产的惯性仍在向前推进,2026年镍产量预计仍将增长11.9%,达到290万吨。
比如淡水河谷印尼公司,它的批准配额仅为其申请量的约30%,但该公司及其合作伙伴仍在推进项目增产,那是计划中的大型高压酸浸(HPAL)项目——波马拉亚项目计划,并计划原定2026年8月左右实现工程竣工,设计年产混合氢氧化物沉淀(MHP)约12万吨。
在巨额投资已然落地的背景下,这些项目形成了强劲的产量上行动力,即便配额政策持续收紧,也难以短时间内逆转。
核心结论
印尼镍业当前正处于镍价与各种因素互相交错的动荡期。而一旦HPAL产线因原料短缺而大规模停产,其对电池级镍供应链的冲击将远超配额调整的影响范围。
与此同时,”暴利税“仍悬在头顶,远期还有LFP替代产品的不利预估。但这还不是最重要的。
真正的考验,是在2026年下半年新增产能陆续投产,而”限量促销“政策已成强弩之末后,才会真正到来。