


马里共和国Goulamina项目是“风险-回报-控制权”三者权衡的清晰案例。中国企业在西方资本撤出马里后,快速建立上游资源基地,补齐产业链短板,并优先选择资源禀赋好、进入壁垒相对可控的领域,追求长期供应链安全而非短期财务回报。
这对于中企来说并非孤例,而是系统性非洲战略布局的体现。
一、马里Goulamina项目
Goulamina锂辉石项目位于马里南部布古尼地区(距巴马科约150公里),是非洲最大的硬岩锂矿之一。已探明矿石资源量约2.11亿吨至2.67亿吨,平均Li₂O品位约1.37-1.38%,对应锂资源量约714万吨LCE(碳酸锂当量),矿山设计寿命超过20年。
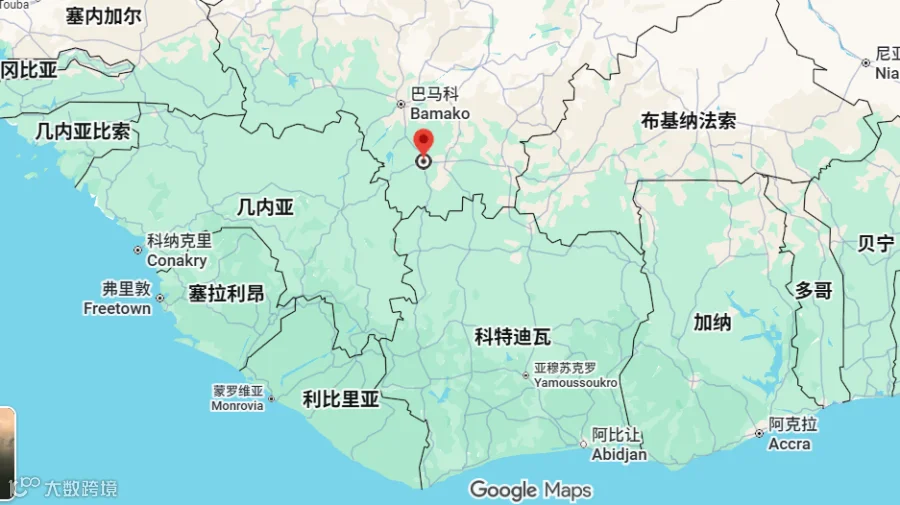
开发与生产现状:
-
2022年起建设,一期产能50.6万吨/年锂辉石精矿。 -
2024年12月正式投产,2025年6月首批精矿装船发运中国,2025年贡献约30万吨,预计2026年实现满产(超50万吨/年),二期扩建规划中。
股权演变:
-
早期:Leo Lithium(澳)与Ganfeng(赣锋)合作开发。 -
后期赣锋逐步增持:2023年起收购全部股份,2025年7月以约3.427亿美元买下Leo剩余40%权益,实现对Mali Lithium 100%控制。 -
马里政府按2023年新矿业法行权:持股35%(10%免费干股+25%付费购买),赣锋间接持股65%,保留实际控制权。政府购股款通过未来分红逐步抵扣。
二、其他中国企业的锂矿布局:
与此同时,在津巴布韦中企大量布局。
非洲矿业 | 华友钴业突出重围,在津巴布韦“双轨运行”
华友钴业除布局津巴布韦Arcadia锂矿外,同时布局刚果(金)钴铜项目;中矿资源重点布局津巴布韦Bikita项目等。
马里虽然不是主战场,但也是中国锂资本活跃区之一。
三、战略逻辑:为什么是中企成为“接盘侠”?
西方资本撤出后,马里军政府最缺的是资金、基建、电力、道路基础设施、以及非西方合作伙伴,而中国企业最强的恰恰是:“资源—融资—工程”一体化的服务能力。
同时中国锂产业链(精矿-碳酸锂/氢氧化锂-正极-电池)全球产能占比极高,但上游资源自给率低,高度依赖进口。全球锂矿开发中,优质低风险资产多被传统西方产业巨头长期锁定。中国企业试图通过“资源+加工+市场”一体化模式,追求全链条成本领先和供应安全。
中国企业有较强海外工程执行能力(如基础设施配套、社区管理经验),且国家层面新能源战略提供长期视野支撑,愿意承担地缘/安全溢价,并以此换取资源控制权。这符合“人弃我取”的中国气魄,并在非洲反复成功运用。
四、马里项目的吸引力:
- 资源禀赋好、成本潜力低。
Goulamina项目的硬岩锂辉石品位较高,开采规模大,单位生产成本具竞争力(根据早期AISC测算)。 - 控股权主导。
西方企业(如澳洲Leo Lithium)因马里新矿业法提高本地权益、增加本地化要求而退出。而赣锋锂业则通过增持,实现了股权控制65%,锁定长期稳定供给。 - 时机恰当。
在锂价周期低谷时抄底,资本开支与收购总成本相对可控,赣锋投入约6亿美元,控制该世界级项目。 - 物流与市场匹配。
锂精矿经科特迪瓦等港口运往中国,与国内下游产能无缝对接,规避中间贸易环节。
五. 风险与机遇
地缘与安全:
-
马里政局不稳,并且存在地区恐怖主义威胁,中国项目需依赖安保投入,以及与军政府的密切合作。 -
物流依赖跨境运输走廊,总行程6-7天至港口,易受区域不稳定影响。
政策与合规:
-
2023马里新矿业法强化了国家权益,并强调本地化采购、雇佣等要求。马里政府取得35%持股比例,还有进一步调整的可能。 -
马里政府要求增加分红、税收等收益分享,但赣锋通过控股权和运营权维持主导该矿运营。
市场与运营:
-
锂价波动:当前全球供给增加、需求预期变化下,锂精矿价格承压,项目回本周期待严谨测算。 -
非洲绿地项目基建、劳动力、环保标准磨合期长,但Goulamina已实现投产发货,证明可控。
积极因素:
正岩结语
该项目布局逻辑清晰且具战略理性,在全球锂竞争压力下,以资本、技术和执行力优势开发稀缺资源,实现控股权与供应链稳定,体现了资源全球化中,不同参与者的投资偏好分化与互补。
更广泛意义上的启示在于:它是中国锂资本全球布局的典型样本。
(消息来源,Yahoo Finance,观点仅代表正岩立场,不作为投资参考)
非洲矿业往期回顾
快讯 | 津巴布韦政府宣布立即暂停所有原矿出口,将对中方投资造成直接影响
津巴布韦“锂禁令”最近进展:从全面禁令到受控解封,哪些中企解绑,又有谁在发愁
非洲五国的矿业定位与商机
加纳——非洲黄金海岸,从累进税到“合规”,正一步步走向信用崩塌
非洲五大矿业项目:最新动态报告
非洲矿业大会 | 看看都有哪些品牌来了
专题 | 卡特彼勒代理如何服务非洲矿山
洞察报告:2026年非洲矿业—机遇与风险
非洲矿业 | 华友钴业突出重围,在津巴布韦“双轨运行”