摘要:
今年4月29日,央行发布《中国人民银行关于在全国范围内实施全口径跨境融资宏观审慎管理的通知》(下称“《通知》”),将此前已在上海自贸区等地区试点的外债宏观审慎管理模式推广至全国范围。
《通知》自5月3日起施行,原则上今后将适用外债宏观审慎管理模式,但针对外商投资企业、外资金融机构允许在过渡期内从现行跨境融资管理模式和宏观审慎管理模式下任选其一,模式一经选定,原则上不得更改。过渡期限长短和过渡期安排,将由相关部门另行制定方案。对外商投资企业而言,现行跨境融资管理模式为投注差管理模式,即外商投资企业的最高外债额度上限为其投资总额与注册资本之间的差额。而宏观审慎管理模式下,企业的外债额度根据公式计算,主要在与其净资产挂钩。
除了具体管理模式调整外,根据《通知》,外管局不再实行外债事前审批,企业改为事前签约备案,金融机构改为事后备案。
另外根据《通知》和今年6月9日外管局发布的《国家外汇管理局关于改革和规范资本项目结汇管理政策的通知》(汇发[2016]16号),外债资金结汇管理将全面实施外债资金意愿结汇管理。
下文将从外债额度管理、外债签约管理、外债资金结汇管理三个方面,对今年的外债管理模式改革进行介绍。
一、外债额度管理
(一)现行跨境融资管理模式
《通知》实行之前,外商投资企业(房地产企业、投资性公司、租赁公司除外),实际最高可借用外债额度为投资总额与注册资本的差额(投注差)*外方股东资金到位比例。纳入可借用额度控制的包括短期外债余额、中长期外债发生额及外保内贷项下担保履约形成的未偿本金余额。
现行跨境融资管理模式项下,中长期外债及人民币外债以发生额纳入外债总额控制。即一旦借入中长期外债或人民币外债,该笔外债签约金额将永久占用企业的“投注差”,即便到期清偿,外债额度也无法重新恢复。
外商投资企业境外人民币借款办理展期的,首次展期不计入外商投资企业外债总规模,此后的展期计入外债总规模,即重复占用企业的“投注差”。外商投资企业境外人民币外债转增资本的,不再计入外商投资企业外债总规模。
(二)宏观审慎管理模式
宏观审慎管理模式项下,跨境融资风险加权余额不得超过跨境融资风险加权余额上限。与现行跨境融资管理模式不同,该模式项下的跨境融资风险加权余额上限是与企业净资产挂钩,是根据企业每年经营情况变动的,同时,该模式下不存在中长期外债到期清偿后仍然占用额度的情况。具体公式如下:
跨境融资风险加权余额=Σ本外币跨境融资余额*期限风险转换因子*类别风险转换因子+Σ外币跨境融资余额*汇率风险折算因子。
跨境融资风险加权余额上限=资本或净资产*跨境融资杠杆率*宏观审慎调节参数。
对于外商投资企业而言,当前的跨境融资杠杆率为1,宏观审慎调节参数也为1。因此,外商投资企业的外债风险加权余额上限为其企业净资产,以最近一期经审计的财务报告为准。
同时,宏观审慎管理模式对不同期限、不同币种的企业外债引入期限风险转换因子和汇率风险折算因子计算风险加权余额。外商投资企业外债风险加权余额可以如下方式计算:
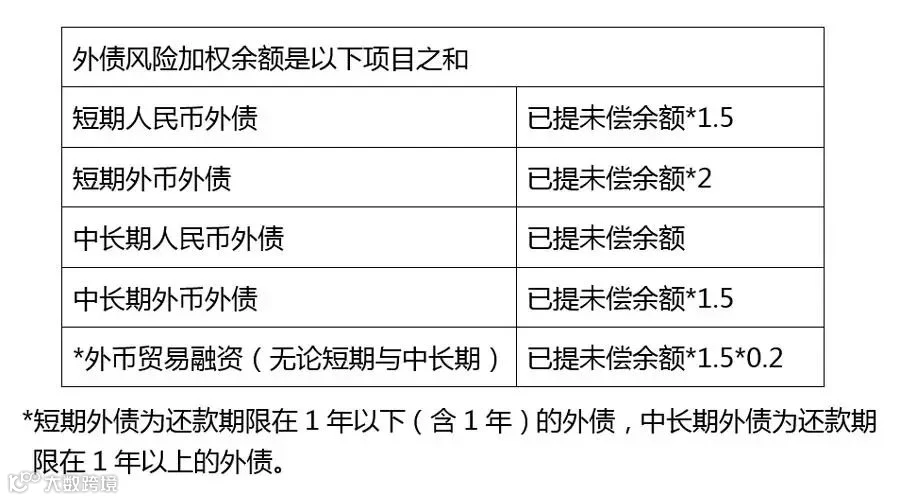
另外,根据我们与外管局上海分局外债管理窗口的现场咨询,进行外债签约备案时,该笔外债以签约额为已提未偿余额纳入外债风险加权余额计算,但首笔外债由于不存在已提未偿余额,将以首笔外债的签约额计算。
二、外债签约管理
(一)《通知》前外债签约管理模式
外商投资企业应当在外债合同签约后15个工作日内,到所在地外汇局办理外债签约登记手续,取得外汇局出具的《境内机构外债签约情况表》。凭此可直接向银行申请办理开立、关闭外债账户以及外债提款、结售汇和偿还等手续。
(二)《通知》项下外债签约管理模式
外商投资企业应当在外债合同签约后但不晚于提款前3个工作日,向国家外汇管理局的资本项目信息系统办理跨境融资情况签约备案。
根据我们与外管局上海分局外债管理窗口的现场咨询,企业应提款前3个工作日到所在地外汇局办理外债签约备案,取得《宏观审慎外债风险加权余额情况表》。
为企业办理跨境融资业务的结算银行应向中国人民银行人民币跨境收付信息管理系统报送企业的融资信息、账户信息、人民币跨境收支信息等。所有跨境融资业务材料留存结算银行备查,保留期限为该笔跨境融资业务结束之日起5年。
外商投资企业应每年及时更新外债相关信息(包括境外债权人、借款期限、金额、利率和自身净资产等)。如经审计的净资产,外债合同中涉及的境外债权人、借款期限、金额、利率等发生变化的,企业应及时办理备案变更。
三、外债资金结汇管理
根据《通知》规定,企业外债资金如有实际需要,可结汇使用。企业外债资金的使用应符合国家相关规定,用于自身的生产经营活动,并符合国家和自贸区的产业宏观调控方向。2016年6月9日,国家外汇管理局发布《国家外汇管理局关于改革和规范资本项目结汇管理政策的通知》(汇发[2016]16号),全面实施外债资金意愿结汇管理。
根据汇发[2016]16号,外商投资企业可将外债专用账户的外债资金结汇划入其对应的 “资本项目—结汇待支付账户”,并通过该账户办理各类支付手续。结汇待支付账户的支出范围包括:经营范围内的支出;支付境内股权投资资金和人民币保证金;划往资金集中管理专户、同名结汇待支付账户;购付汇或直接对外偿还外债、划往还本付息专用账户;购付汇或直接汇往境外用于回购境外股份或境外上市其他支出;外国投资者减资、撤资资金购付汇或直接对外支付;为境外机构代扣代缴境内税费;代境内国有股东将国有股减持收入划转社保基金;购付汇或直接对外支付经常项目支出;经外汇局(银行)登记或外汇局核准的其他资本项目支出。
结汇待支付账户内的人民币资金不得购汇划回资本项目外汇账户。由结汇待支付账户划出用于担保或支付其他保证金的人民币资金,除发生担保履约或违约扣款的,均需原路划回结汇待支付账户。
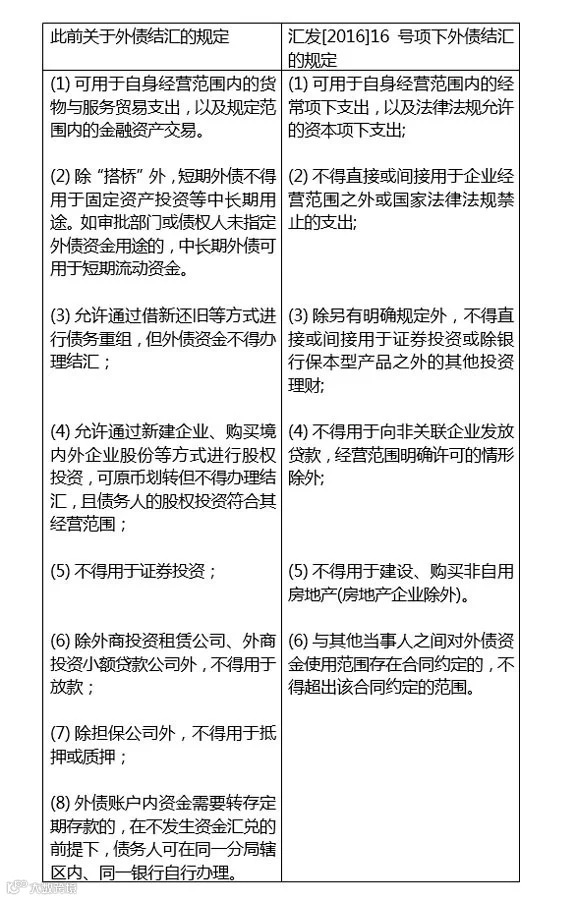
外债资金的使用应在经营范围内遵循真实、自用原则,外商投资企业借用的外债资金及其结汇所得人民币资金的用途如下。
业务联系人:沈轲 律师 | 合伙人
联系电话:86-21-5047 3330
邮箱地址:ke.shen@hhp.com.cn
想要获取更多信息或者相关业务领域合伙人的简介和联系方式,请点击左下方“阅读原文”链接