


【目录】
(一)9月起金税盘、税控盘打通使用
(二)电信业营改增首月效应显现:税负增加利润下降
【9月起金税盘、税控盘打通使用】
税务总局“便民办税春风行动”再度发力:鉴于营改增持续推进,需要同时开具增值税专用发票和货运专票的混业经营户不断增多,纳税人开票时既要购买金税盘又要购买税控盘,税务总局决定自9月起,将两种盘打通使用,纳税人任选其一即可开具增值税专用发票、增值税普通发票、货物运输业增值税专用发票和机动车销售统一发票4种发票,不仅方便了纳税人操作,降低了办税成本,还为下一步营改增扩大到生活类服务业创造了条件。
税务总局电子税务管理中心有关负责人介绍,金税盘和税控盘是两套不同的税控装置,诞生于不同的特殊历史条件,使用不同的密码算法,自成体系。金税盘使用增值税防伪税控系统,可开具增值税专用发票和增值税普通发票,营改增试点地区和行业一般纳税人(提供货物运输服务的纳税人除外)适用;税控盘使用货物运输业专用发票税控系统,可开具货物运输业增值税专用发票和机动车销售统一发票,提供货物运输服务的一般纳税人适用。这样,兼有不同税率或征收率的销售货物、提供加工修理修配劳务或应税服务的混业经营户,在使用税控系统开票时,就需要购买两套税控器具,使用两套开票软件分别开具增值税专用发票和货运专用发票。
为解决两套税控器具并存、使用和维护不便的问题,降低企业纳税成本,税务总局在2013年10月就着手研究增值税防伪税控系统和货物运输业专用发票税控系统业务需求,今年1月底开始实施金税盘和税控盘打通融合开发工作,取得了以下突破:
——改造税控装置底层,升级金税盘和税控盘,保持各自密钥体系不变,灵活适应用户需要。
——修改税控开票软件,防伪税控系统开票软件增加开具货运专票和机动车发票功能,货运税控系统开票软件增加开具专用发票和普通发票功能,统一开票软件名称和版本,使两种盘都能开具4种发票。
——修改税控系统后台,增加税控装置读写访问控件,使防伪税控系统能够发行税控盘、货运税控系统能够发行金税盘,支持单营户、混营户的金税盘或税控盘的自动读写功能;修改抄报接口,支持统一接收4种发票的抄报信息;升级扫描识别控件,支持认证不同税控装置及密钥体系开具的4种发票。
——修改增值税发票网上受理平台,规范4种发票的加密方式和报文格式,支持税务数字证书,增加双向身份认证功能,使税控发票开票软件与税控系统后台的网络渠道更加安全。还同步修改综合征管软件与货运发票税控系统的接口,实现货运发票发售和写卡一步完成。
5月中下旬,税务总局已在浙江、湖南、宁波、北京、安徽等地组织了税控系统功能互通项目业务技术实地测试,修正和验证了基层业务、技术人员反映的问题和缺陷,优化了软件功能。
税务总局货物和劳务税司相关负责人表示,下一步,将根据业务需要,将货运发票红字票和失控货运发票纳入统一管理,修改完善货运发票后台系统。同时,整合两个税控系统的后台软件,统一税务端界面,实现单点登录,方便基层操作,为营改增持续推进做好准备,为推行增值税发票系统升级版奠定基础。
【KKR操刀史上最大收购】
交易背景
RJRNabisco作为美国最大的食品和烟草生产商,是当时美国排名第十九的工业公司,雇员14万,拥有诸多名牌产品,包括奥利奥、乐芝饼干、温斯顿和塞勒姆香烟、Life Savers糖果,产品遍及美国每一个零售商店。
1988年末,金融市场上发现RJR Nabisco的股票价值被严重低估。同年10月19日,以其CEO为首的管理层(买方)对股东方发起要约收购。作为应对,以董事长为首的董事会(卖方)组建了特别委员会,制定了竞投规则:
1.提案不能附带变卖任何公司资产的附加条件;
2.提案必须付给公司股东“可观的股票相关利益”;
3.提案必须列出融资的细节,包括承诺协议和出价中非现金部分的具体组成细节;
4.提案必须获得公司董事会的通过
随后,董事会并向社会公布了这期要约收购事件。不久,当时最耀眼的金融机构 (包括律师所等),便纷纷参与到这场精彩纷呈的大混战中。人类历史上最大的一场收购杰作,在此拉开帷幕。

通过两个月的竞逐,本次世纪大收购的竞争方Frostmann和 First Boston 在头两轮就退出了,所以最后的竞争一直是KKR和管理层的竞争。关于竞争的内容,我们可以通过下图进行比较:
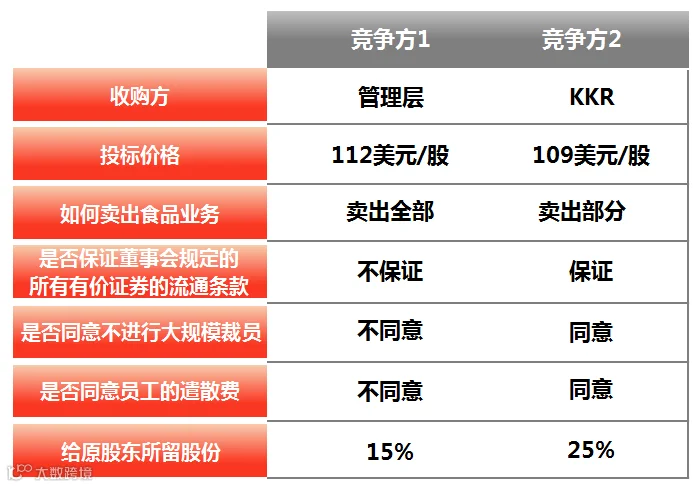
我们通过对比便可知道,作为卖方(董事会),没人不会采取KKR的竞标方案。虽然后者竞价略低,但其他方面他所提供的条件,不光充满了强烈的利益的诱惑,也具有残酷商业竞争之下所难具备的人情味。
即使我们用马基雅维利式的“目标美德”去指引一个“唯利是图”的政治家和企业家,但是,社会不是仅仅存在于理性之中。一个没有人情味的政治,是短命的;一个没有人情味的企业?那更是短命的。虽然我们可以把“人情味”理解为是利益的一部分。
所以,结果就是,KKR得到了董事会的认同,更得到了目标公司雇员的支持。关于在人性上的深刻思考,管理层的做法确实显得有些不“厚道”,并且其针对KKR所采取的“降落伞”计划,也使其在公司民心尽失。
毫无疑问,这场世纪并购的赢家—— KKR最终以320亿美元的交易额(包含250亿收购费及金融机构的各项收费等),完成了这场收购。
回顾这场世纪大战,我们只需要一看KKR的并购天团,便可知道其成功的必然。关于KKR的资金组织架构,可以参考下图:
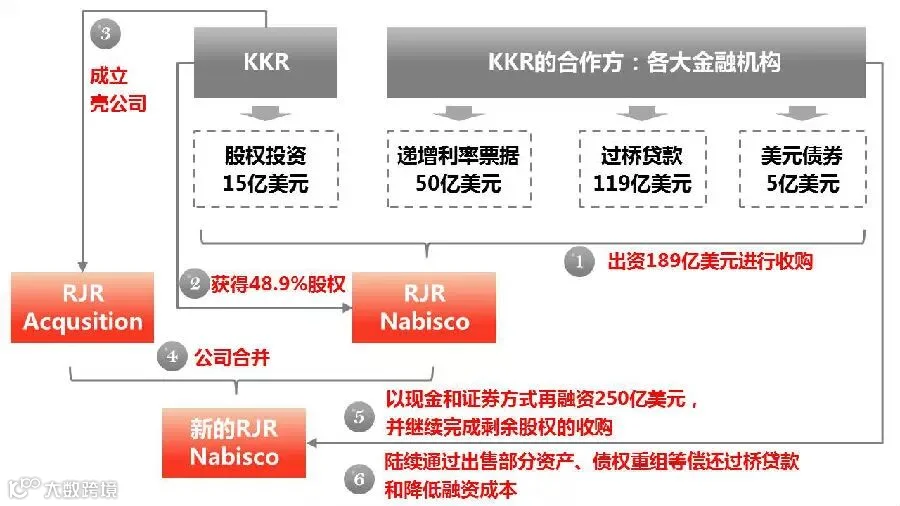
正所谓“前无古人,后无来者”。别忘了,这起320亿美元的世纪大收购,诞生于1988年,它的交易额占当年美国整个并购市场总交易额的1/3。单凭这一点,足够让史上所有并购终生都难以企及。
我们看到KKR荡气回肠的收购、大刀阔斧的改革的同时,也要关注他们背后的能量—— KKR有底气开出这样的条件,是因为他们有着近乎于无敌的资金筹措能力以及深厚的社会精英资源。前者是有摩根、美林这些金融宇宙中最耀眼的恒星,以及当时在华尔街呼风唤雨的高收益债券之王——麦克·米尔肯作为阳光般的鼎力相助。后者,则是企业在收购后期的运营成长过程中的那坚实丰厚的土壤——强大的社会资源能够支撑公司的成长,无论在政策、法律、企业战略、行业上下游、人才输送等各方面。
我们要知道,一个完整的并购,并非一个交易的完成,还有后期的运营、成长,以及最终的成功退出,以形成一个投资的闭环。一个企业的成长,不光是需要阳光(资金)作为能源的供给,也需要土壤(社会资源)提供充足的养分。不过值得讨论的是,这场收购大战的后期并没有KKR曾经的成果那么战功卓越——
主观:KKR没有找到一个合适的CEO来领导管理层,导致公司在管理和重大决策上皆出现了失误。
客观:虽然公司的盈利大幅度提高,但大部分费用都用来偿还贷款。而同一时间,RJR Nabisco的竞争方却用丰富的现金流来进行在投资,使其竞争力大幅度提升。
当然,这一战,KKR收获颇丰,其各项收费达到了10亿之多,同时还有原股东方、各家投行(包括购买其金融产品的投资人)、商业银行、律所。
