2019年39号文
加计抵减
案例分享
某现代服务业一般纳税人,适用加计抵减政策。2019年5月,一般计税项目销项税额为300万元,可抵扣进项税额200万元,上期留抵税额20万元,上期结转的加计抵减额余额10万元,因公司福利进项税额已加计抵减3万元;简易计税项目销售额50万元(不含税价),征收率3%。此外无其他涉税事项。纳税人当期如何计算缴纳增值税?
1、当期计提加计抵减额=当期可抵扣进项税额 ×10%=200*10%=20(万元)
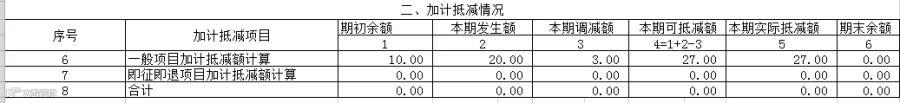
2、当期可抵减加计抵减额=上期末加计抵减额余额 +当期计提加计抵减额-当期调减加计抵减额 =10+20-3=27(万元)
3、加计抵减
第一步:一般计税项目的抵减前应纳税额=300-200-20=80万元
第二步:区分情况进行比较,此案例抵减前应纳税额80万大于当期可抵减加计抵减额27万,所有的当期可抵减加计抵减额在当期全部抵减完毕,纳税人以抵减后的余额计算缴纳增值税。
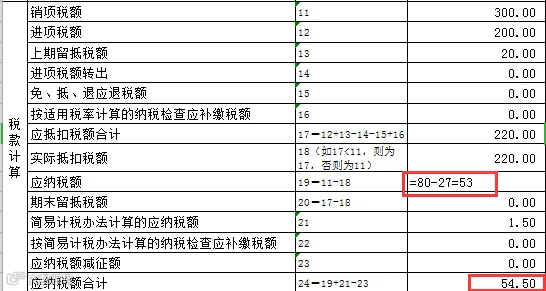
一般计税项目的抵减后应纳税额=80-27=53万元
(加计抵减额余额=27-27=0(万元))

一般计税项目的抵减后应纳税额+简易计税项目应纳税额=53+50*3%=54.5万元
1、一般计税项目(分录只考虑增值税,其他涉税或其他事项处理略)
A. 现实收入时
借:银行存款等300
贷:应交税费——应交增值税(销项税额)300
B. 进行抵扣时
借:应交税费——应交增值税(进项税额)200
贷:银行存款等 200
2、简易计税项目
借:银行存款等 1.5
贷:应交税费——简易计税 1.5
3.期末
期初余额:上期留抵税额20万元,上期结转的加计抵减额余额10万元。
借:应交税费——应交增值税(转出未交增值税)80
贷:应交税费——未交增值税 80
4、实际缴纳
根据关于《关于深化增值税改革有关政策的公告》适用《增值税会计处理规定》有关问题的解读规定:“实际缴纳增值税时,按应纳税额借记“应交税费——未交增值税”等科目,按实际纳税金额贷记“银行存款”科目,按加计抵减的金额贷记“其他收益”科目。”
借:应交税费——未交增值税 80
应交税费——简易计税 1.5
贷:银行存款 54.5
其他收益 27
1、主表(以下表格中数据为万元表示)
一般纳税人加计抵减额体现在主表第19栏“应纳税额”。对适用加计抵减政策的纳税人,主表第19栏“应纳税额”栏按以下公式填写。本栏“一般项目”列“本月数”=第11栏“销项税额”“一般项目”列“本月数”-第18栏“实际抵扣税额”“一般项目”列“本月数”-“实际抵减额”。
2、增值税纳税申报表附列资料(四)(以下表格中数据为万元表示)
实际抵减额”是指按照规定可从本期适用一般计税方法计算的应纳税额中抵减的加计抵减额,分别对应《附列资料(四)》第6行“一般项目加计抵减额计算”。