正好中国的水泥相关企业需要到乌克兰进行商务考察,寻找乌克兰战后发展企业机会。为了很好的安排计划行程,所以提前先做了一部分初步的交流调研。这样的话呢,客户到那儿的商务考察计划更合理 ,效果会更好。
前言
本报告旨在为有意在乌克兰投资建设水泥公司的中国企业提供详尽的市场研究和前期分析,协助其制定商务考察方案并评估潜在商机。报告将从乌克兰水泥行业的现状出发,分析战争对行业的影响,探讨各州的价格、用量及战后恢复潜力,并识别主要水泥企业及其合作机会。当前时间为2025年2月26日,基于最新数据和趋势预测,为中国企业在乌克兰的投资决策提供战略参考。
部分调查记录:

第一章:乌克兰水泥行业概况
1.1 行业背景
乌克兰作为东欧重要国家,水泥行业长期以来支撑其基础设施建设和经济发展。2024年,乌克兰共有8家主要水泥厂运营,分别由四家领先公司管理。然而,自2022年俄乌战争爆发以来,行业受到严重冲击,产能下降约三分之一,部分工厂因战事被占领或停产。尽管如此,乌克兰的战后重建需求预计将大幅提升水泥市场潜力。
1.2 战争对水泥行业的影响
产能缩减:战争导致部分工厂停工或被摧毁,前线地区的生产受到严重限制。
供应链中断:原材料(如煤炭、石灰石)和能源供应因战事受阻,运输成本激增。
需求波动:战时建筑活动减少,但人道主义救援和临时设施建设仍维持一定需求。
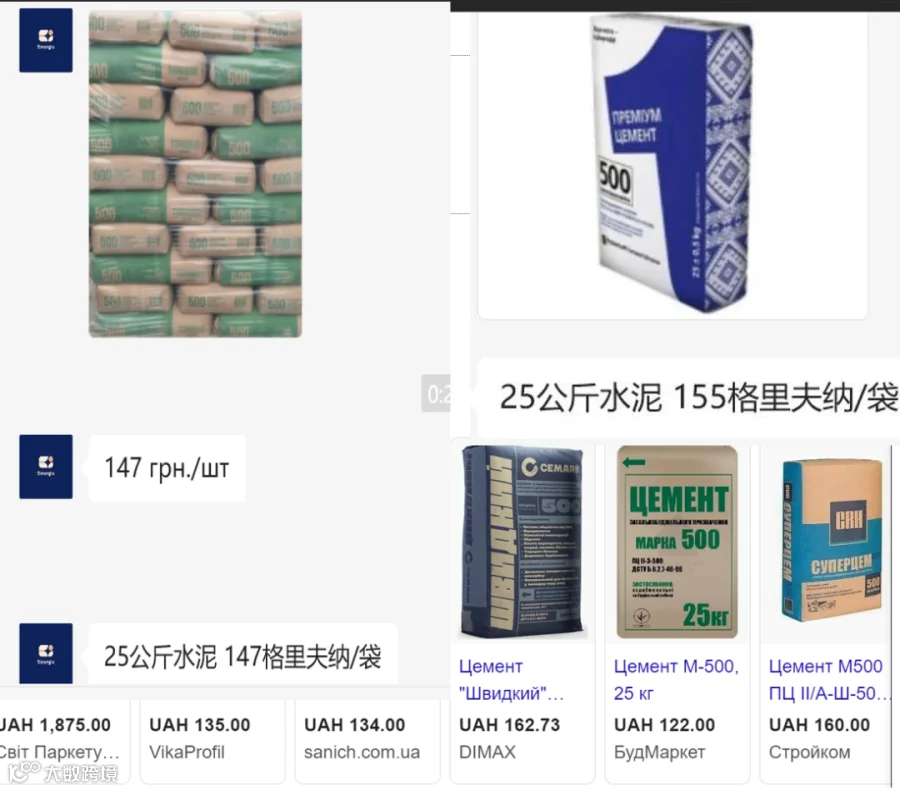
价格上涨:供需失衡及物流成本上升推高水泥价格,2024年平均价格较战前上涨约20%-30%。
1.3 战后恢复潜力
战后重建将是乌克兰水泥行业的重大机遇。基础设施修复(道路、桥梁、住房)和工业设施重建预计将推高水泥需求。世界银行估算,乌克兰战后重建成本超4000亿美元,其中建材需求将占据重要比例。2025年起,随着和平进程推进,水泥用量可能恢复至战前水平(约900万吨/年)并持续增长。
第二章:乌克兰各州水泥市场分析
以下为乌克兰主要州的水泥市场现状、价格、用量及战后潜力分析(基于2024年数据推测2025年趋势):
2.1 西部地区
赫梅利尼茨基州(Khmelnytskyi Oblast)
现状:拥有波多利斯基水泥厂(CEMARK旗下),是西部重要生产基地。战争影响较小,产能维持稳定。
价格:约110-130美元/吨(因运输成本较低)。
用量:年均约50-60万吨,战时用于临时设施建设。
战后潜力:靠近波兰和欧盟市场,重建需求预计增长至80-100万吨/年。
伊万诺-弗兰科夫斯克州(Ivano-Frankivsk Oblast)
现状:伊万诺-弗兰科夫水泥厂所在地,生产能力约为100万吨/年,战争期间运营受限。
价格:约120-140美元/吨。
用量:约40万吨/年。
战后潜力:西部交通枢纽重建将推高需求至120万吨/年。
2.2 中部地区
基辅州(Kyiv Oblast)
现状:靠近首都,需求较高,但无大型水泥厂,依赖周边供应。
价格:约140-160美元/吨(运输成本高)。
用量:约80万吨/年。
战后潜力:作为政治经济中心,重建需求或达200万吨/年。
2.3 东部地区
第聂伯罗彼得罗夫斯克州(Dnipropetrovsk Oblast)
现状:克里沃罗格水泥厂所在地,前线冲突导致产能下降50%。
价格:约100-120美元/吨。
用量:约30万吨/年。
战后潜力:工业区重建需求可达150万吨/年。
2.4 南部地区
敖德萨州(Odessa Oblast)
现状:CEMARK旗下敖德萨水泥厂受港口运输限制,产能利用率不足。
价格:约130-150美元/吨。
用量:约40万吨/年。
战后潜力:港口重建及出口需求或增至100万吨/年。
2.5 其他地区
前线地区(如顿涅茨克、卢甘斯克)目前无稳定生产,战后重建潜力巨大,但安全风险高。
第三章:主要水泥公司及合作机会
以下为乌克兰水泥行业的主要企业概况及潜在合作方向:
3.1 伊万诺-弗兰科夫水泥(Ivano-Frankivsk Cement)
概况:位于西部,产能约100万吨/年,战时维持部分运营。
合作机会:技术升级、设备供应、合资建厂。
优势:靠近欧盟市场,便于出口。
3.2 克里沃罗格水泥厂(Kryvyi Rih Cement)
概况:位于中东部,拥有克里沃罗格和卡缅斯克两厂,战时受损严重。
合作机会:战后重建投资、产能恢复支持。
优势:工业区核心位置。
3.3 Dickerhoff Cement Ukraine
概况:德国海德堡水泥集团子公司,旗下Yuzhtsement和Volyn-Cement工厂,年产约200万吨。
合作机会:供应链合作、绿色技术引入。
优势:国际化管理经验。
3.4 CEMARK
概况:拥有波多利斯基、敖德萨和尼古拉耶夫三厂,总产能约300万吨/年。
合作机会:股权投资、物流优化。
优势:覆盖多个区域,市场份额大。
第四章:战争影响与战后投资策略
4.1 战争带来的挑战
安全风险:东部和南部地区战事未平,投资需谨慎。
基础设施受损:运输网络破坏增加了物流成本。
政策不确定性:战后政府对建材行业的扶持政策尚不明朗。
4.2 战后投资机会
需求激增:重建项目将带动水泥需求年均增长10%-15%。
成本优势:乌克兰劳动力及土地成本较低,适合建厂。
地缘优势:靠近欧盟市场,可作为出口基地。
4.3 投资策略建议
选址优先:优先考虑西部(如赫梅利尼茨基州),安全且靠近欧盟。
合作模式:与现有企业(如CEMARK)合资,降低进入壁垒。
技术支持:引入中国节能环保技术,提升竞争力。
物流规划:投资修复铁路和港口设施,优化供应链。
第五章:结论与商务考察建议
5.1 结论
乌克兰水泥行业尽管受战争重创,但战后重建将带来显著机遇。中国企业可利用技术、资金和产业链优势,在乌克兰投资建厂或与当地企业合作,尤其在西部和中部地区具备较高潜力。
5.2 商务考察前期方案
考察重点:赫梅利尼茨基州(波多利斯基水泥厂及其200公里范围内的潜在建厂点)、基辅州需求市场。
考察内容:当地政策支持、土地成本、物流条件、现有企业合作意愿。
时间建议:2025年下半年,和平进程明朗后。
费用预估:本报告服务费约5万-10万元人民币,含实地调研支持。
附录
数据来源:乌克兰协同信息咨询、行业专家访谈、公开市场数据。
联系方式:如需进一步调研或定制服务,请联系我们。
(注:后续如提供现场调研信息,可进一步完善各州数据和具体合作方案。)