


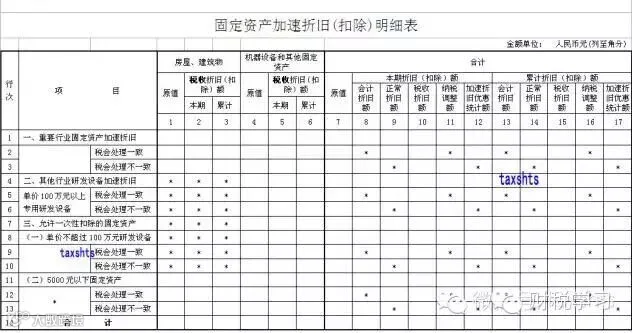
国家税务总局公告2015年第79号的附件《固定资产加速折旧(扣除)明细表》,企业真正的方便填列,且能享受税收优惠。
原国家税务总局公告2015年第31号规定的《固定资产加速折旧(扣除)明细表( 附表2)及填报说明》,对于会计处理采取加速折旧方法的,不能享受加速折旧的税收优惠。
原1、附表2规定,二是对于会计与税法均加速折旧的,填写第9列、10列、12列和第14列、15列、17列,据此统计优惠政策情况。
2、申报表规定,第7行“本期金额”=《固定资产加速折旧(扣除)明细表》(附表2)第13行11列;第7行“累计金额”=《固定资产加速折旧(扣除)明细表》(附表2)第13行16列。
综上,申报表根本不取会计加速折旧第13行第12列的数到申报表,所以导致不能享受税收优惠。
国家税务总局公告2015年第79号更改了《固定资产加速折旧(扣除)明细表》,虽然没有给出具体的填表说明,但通过表的设计,看出了税会处理不一致的,正常折旧额列填写“*”,全部统计到了第14行第11列;税会处理一致的,会计折旧额列填写“*”,统计到了第14行第12列。申报表主表第7行由附表第14行第11列直接代入,从而对于会计采取加速折旧的能抵减利润额,所以能享受税收优惠。
财税〔2014〕75号和财税〔2015〕106号虽然都提到了可以享受加速折旧的优惠政策,对于会计采取加速折旧处理由于申报表无法填报,导致企业享受不了,这次调整申报表,使得企业能享受了。
税总的官员终于兑现了承诺。
刘宝柱司长的答疑落到了实处,“企业会计处理是否采取加速折旧方法,不影响企业享受加速折旧税收优惠政策,企业在享受加速折旧税收优惠政策时,不需要会计上也同时采取与税收上相同的折旧方法。”
本人原创。