


营改增解答汇编三的下载方法,请看文件末尾(留言区上方的广告链接,需要您的点击)。








此文档的ppt版,加我微信2893561991索取。
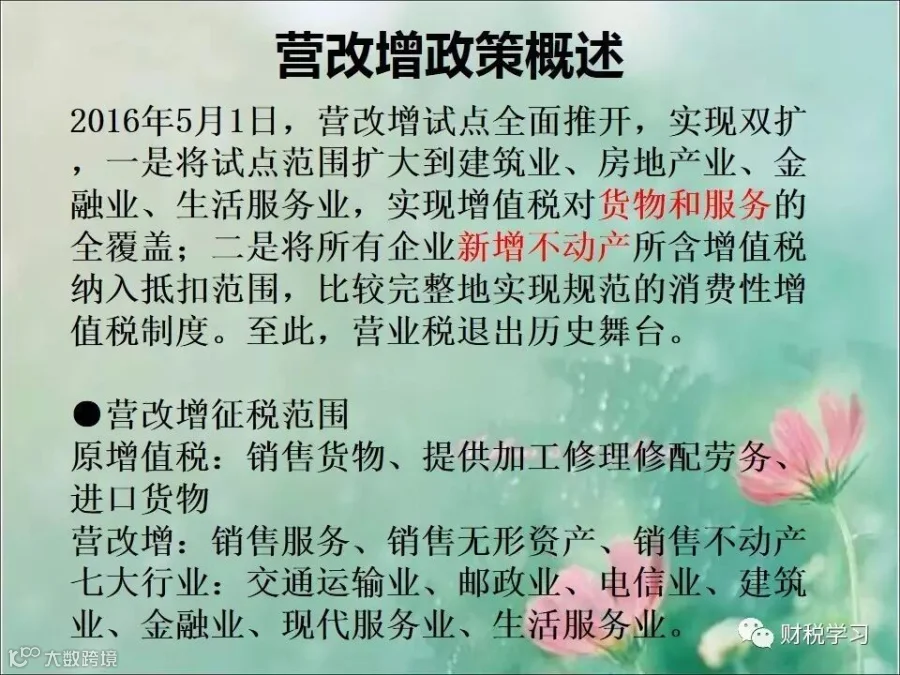
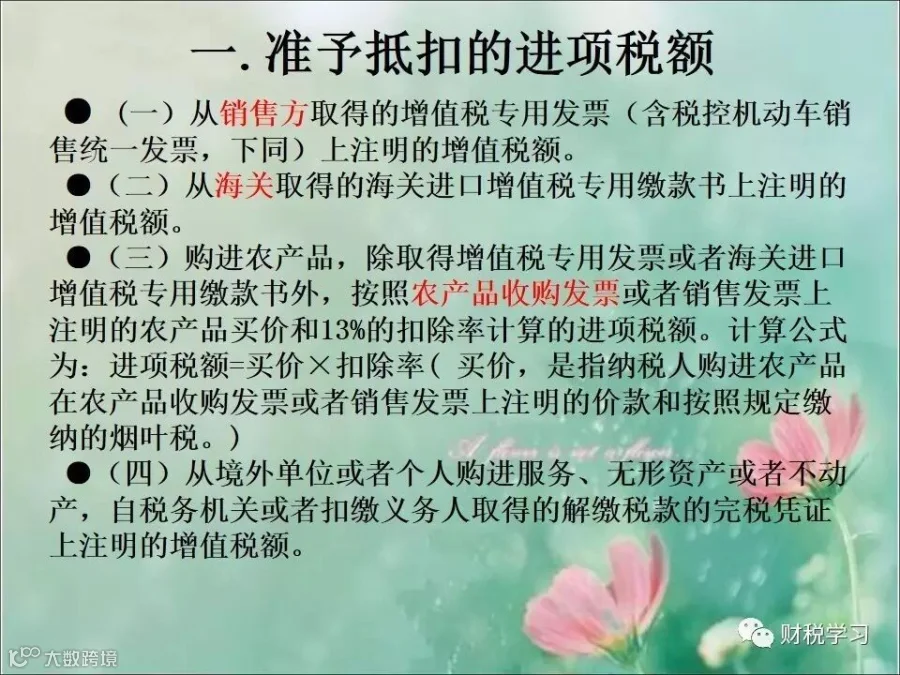
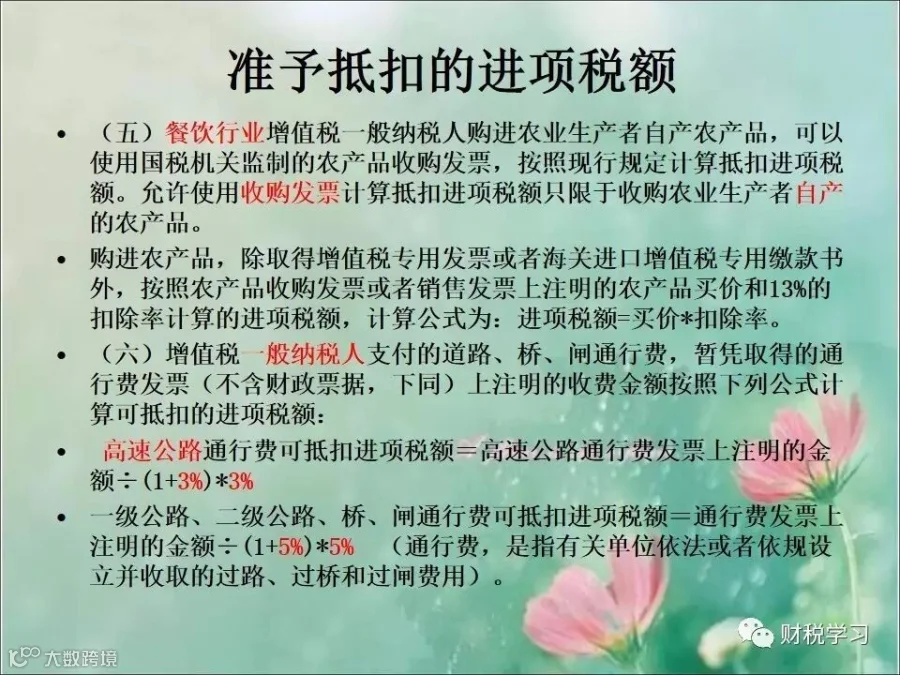
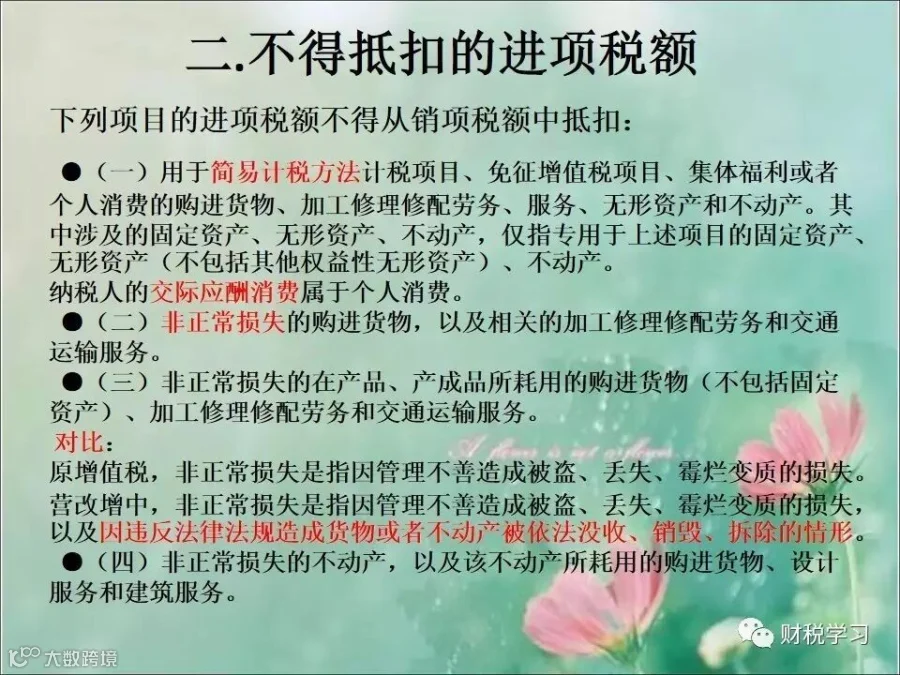
营改增后建筑业常用进项税率和征收率
(进项抵扣手册)
一、分包工程支出
分包工程支出,应按照分包商的纳税人资格和计税方法的选择来区分。
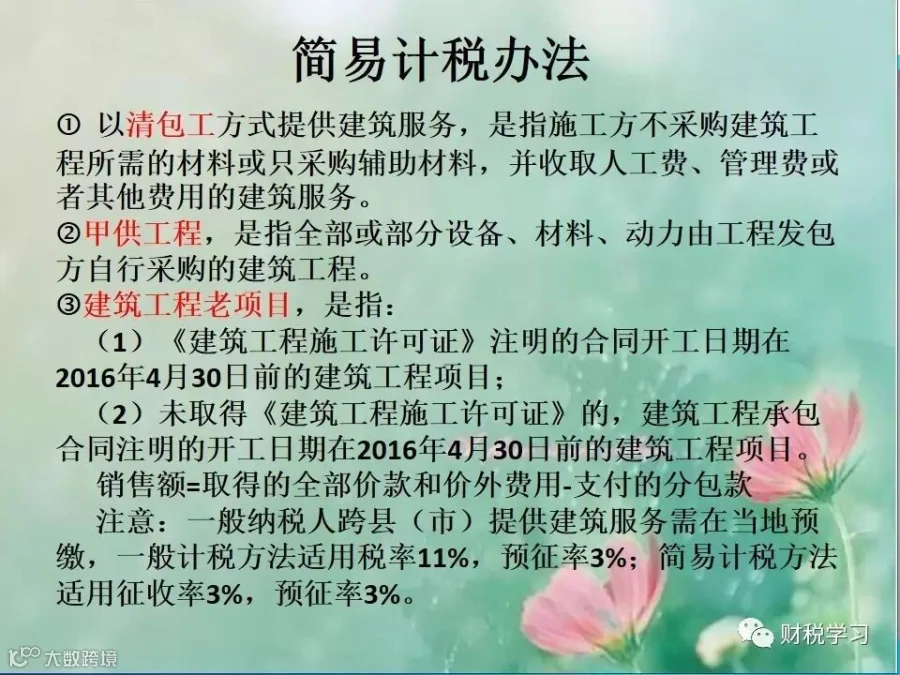
1、分包商为小规模纳税人,征收率为3%。
2、分包商为一般纳税人
专业分包,适用税率为11%。
劳务分包(清包工除外),适用税率为11%。
清包工
(1)清包工(分包方采取简易计税),征收率为3%。
(2)清包工(分包方采取一般计税),适用税率为11%。
二、工程物资
一般的材料物资适用税率是17%,但也有一些特殊情况:
1、木材及竹木制品,适用税率为13%、17%。
属于初次生产农产品的原木和原竹,取得的发票可能会是农产品收购发票或销售发票,而非增值税专用发票,但同样可以抵扣进项税,适用税率为13%;而经过加工的属于半成品或成品的木材及竹木制品,取得的发票是增值税专用发票,适用税率一般是17%。
2、水泥及商品混凝土
购买水泥和一般商品混凝土的税率通常为17%;但以水泥为原料生产水泥混凝土,就可以选择简易征收,征收率为3%。
3、砂土石料等地材
在商贸企业购买的适用税率是17%;但从生产企业购买,生产企业自产的建筑用砂、土、石料以及自产砂、土、石料连续生产砖、瓦、石灰可以选择简易征收,征收率为3%
三、机械设备
1、外购机械设备适用税率为17%。
购买机械设备取得的增值税专用发票,可以一次性抵扣,但购买时要注意控制综合成本,选择综合成本较低的供应商。
2、租赁机械
(1)租赁机械(只租赁设备)
租赁设备,一般情况下适用税率为17%;但是若出租方以试点实施之前购进或者自制的有形动产为标的物提供的经营租赁服务,试点期间可以选择简易计税方法计算缴纳增值税,使用征收率为3%。
(2)租赁机械(租赁设备+操作人员),适用税率为11%。
四、工程设计费
工程设计费用支出,适用税率为6%。
五、水费
水费,适用税率为13%、3%。
从自来水公司可以取得增值税专用发票,只能抵扣3%的进项税,从其他水厂购买的水,取得增值税专用发票,可抵扣13%的进项税。
六、电费
电费,适用税率为17%。
电网公司直接开具的电费增值税专用发票可以抵扣;租赁房屋和施工现场业主的电表,应从出租方或业主方取得增值税专用发票,抵扣进项税。
七、培训费
培训费,适用税率为6%。
公司的培训支出,要向培训单位索要增值税专用发票。
八、电话费
电话费,适用税率为11%、6%。
电信业适用两档税率,基础电信服务适用税率为11%,增值电信服务适用税率为6%。
员工个人抬头发票无法取得增值税专用发票,无法抵扣进项税,带有福利性质的通信费补贴不允许抵扣进项税。企业的名义的电话费,取得专用发票可以抵扣。
九、汽油费、柴油费
汽油费、柴油费,适用税率为17%。
汽车、机械使用的燃料费用支出的进项税是可以抵扣的。但司机师傅自己单独分次加油,可能无法取得增值税专用发票,需要统一办理加油卡,在加油后凭卡或者加油凭证,再开具增值税专用发票。
十、供气供热费用
供气供热费用,适用税率为13%。
一般情况下,可以从供热企业拿到税率为13%的增值税专用发票;供热企业向居民免征增值税,不能抵扣。
十一、广告宣传费
广告宣传费用,适用税率为6%。
公司支付的广告费、宣传费等可以抵扣进项税。
十二、中介机构服务费
中介机构服务费,适用税率为6%。
聘请专业的咨询、审计等中介机构的咨询费用都可以抵扣进项,注意要选择一般纳税人。
十三、办公用品费
办公用品,适用税率为17%。
企业的办公用品支出,如果是从其他个人处购买,无法取得增值税专用发票,从商场、超市或电商平台购买,能取得增值税专用发票。
十四、劳动保护费,适用税率为17%。
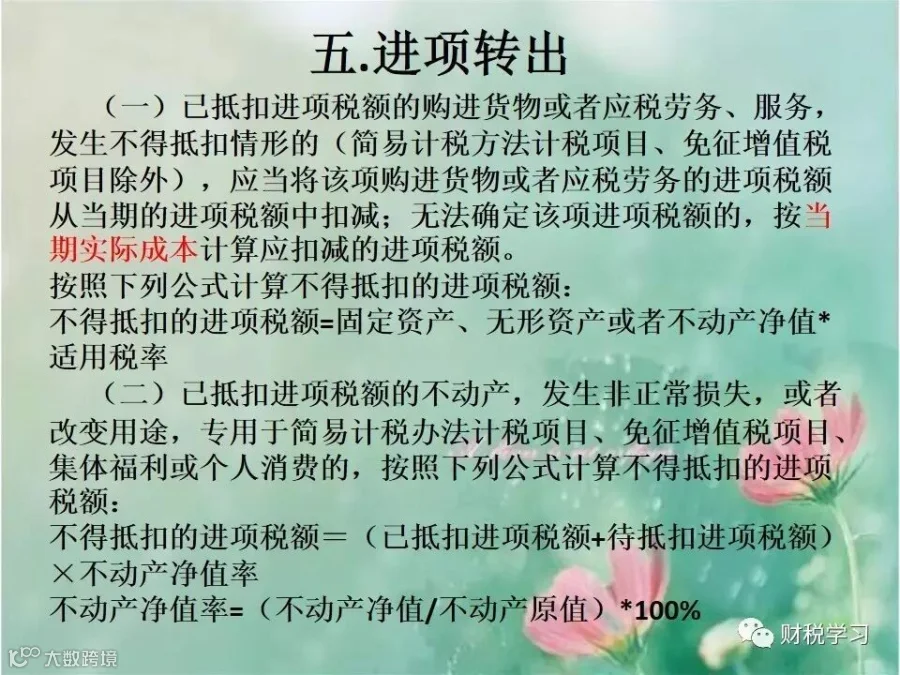
公司根据劳动法和国家有关劳动安全规程,用于改善公司生产人员劳动条件、防止伤亡事故、预防和消灭职业病等各种技术、保健措施方面开支的费用,例如给员工购买个人防护用具,安全用品等用品,进项税可以抵扣。但要与福利费进行区别,如果是福利费就不得抵扣。
十五、利息支出及贷款费用,适用税率为6%。
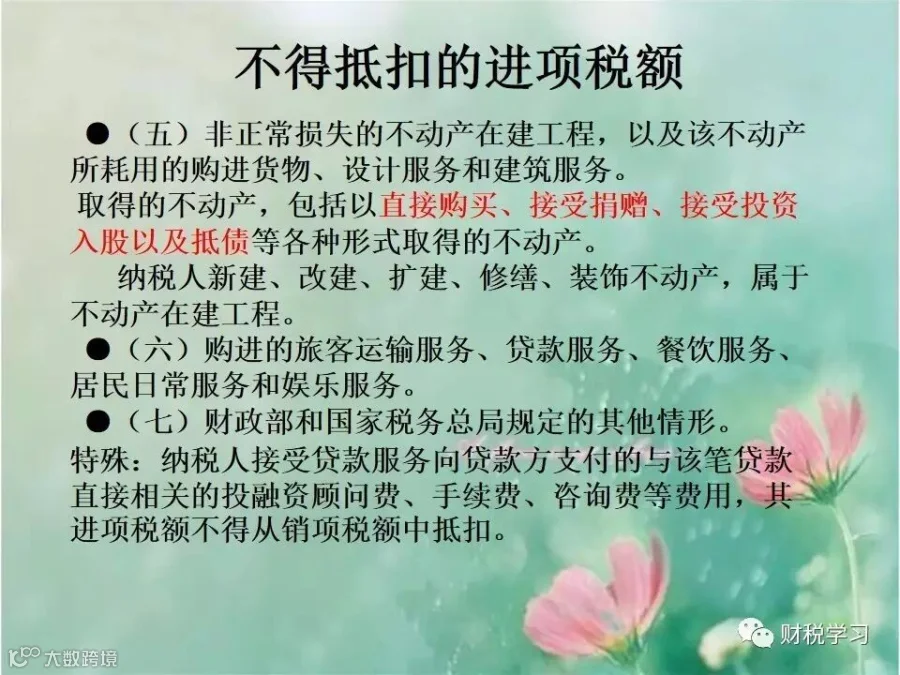
贷款的利息支出,不能抵扣,与之相关的手续费、咨询费和顾问费都不允许抵扣。
十六、银行手续费,适用税率为6%。
办理转账,汇款时发生的手续费都可以抵扣,要向银行索取增值税专用发票。
十七、房屋建筑物
房屋建筑物发生的支出
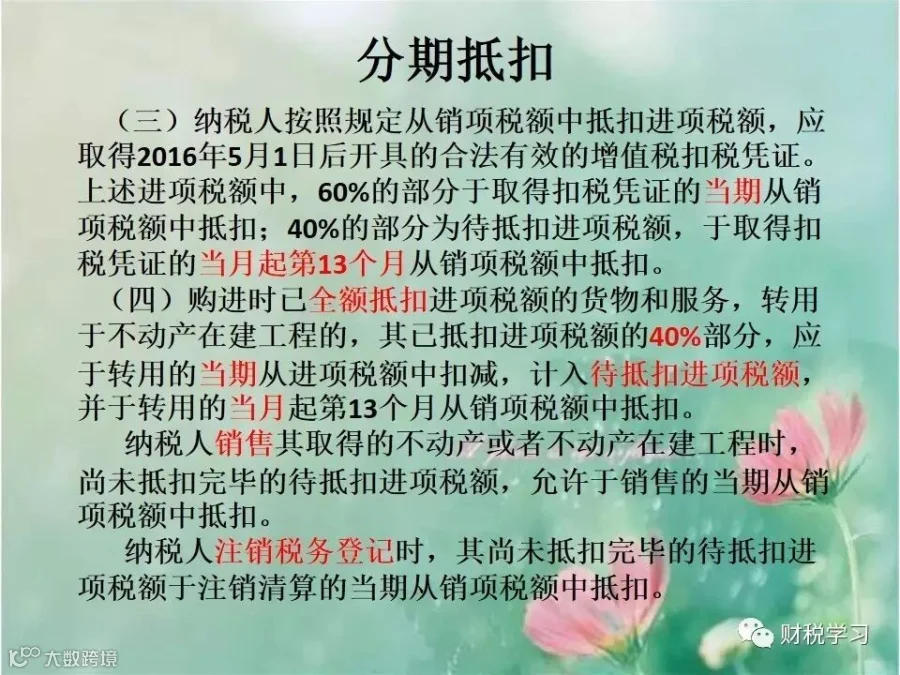
取得不动产,要区分对方不动产取得时间。在2016年5月1日之后取得的,适用税率为11%,公司可分两年抵扣,第一年抵扣60%,第二年抵扣40%;在2016年5月1日之前取得的,可以选择简易计税方法,适用5%的征收率。
租赁不动产,要区分对方不动产取得的时间,在2016年5月1日之后取得的,适用税率为11%;在2016年5月1日之前取得的,可以选择简易计税方法,适用5%的征收率。
十八、维修费
维修费,适用税率为17%、11%。
修理费用于有形动产的修理费用,如汽车修理费、机械设备的修理费适用税率为17%;而对于不动产的修理费适用税率是11%。
汇编三358页12月14日公众号回复关键词是“买买买”。