


01
一、市场核心背景与增长逻辑
时代红利:承接制造转移,处于快速腾飞期
其发展轨迹类似20年前的中国,在亚洲四小龙之后,中国成为全球制造业转移的重要目的地,三星等国际巨头的扎根进一步带动了产业链成熟。
全国1亿人口以年轻人为主,核心城市胡志明、河内人均月收入3000-5000元,且未来3-5年有望实现翻倍增长,为美妆护肤消费提供了持续提升的经济基础。

中国品牌虽仍处于市场渗透阶段,但凭借强大的供应链优势,已在部分细分品类中取得突破 —— 有中国企业在越南运作美妆工具品牌,单月回款达1200多万元,验证了中国美妆护肤相关品类在当地的市场潜力。
韩国品牌在越南热度极高,部分韩国美妆品牌实现连续三年翻番增长,也侧面反映了越南美妆市场的高爆发力。

02
二、消费需求与行为特征
消费群体:年轻主导,消费观念开放
这一群体消费观念开放,呈现“月光消费”特征,无房贷、攒钱等压力,发工资后倾向全额消费,对美妆护肤品的消费意愿强烈。
他们不盲目追求低价,更认可“优质优价”,苹果手机保有量达70%-80%,愿意为900多元的Nike鞋快速决策,为中高端美妆护肤产品提供了充足的消费土壤。
同时,越南群众民族自豪感较强,对“Made in Vietnam”认可度高,但对优质的外资品牌也保持开放接受态度。
需求导向:聚焦品质与细分场景
结合当地市场特点,细分场景需求尤为突出:一方面,越南医美渗透率较高,相关修复类护肤品存在明确市场空白;另一方面,适配本地气候与生活场景的产品(如应对湿热气候的防脱妆、防汗类美妆,适配摩托车出行的头发护理产品)具备较强的市场潜力。
此外,消费者对产品品质的要求明确,更倾向于选择有口碑、有核心优势的产品,排斥虚假宣传,坦诚标注产品信息、突出核心价值的品牌更易建立信任。
03
三、渠道格局与运营关键
线上渠道:TikTok为核心,团播模式见效快
已有中国企业通过TikTok本土化运营,仅用5个月实现回款5000万,成为越南TikToK平台中最快取得成果的企业之一。
这一模式的核心优势在于,能够快速对接年轻消费群体的社交种草需求,通过直观的产品展示与互动,降低消费者决策成本。
同时,越南跨境圈规模较小,国内积累的行业口碑与供应链资源,能帮助企业获得更优质的合作条款与支持,商誉在渠道拓展中发挥重要作用。
线下渠道:基础扎实,依赖本地资源
对于美妆护肤品而言,美容院线也是重要的线下渠道。
中国企业进入当地市场,借助本地代理商拓展线下网络是高效路径,可有效降低自建渠道的高额成本(核心商圈门店租金已接近国内一线城市水平),快速触达终端消费者。
目前已有中国老板在越南集中布局线下相关业务,形成了一定的规模效应。
04
四、市场运营与团队建设要点
长期主义导向,拒绝短期投机
当地各项运营成本较高,除人工成本比国内低30%-40%外,房租、居住等成本均超出预期,且人工效率相对较低 —— 越南缺乏系统化的职场教育,员工流程化、标准化操作能力不足,职业经理人主动汇报、统筹规划的意识较弱,需要企业自行搭建完善的SOP体系。
因此,企业需以3-5年的长期视角布局,聚焦价值打造与资本运作变现,而非短期投机盈利。
团队建设:优先选择女性员工
相比之下,部分男性员工存在懒、不上进、拉帮结派等问题,不少企业在招聘中会优先规避。
同时,越南年轻群体基础教育良好,英语普及率高,企业内部可实现英语办公,语言沟通障碍较小,核心挑战在于流程化管理与职业素养培养。
文化适配:尊重本地习俗与认知
此外,当地民众对外国投资者存在“经济条件较好”的刻板印象,可能出现服务定价偏高的情况,企业需通过建立本地人脉、融入行业圈子,逐步化解这类认知差异,建立长期稳定的合作关系。
05
五、总结
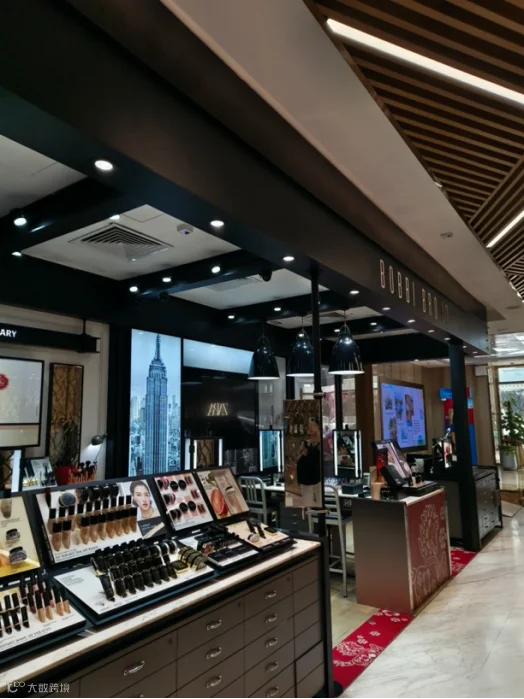
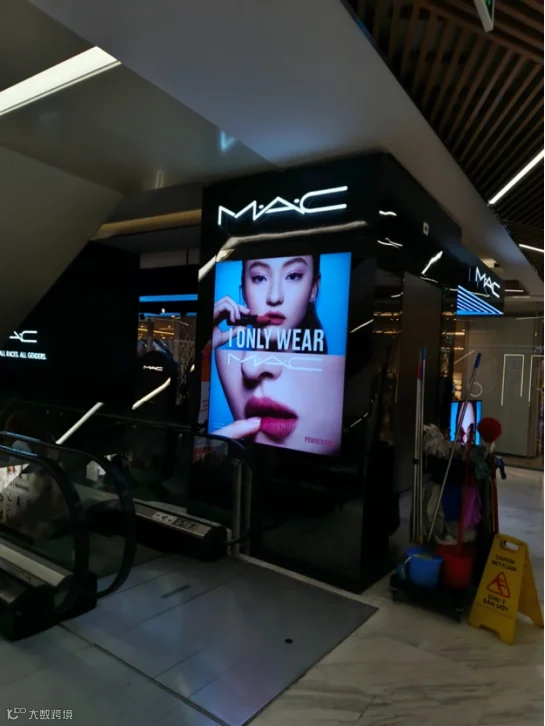
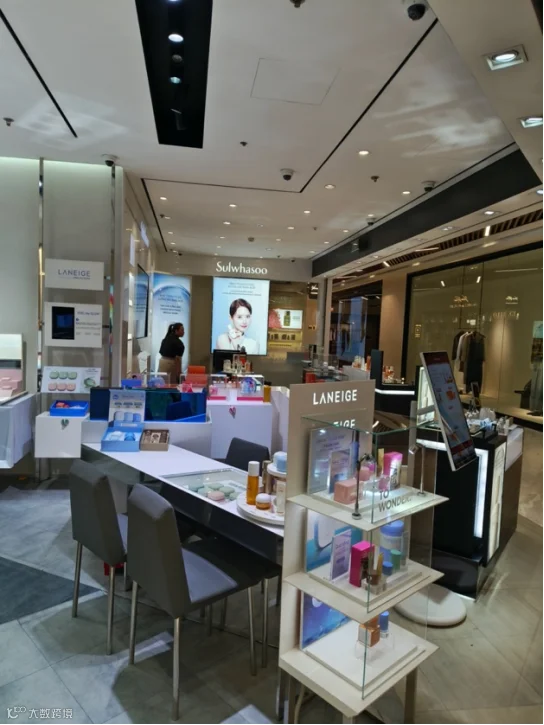
中国品牌几乎是“真空地带”:超市货架、街头广告、商场专柜,满眼都是国际品牌。不是它们多强,是咱们来得太少。空白=机会,这个道理大家都懂。
年轻人向往中国,情绪基础好:HSK展会的火爆说明一切——学好中文,去中国留学,是当下越南年轻人的热门选择。这种向往,会直接转化成对中国品牌的好感。
巨头还没真正下场:欧美日韩品牌虽然多,但大多是传统打法,产品迭代慢、营销老化。咱们国内品牌这几年卷出来的产品力、供应链效率、短视频直播打法,在这边简直是降维打击。
消费习惯正在养成,现在进场刚刚好:越南没有成熟的移动支付,电商还在起步,但这恰恰是机会——等基础设施成熟了,红利期也就过了。现在来,可以陪着市场一起长大。
企业、产品、文化、IP一站式出海

END