


为第一次申报,早做准备。
需要电子版的加史光辉微信,微信号:18631238866。单独发。有需要的同行赶紧加好友索取啦。
调整增值税税率特殊业务纳税申报案例
——开具原税率发票
一、一般纳税人在增值税税率调整前未开具增值税发票的增值税应税销售行为且已申报,需要补开增值税发票的
【业务描述】
例、某批发企业,为一般纳税人,2018年4月向一家生产企业销售机器设备,含税销售额117万元,未开具发票,5月8日申报2018年4月所属期增值税时通过附表一“未开具发票”栏申报了该笔收入,5月10日补开了该笔业务的增值税专用发票。
【表样填写】
(一)销项税额填报《增值税纳税申报表附列资料(一)》(本期销售情况明细):
本月发生的销售机器设备开具增值税专用发票,不含税销售额=117÷(1+17%)=100万元,税额17万元,分别填入此表第1栏“16%税率的货物及加工修理修配劳务”第1列“开具增值税专用发票销售额”和第2列“销项(应纳)税额”。由于该笔收入已在上个所属期申报,所以本期将不含税销售额-100万元,税额-17万元,分别填入此表第1栏“16%税率的货物及加工修理修配劳务”第5列“未开具发票销售额”和第6列“未开具发票销项(应纳)税额”。

(二)主表《增值税纳税申报表(一般纳税人适用)》的填报:
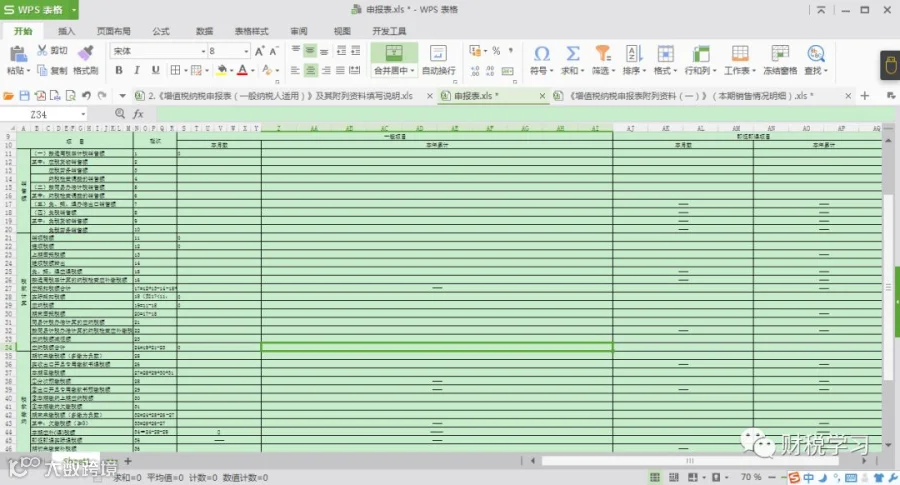
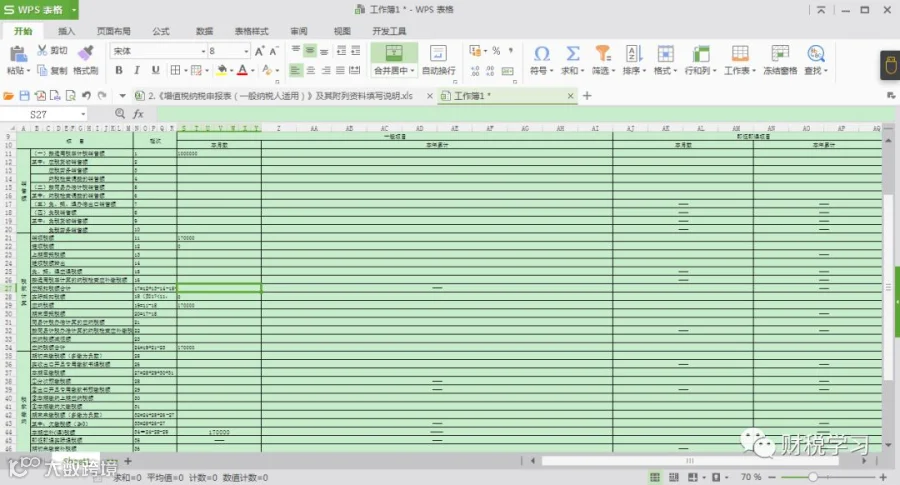
本期应纳税额=0-0=0万元,填报《增值税纳税申报表(一般纳税人适用)》:
二、一般纳税人在增值税税率调整前已按原适用税率开具的增值税发票,发生销售折让、中止或者退回等情形需要开具红字发票的
【业务描述】
例、某批发企业,为一般纳税人,2018年4月向一家生产企业销售机器设备,开具增值税专用发票,含税销售额117万元,5月8日发生销售退货,开具红字增值税专用发票。
【表样填写】
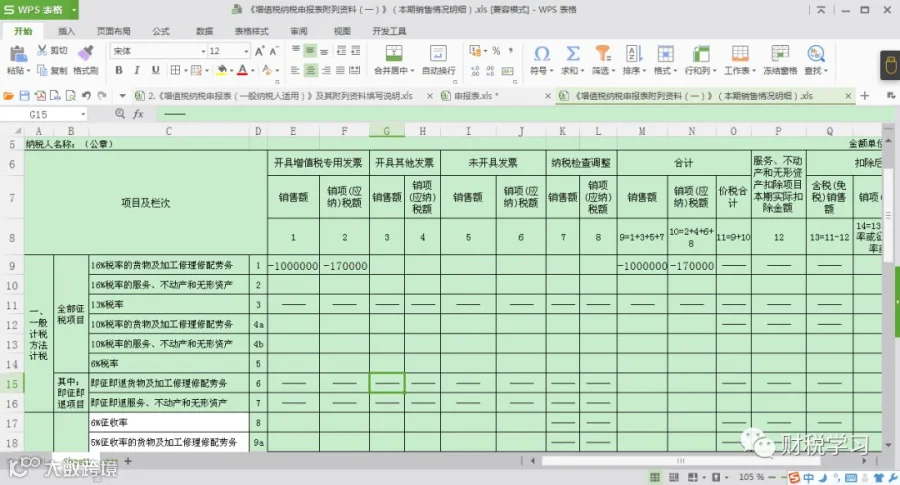
(一)销项税额填报《增值税纳税申报表附列资料(一)》(本期销售情况明细):
本月发生的销售退货开具红字增值税专用发票,不含税销售额=-117÷(1+17%)=-100万元,税额-17万元,分别填入此表第1栏“16%税率的货物及加工修理修配劳务”第1列“开具增值税专用发票销售额”和第2列“销项(应纳)税额”。
(二)主表《增值税纳税申报表(一般纳税人适用)》的填报:
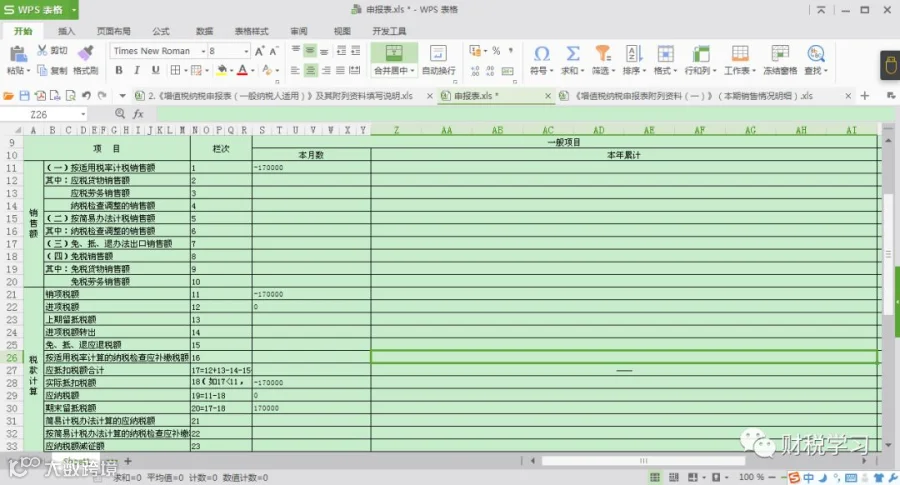
本期应纳税额=-17-0=-17万元,填报《增值税纳税申报表(一般纳税人适用)》:
三、一般纳税人在增值税税率调整前已按原适用税率开具的增值税发票,开票有误需要重新开具的
【业务描述】
例、某批发企业,为一般纳税人,2018年4月向一家生产企业销售机器设备,开具增值税专用发票,含税销售额117万元,5月8日发现发票的金额有误,开具红字增值税专用发票,并重新开具正确的增值税专用发票,不含税销售额234万元。
【表样填写】
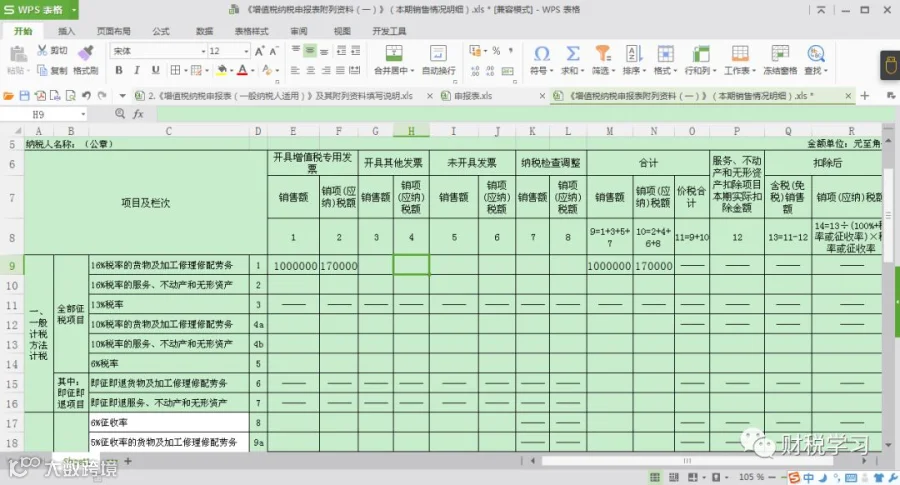
(一)销项税额填报《增值税纳税申报表附列资料(一)》(本期销售情况明细):
本月发生的开票有误开具红字增值税专用发票,不含税销售额=-117÷(1+17%)=-100万元,税额-17万元,重新开具正确的蓝字增值税专用发票,不含税销售额=234÷(1+17%)=200万元,税额34万元,合计不含税销售额100万元,税额17万元,分别填入此表第1栏“16%税率的货物及加工修理修配劳务”第1列“开具增值税专用发票销售额”和第2列“销项(应纳)税额”。
(二)主表《增值税纳税申报表(一般纳税人适用)》的填报:
本期应纳税额=17-0=17万元,填报《增值税纳税申报表(一般纳税人适用)》:
需要电子版的加史光辉微信,微信号:18631238866。单独发。有需要的同行赶紧加好友索取啦。
一、开具原税率发票
二、核定扣除农产品
三、非核定扣除农产品

四、10%税率
需要电子版的加史光辉微信,微信号:18631238866。单独发。有需要的同行赶紧加好友索取啦。