欢迎收藏、欢迎转发、欢迎分享、欢迎鼓励,每天更新发送最新版。
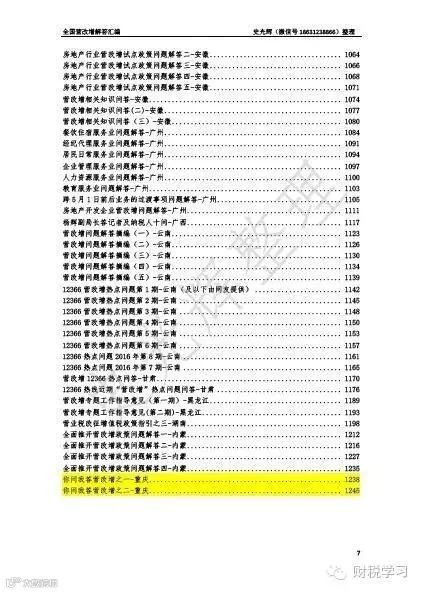
宁夏更新《营改增热点难点问题专题(6月1日、6月2日)》、《全面推开营改增纳税申报指引(一)》 福建更新《12366营改增热点问答(5.31)》、重庆更新《你问我答营改增之一、之二》


全面推开营改增纳税申报指引(一)-宁夏
1.房地产一般纳税人纳税申报时简易征收项目在附表(一)第9B行是灰色,无法填写。
答:原因是没有进行简易征收项目备案。对采取简易征收方式的,应先备案后申报表相应栏次才允许填写。
2.税负分析表第3列价税合计与附表(一)13列含税销售额常常有元以下的差额,校验无法通过,且税负分析表又不允许修改。
答:网报税负分析表采取销售额乘以税率(征收率)方式取数,且保留两位小数精度;附表(一)13列虽然是销售额累加数,但分项销售额是提取防伪税控数据,防伪税控系统是保留8位小数点的精度,两者在计算中保留数据精度不一致常常出现计数精度差,无法通过校验。税负分析表应以附表(一)数据为准,保留现有的校验规则,网报软件适当允许修改税负分析表误差数据。
3.一般纳税人有挂账留抵时申报表13行本年累计无法填写,18行实际抵扣税额本年累计申报数无法通过校验。
答:一般纳税人挂账留抵累计数是由金三系统自动提取,不是由纳税人填写,纳税人填写申报数时,通过销项税额占比计算本期可抵扣留抵税额时一般保留两位小数精度,金三系统计算时保留10位小数精度,导致两者结果不一致,建议纳税人计算本期可抵扣留抵税额时采取与金三系统相同的计算精度。
4.纳税人不动产抵扣附表(五)期初待抵扣不能填写。
答:营改增纳税人首期申报期初待抵扣不动产进项税额应为零,不存在不能填写问题。
5.一般纳税人税控专用设备购买费抵减税额在附表(四)无法填写。
答:税控专用设备购买费抵减税额要进行备案后方可填写附表(四),应同时在申报表第23行应纳税额减征额填写。
6.纳税人跨县区建筑业预缴税额不能自动提取数据,纳税人可以自己填写,没有监控功能。
答:纳税人跨县区建筑业预缴税额金三系统不能实现自动提取数据,跨县区不仅有本地区,还有跨省等情况,金三系统无法取数,同时预缴税款还涉及辅导期纳税人预缴税款和纳税人临时预缴税款等情况,金三系统目前对此栏次是放开的,由纳税人按照实际发生业务情况填写。
7.生活服务业一般纳税人无法录入6%税率销售额。
答:纳税人税费种鉴定中没有做相应的6%税率鉴定,在税费种鉴定中增加相应鉴定。
8.防伪税控系统、金税三期系统和网报系统数据计算精度不一致常常导致网报时小数点后各系统间误差不一致而无法完成校验,申报无法通过。
答:以防伪税控系统读取数据为准,按照金三系统校验原则,网络申报软件从技术上解决计算不一致性问题,允许合理的容错修改。
9.宁夏电子税务局申报系统中纳税人已经办理了统一社会信用代码的,国税局已经更新了纳税人识别号(采用统一的社会信用代码号),停用旧的纳税识别号,现在地税局还没有同步更新纳税人识别号,继续使用旧的,导致旧的纳税识别号无法转入国税机关进行网络申报。
答:通过国地税联合办税机制协调地税部门同步更新纳税人识别号,金三提供已经启用新纳税识别号的纳税人名单,由网络申报系统批量导入新纳税识别号纳税人名单,进行注册登记。
10.针对部分纳税人仍然不能正确填写纳税申报表和使用网报系统的情况,基层建议不要规定首月使用网报系统,对申报不熟悉的纳税人首月可以在大厅直接申报,由税务人员辅导完成首期申报。
答:可以允许纳税人选择到办税大厅直接申报和网络申报的不同方式完成首期纳税申报,以后逐步过渡到网络申报方式。
11.取得了差额征税专用发票、1.5%征收率专用发票在填写进项税额结构明细表时通过计算填列常常造成系统校验不通过,
答:不要通过计算填写,直接通过认证结果通知书的金额和税额或者发票合计栏金额和税额填写,原因是防伪税控系统和网报系统计算精度不一致导致。
12.房地产开发企业收取的销售房屋的预收房款按3%预缴税款,按5%征收率开具了发票,系统比对无法通过。
答:统一预售房屋首付款开票方式,一般原则是预售房屋收取的预收款属于预收货款,收入还没有实现,不应开具发票,填写增值税预缴税款表申报缴税。确因贷款或房屋产权单位要求需要开具发票的,按5%开票金额进行申报,在附表(一)未开票收入栏通过填列负数相同未开票收入进行冲减,应按照过渡期特殊情况由申报审核岗以比对异常处理完成申报,
13.纳税人4月30日前已经缴纳营业税,5月1日后开具增值税普通发票收入如何填报。
答:对于此种情况,纳税人应开具税率栏为零的发票,可以按照纳税人开票实际情况,按过渡期特殊情况由申报审核岗以比对异常处理完成申报。
14.纳税人只有(货物及加工修理修配劳务)免税销售额,无营改增项目收入,系统提示需要填写税负分析表。
答:纳税人做了营改增纳税人鉴定的,无论是否发生营改增项目收入,都是营改增企业,系统会提取营改增样本企业标识,填写税负分析表才能完成申报。
全国营改增问题解答汇编(1245页),6月4日更新宁夏、福建、重庆。由于百度云一直上传错误,我也不知道为什么,对大家带来的不便表示歉意。
麻烦添加史光辉个人微信(18631238866),史光辉会第一时间回复您最新版解答汇编。欢迎红包奖励(随您心意),感谢史光辉的付出。
全国营改增解答汇编,由史光辉整理,史光辉:注册会计师、注册税务师、注册资产评估师、一级建造师(市政),毕业于北京邮电大学经济管理学院、中国人民大学商学院。目前供职于大型企业集团。
财税学习公众号:caishuistudy (长按二维码,识别图中二维码,关注)

史光辉个人微信:18631238866(长按二维码,识别图中二维码,添加好友)