一
政策规定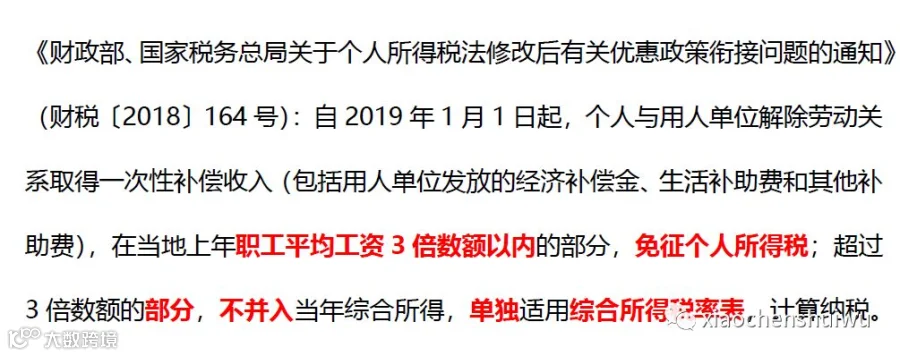

关键词
当地上年职工平均工资3倍数额以内、免征个人所得税、超过3倍数额的部分、不并入当年综合所得、单独、适用综合所得税率表。
二
案例
【例】2019年8月与公司解除劳动合同,取得了取得一次性的补偿金360000元(含税),其中,支付补偿金时缴纳养老保险1200元、医疗保险900元、失业保险550元、住房公积金800元(以上均在税法允许扣除范围之内)。假设当地上年职工月平均工资8000元,离职时在公司工作10年。公司应如何为员工扣缴个人所得税:
免税所得:8000×12×3=288000(元)
查找税率:360000-288000=72000(元)
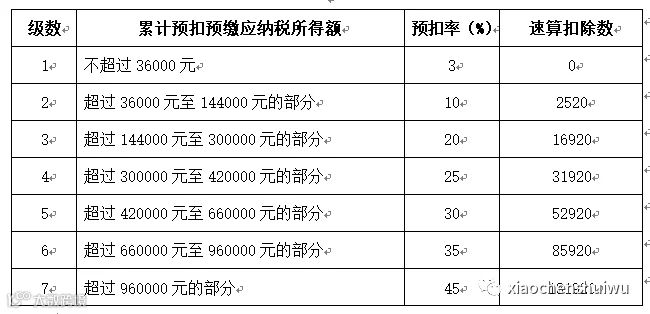
适用税率为10%,速算扣除数为2520
综合所得税率表详见附件
计算应纳所得税额=72000×10%-2520=4680(元)

【提醒】
1.没变:在当地上年职工平均工资3倍数额以内的部分,免征个人所得税;
2.变化:
新算法,不需要考虑工作年限;
原算法,需要考虑工作年限,是“以个人取得的一次性经济补偿收入,除以个人在本企业的工作年限数,以其商数作为个人的月工资、薪金收入,按照税法规定计算缴纳个人所得税。”;
3.变化:
新算法,因为不并入综合所得,计算综合所得时可以扣除专项附加,所以解除劳动关系取得一次性补偿收入计算个税的新算法,不需要扣除“住房公积金、医疗保险金、基本养老保险金、失业保险基金”;
原算法,需要扣除“住房公积金、医疗保险金、基本养老保险金、失业保险基金”
4.变化:
新算法,因为不并入综合所得,计算综合所得时可以扣除减除费用6万元,所以解除劳动关系取得一次性补偿收入计算个税的新算法,不需要扣除扣除减除费用6万元;
原算法,将“其商数作为个人的月工资、薪金收入,按照税法规定计算缴纳个人所得税”,考虑了扣除数3500/5000元;
5.变化:
新算法,适用综合所得税率表,计算纳税;
原算法,适用月税率表,计算纳税;

附:综合所得税率表
1月12日财税e家携手春实教育,“个税+社保”杭州线下课,您来吗?