


公司只要注销了就能高枕无忧了?非也非也!依旧逃不开处罚!一起看看吧!
ps:求关注!求转发!求留言!
注销公司后依旧
只要公司注销后,是不是公司之前欠税啊、无票收入啊就都没事儿了?
想得美!
辽宁某拍卖有限公司便是在注销后仍然被查,补税罚款合计3000多万元!
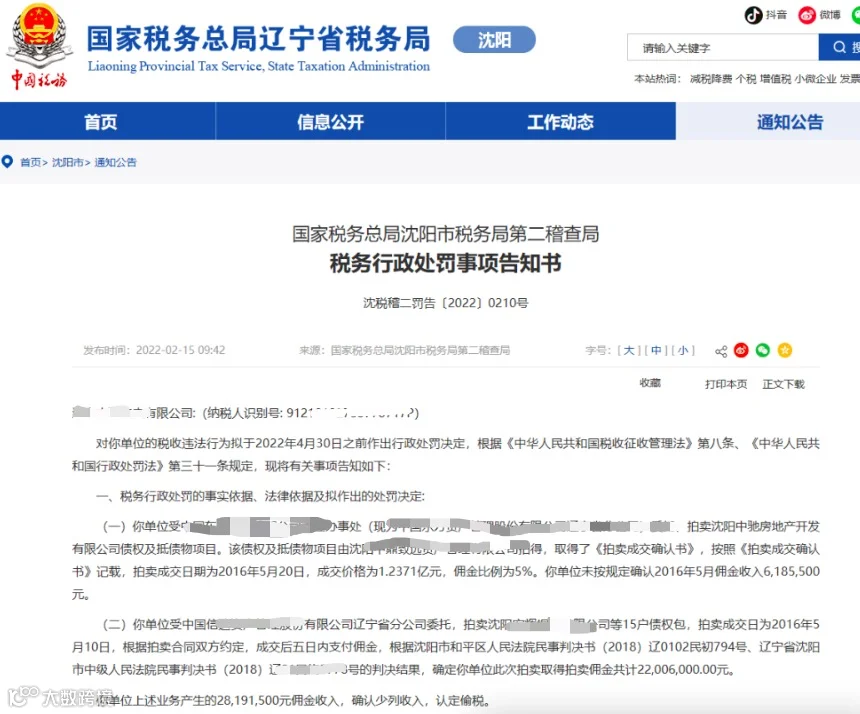
据悉,该公司实际控制人在获得高额非法所得后,为隐匿税款,退出中翔拍卖股东身份,同时变更法定代表人并注销了公司。
最终处罚
追缴增值税、附加税费、企业所得税共7740742.12元;滞纳金按日加收滞纳税款万分之五的滞纳金;对少缴的增值税、城市维护建设税、企业所得税拟处3倍罚款,金额合计23099059.62元,补税罚款合计3000多万元。
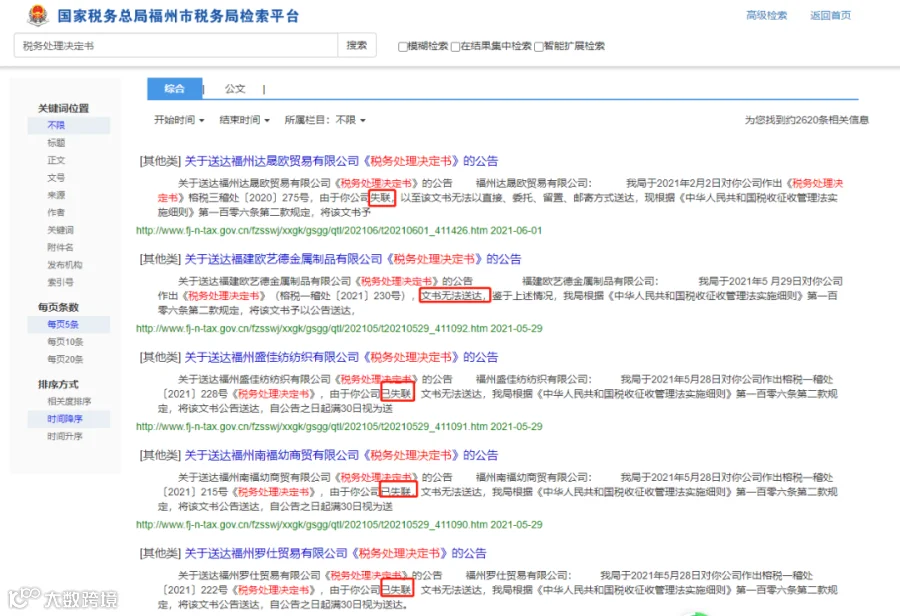
除此之外,福州税务官方平台也发布了多个对失联企业的《税务处理决定书》,其中多家企业也都是办理了税务注销登记手续!
问题来了:公司都注销了怎么还会被税务稽查呢?
实际上,税务注销时,税务局除了会关注财报、开票情况之外,有些地方的税务还会利用大数据系统进行一次风险扫描,如果发现严重问题可能会直接推送给稽查部门!
所以,企业在注销时如果没把问题清理完,即使注销后依旧会被税务局稽查!
具体要清理哪些事情呢?一起看下去。
公司注销前必须处理的
要想安安稳稳的注销企业,这些容易“爆雷”的问题一定要妥善处理:
1.存货已经销售
已经销售的货物不做账、不开发票,隐瞒销售收入,同时销售成本不结转,导致账面存货数大于实际库存数。
该行为涉嫌偷税,有此情况的企业要当心了,需马上进行自查,并补缴增值税、企业所得税等税款,被税务查到就后果严重了!
2.存货已经损毁
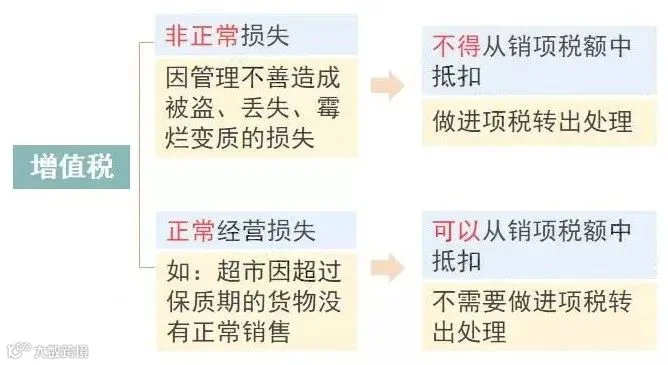
存货损毁需查明原因,如果有充分证据证明属于合理损耗,那么增值税无需处理,损失也可以在企业所得税前扣除;如果是非正常损失,增值税进项不得抵扣,企业所得税前扣除也有条件,具体规定如下:

1.作为资产损失处理
属于生产经营活动中实际发生的资产损失,准予在企业所得税前扣除;增值税进项的处理分下列两种情况:
2.低价销售
企业可以将货物销售给关联公司,这样就产生了销项税,同时给关联公司开具了进项发票,就将留抵的税额转嫁给了关联公司。
老板、员工从公司借款,一直未归还,这种情况下可能会涉及缴纳个人所得税,具体规定如下:
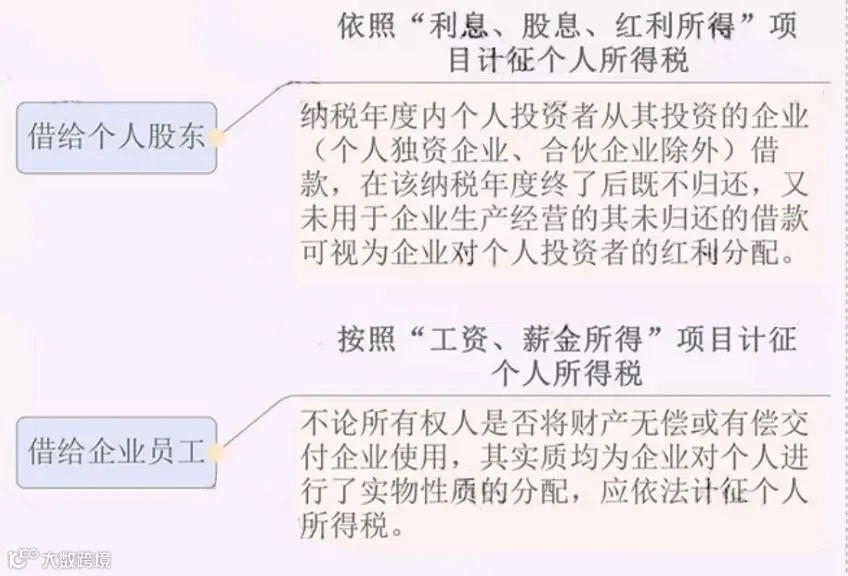
因此,企业注销前一定要好好自查一下“其他应收款”等往来科目。

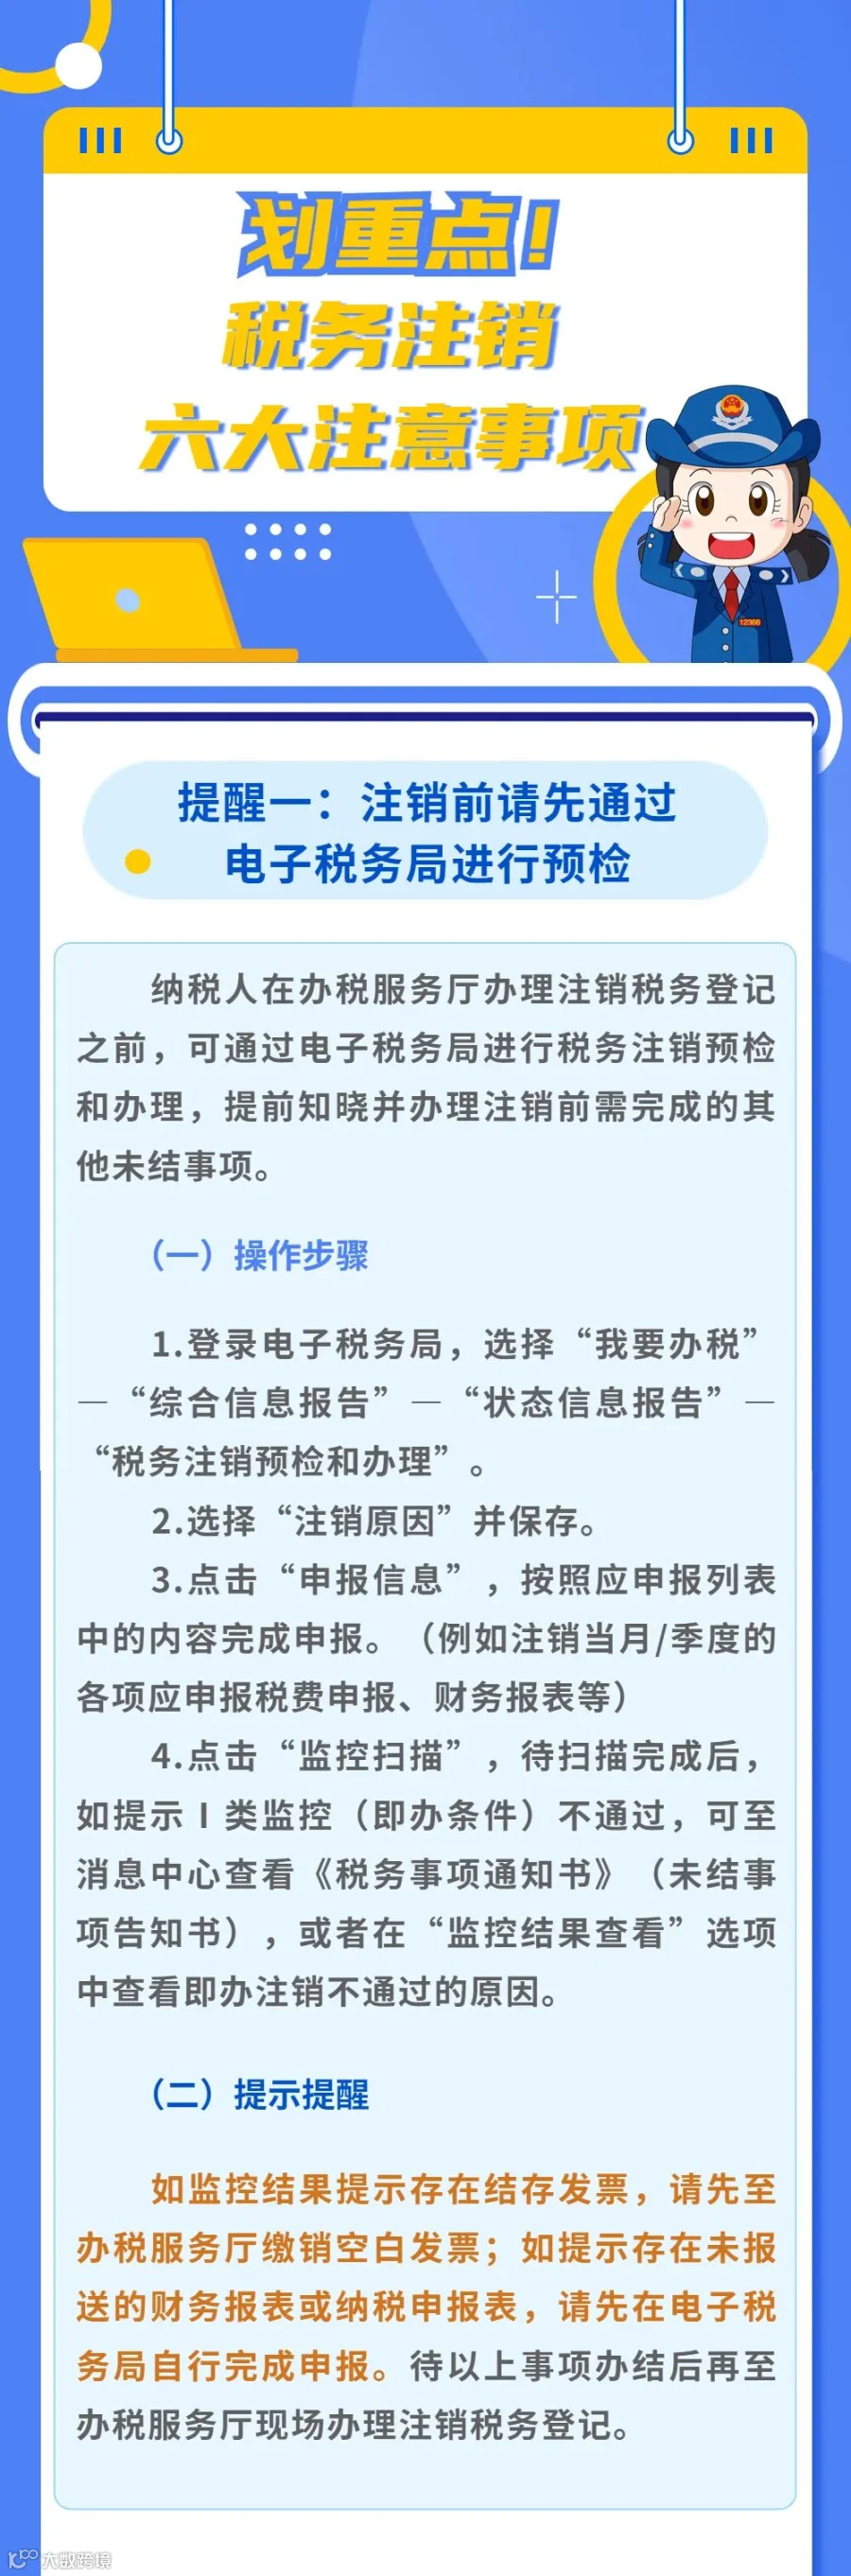
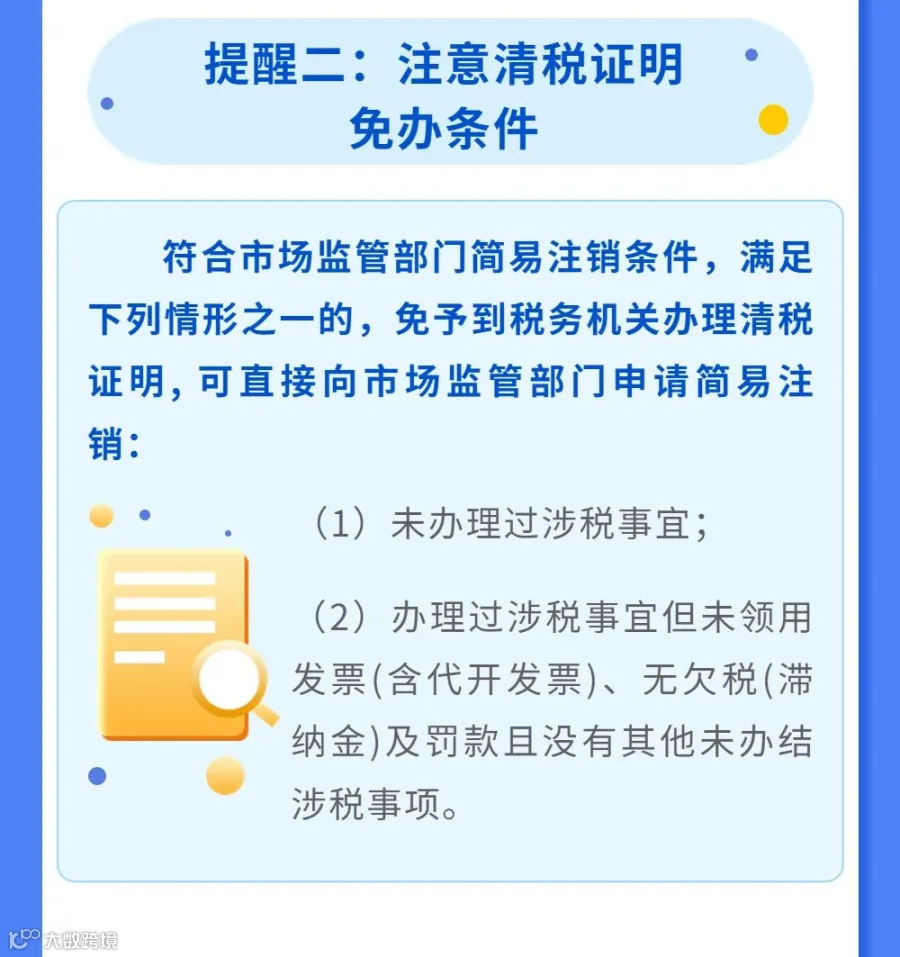
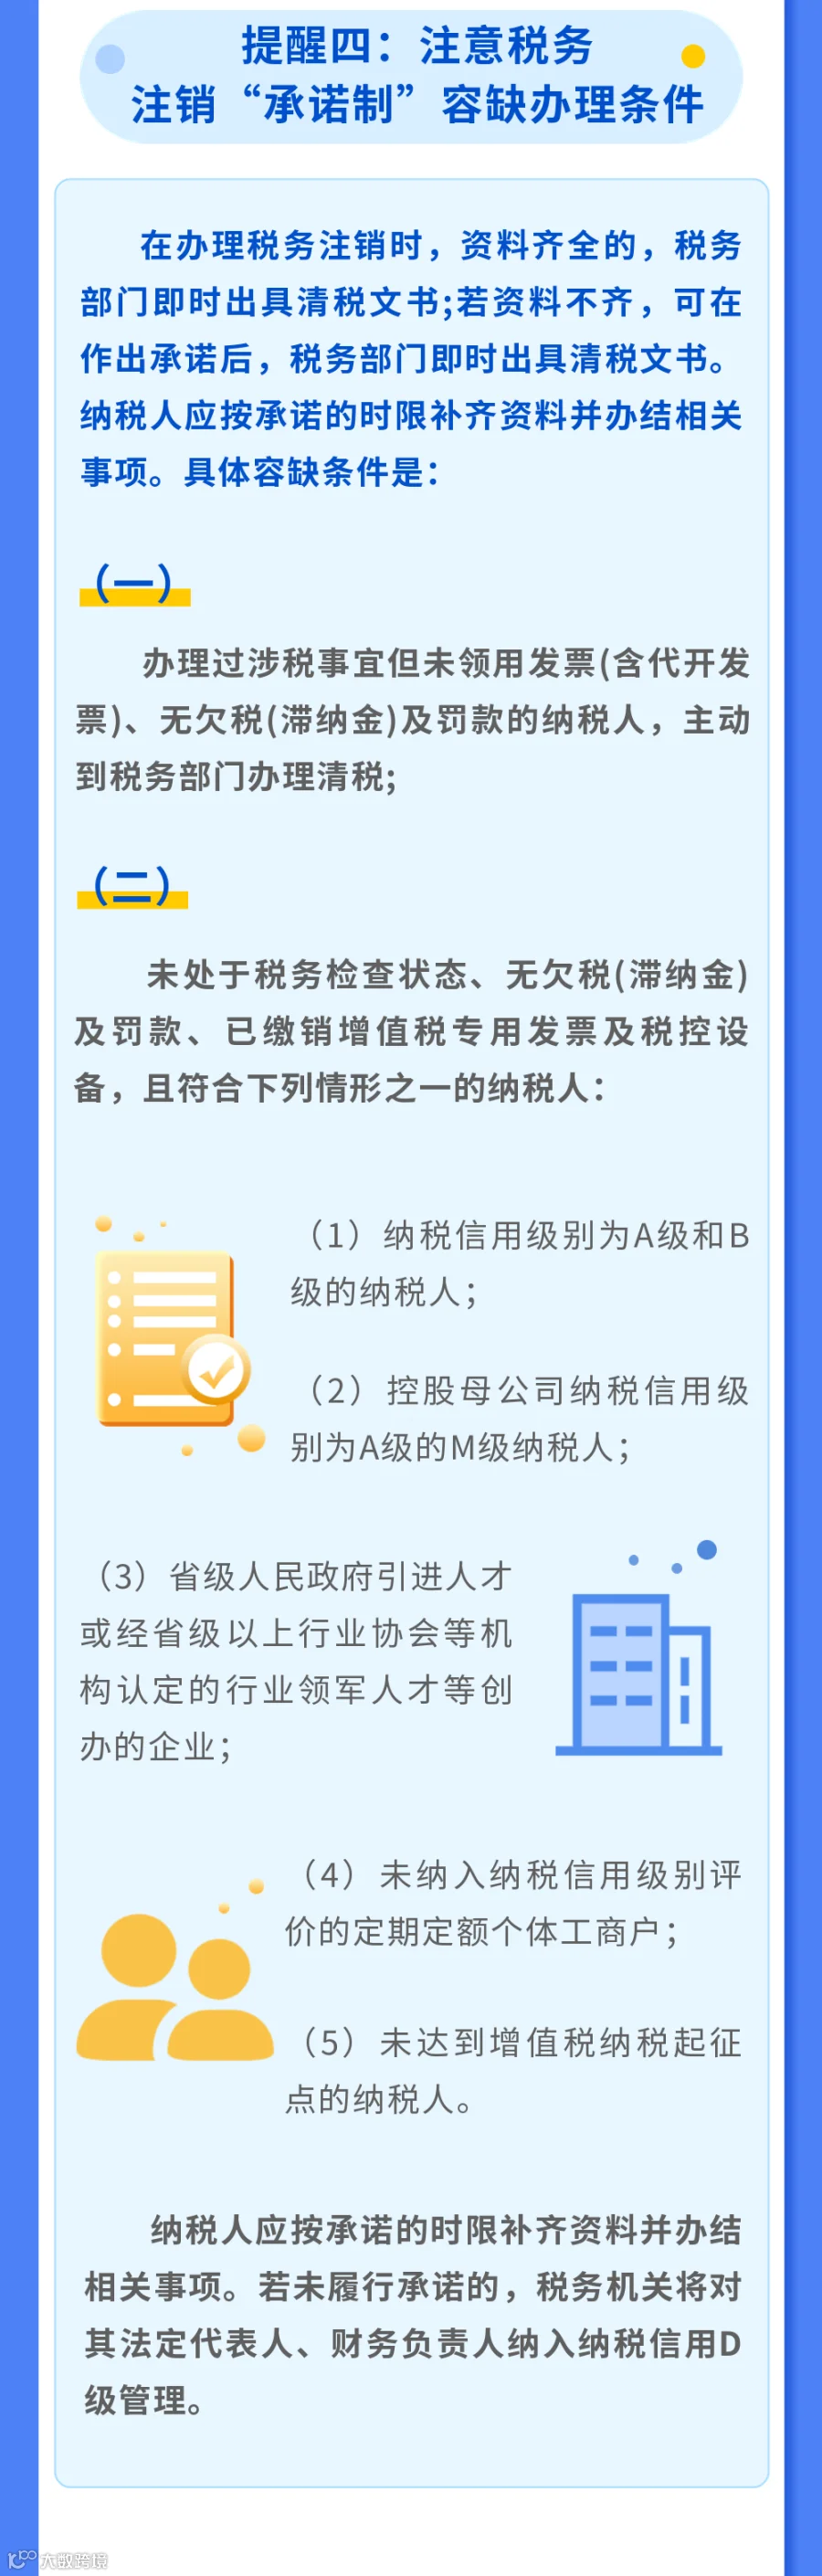
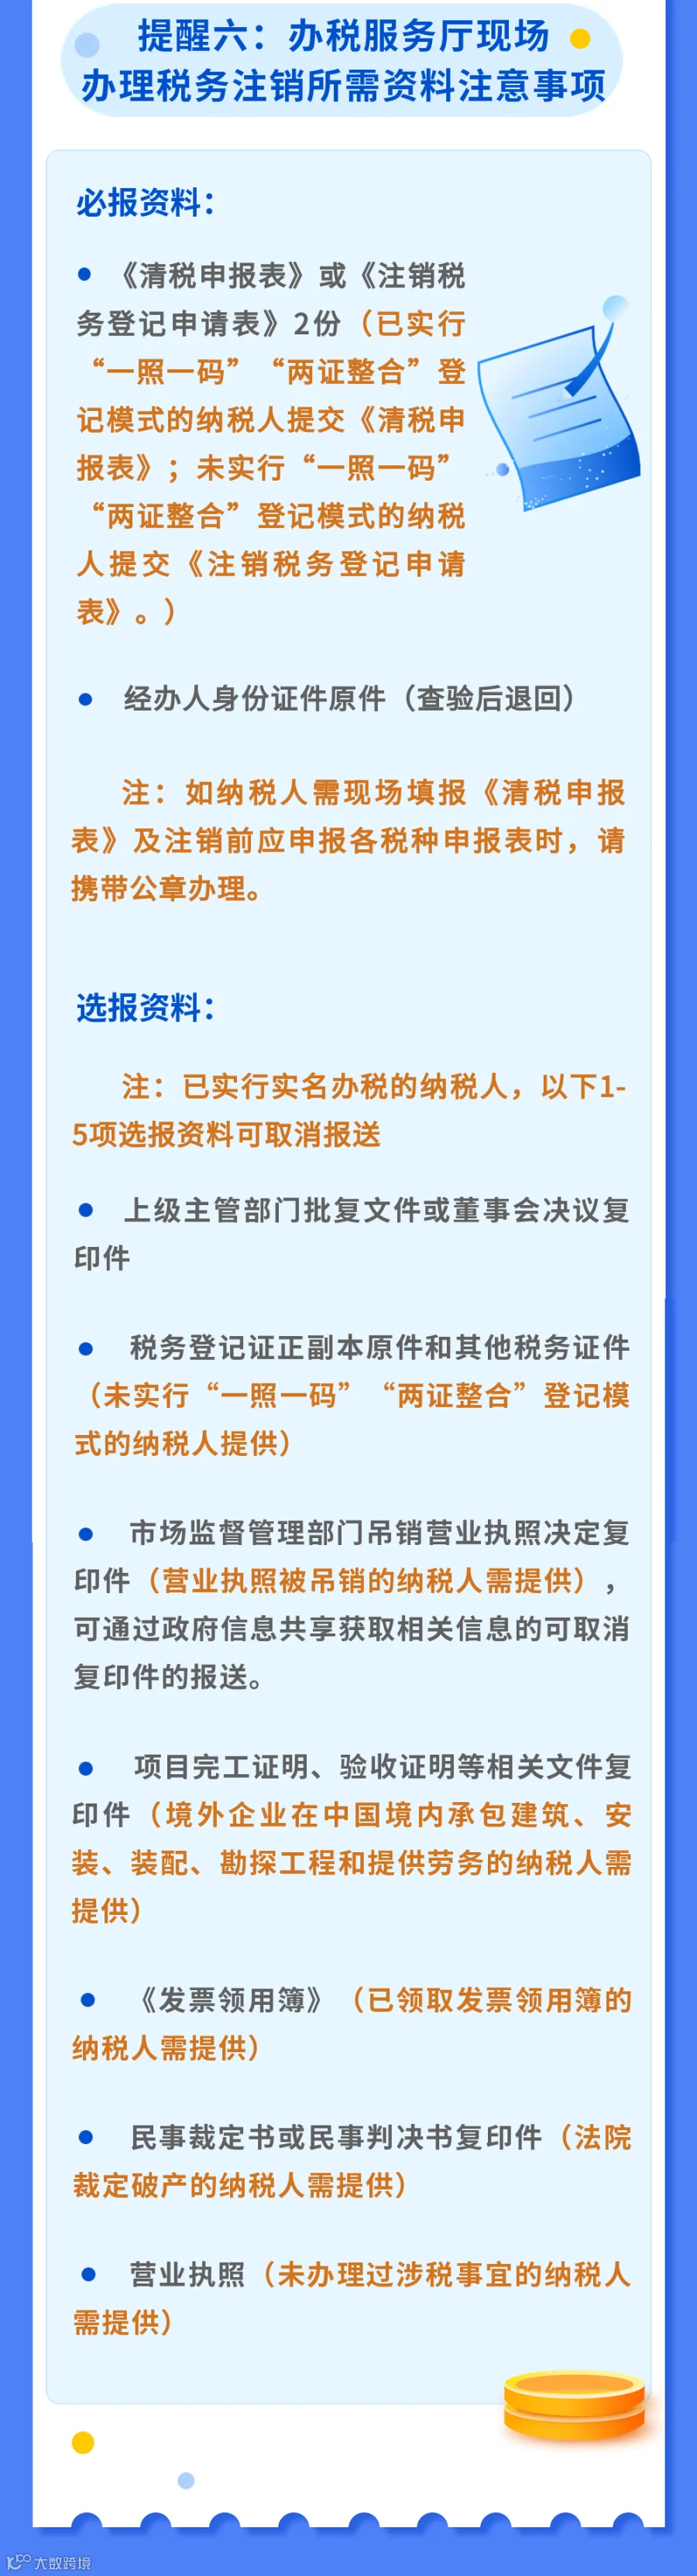
税务注销


来源丨辽宁税务、会计网等网络收集整理
编排| 慧算账
声明| 平台内容供学习、交流使用,版权归原作者所有,若出处有误或侵犯到原作者权益,请与我们联系删除或授权事宜。
转载“慧算账”公众号文章请注明来源及作者。感谢!
