


最近有小伙伴说企业因税负率过低被约谈了。心里很慌,不知道发生了什么,也不知道该怎么办!
不少朋友也有类似的疑问:专管员说我们税负率偏低,怎么才能知道自己的税负率是不是异常?怎么应对啊?今天,我们一起来看看~
你知道什么是税负率吗?
怎么计算?
而增值税税负率是由当期应纳增值税除以当前应税销售额所得到的一个数值,比方说:“一个企业在7月份不含税销售收入50万,缴纳的增值税有5000元,因此这家企业7月的增值税税负率就是1%。
假如当地同行业的平均税负率为1.5%,那么上面那家企业由于税负率比平均税负率要低,因此会在后台被金三系统预警,税务局有可能找到该家企业进行约谈。
税负率=当期应纳增值税/当期应税销售收入*100%
当期应纳增值税=当期销项税额-实际抵扣进项税额
实际抵扣进项税额=期初留抵进项税额+本期进项税额-进项转出-出口退税-期末留抵进项税额
老王在县城里开办了一个商贸公司,为增值税一般纳税人,本期销售收入1000万,供应商也均为一般纳税人,采购成本600万元,其他成本共计208万,不考虑其他影响因素。以此来计算老王的公司税负。
1、增值税税负:
计算公式为(销项-进项)/收入或者可以做一个变形,(销项税率*收入-进项税率*成本)/收入=销项税率-进项税率*成本率
由于进销项均为一般纳税人,税负率相同,因此实际负担的增值税为1000*13%-600*13%=52万,税负率=5.2%,用变形后的公式计算也是一样,13%-60%*13%=5.2%。
其实,在现实中,可能并不是所有的采购都能够取得进项票,并且也并不是所有的供应商都是一般纳税人,能够提供13%的税票。很有可能提供的是3%的税票或者购买了一些服务,提供的是6%的税票,这种情况下,企业的增值税税负还会更高。因此,实际的税负可能受多重因素的影响。
2、所得税税负:
先计算企业的所得。可以通过一个简单的利润表来帮助理解。
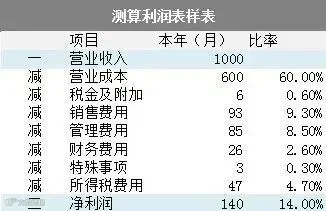
税金及附加:
=52*(5%+3%+2%)+(1000+600)*0.0003
=5.68万
所得税:
=(1000-600-5.68-208)*25%
=186.32*25%=46.58万
所得税税负:
=46.58/1000=4.66%
这里的计算基于一个假设,即企业发生的成本都取得合规的税前扣除凭证,并且没有其他的调整事项。实际中,企业可能有未取得发票,或者取得了不合规的发票,或者有些项目税法规定不能扣除的情况,这些都会影响企业的所得税税负。
综合税负:
企业所纳税的总和
=52+46.58+5.68=104.26万
综合税负率=104.26/1000=10.43%
什么情况下企业会被约谈?

1)纳税系统申报的销售额与预防税控中的开票销售额以及财务报表中的销售不一致;
2)连续3个月或者6个月零负申报;
3)企业的进项税额变动率大大高于销项税额变动率;
4)企业存在大量的运费抵扣,收入确实减少的。
关注六大预警指标

企业税负率过低该如何应对?
各行业的“预警税负率”
——请自查


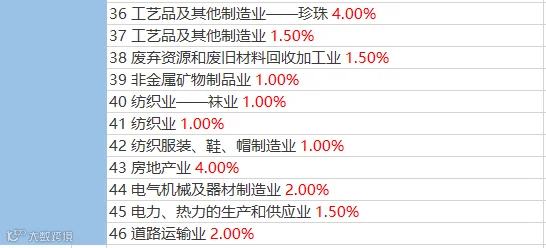
(注:仅供参考!)

1、要重视税负率指标,因为税局对这一块特别关注。如果自家企业的税负率没到本地区同行业的税负率平均水平的话,那么你的企业有可能已经被税局关注了!
2、税负率偏低的企业如果大量领用增值税专用发票,也会被税局关注。
3、企业存在连续3个月以上零负申报,等着被税务局找你吧。
4、企业存在发票滞留票及失控发票。
5、千万别虚开发票、买卖发票,不然等着被税局抓。
About us
关于我们
北京科瑞博成科技发展有限公司成立于2010年,致力于大数据、人工智能和云计算技术的行业应用研究与实践。
公司秉持自主创新原则,拥有海量数据融合协同、动态快速应用建模以及人机交互可视化决策等大数据核心技术,为大中型企业用户提供数字化、智能化解决方案。
科瑞博成核心团队汇聚了业内众多政务、财务、税务、供应链、ERP和互联网技术开 发、机器学习、模型计算、模式识别、人机交互等领域专家。通过融合线下和线上海 量数据为金融、政务、科研、企业、交通、医疗等行业用户,提供高效智能大数据分 析决策系统。


来源:企策财友税,国家税务总局,税务大讲堂,梅松讲税,税台,税务经理人。

点分享

点点赞

点在看