


2016年国际货运行业变革回顾
长期以来,国际货运遵循“规模至上”原则,但强劲的经济增长掩盖了行业运转不畅的隐患。2016年,全球贸易低迷、进口量下滑及运力过剩等问题集中爆发,表明传统货运模式亟需转型。
市场效率与价格透明度缺失
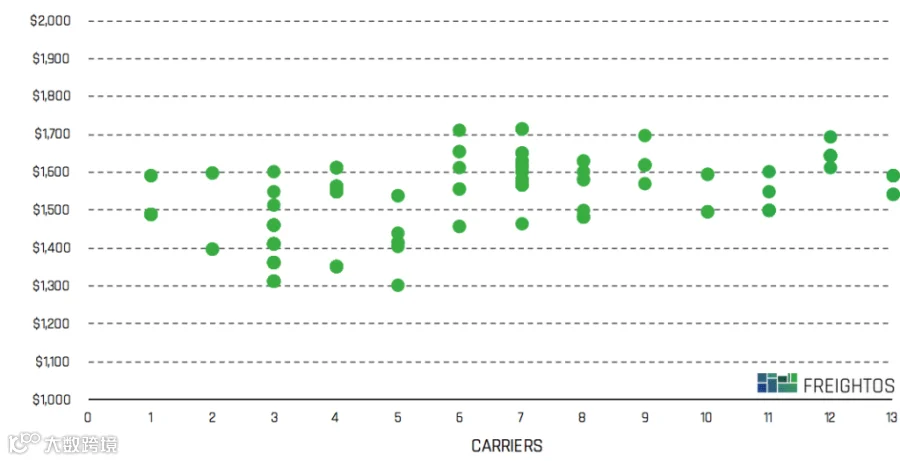
有效市场依赖于信息流通,但物流行业数据透明度严重不足。以2016年12月上海至加州长滩航线为例,排名前二十的承运商报价差异超过30%。这种价差并非基于客户等级或刻意歧视,而是源于供需匹配滞后。货代和托运人难以获取合理定价参考,导致成本往往被简单转嫁给缺乏经验的从业者。
运价选择性波动加剧
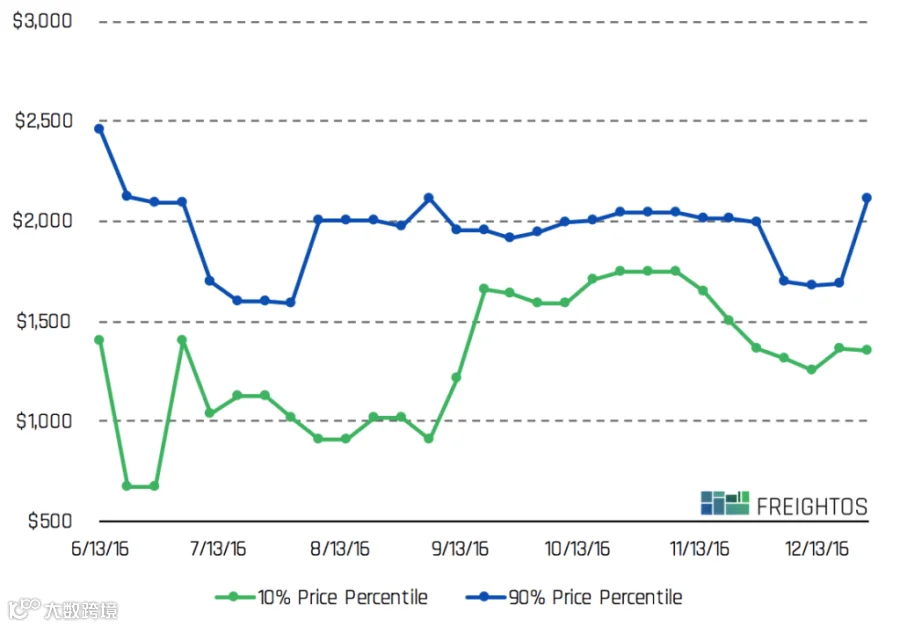
尽管2016年进口量停滞,受韩进海运破产等突发事件及季节性因素影响,运价剧烈震荡。数据显示,高价档位运价全年保持相对稳定(即旺季水平),而低价档位则大幅波动。采取激进定价策略的企业面临更大风险敞口;例如韩进破产前,第10百分位与第90百分位运价存在30%溢价,破产后低价端迅速飙升,高价端则维持不变。
运力过剩引发行情起伏
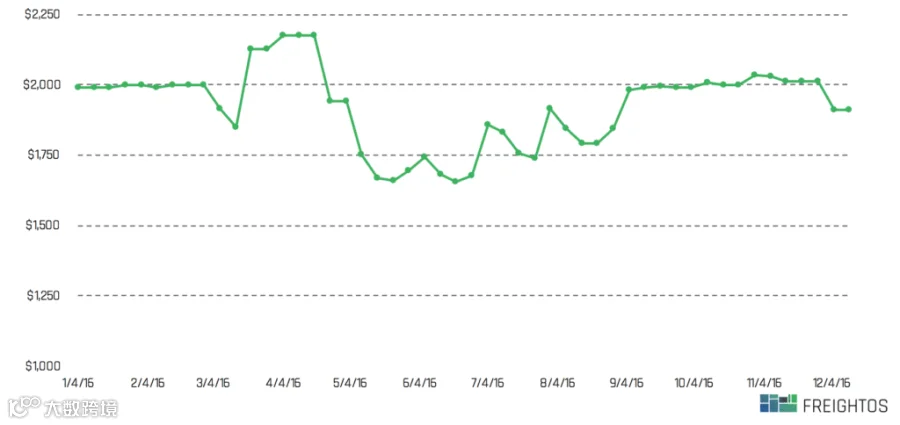
2016年海运业的核心特征是运力过剩,全球船队闲置率一度达10%,拆解量创纪录,马士基、汉堡南美及韩进等企业均受冲击。作为连锁反应,旺季提前到来:韩进破产后,大中华区至美国运费在9月即升至旺季水平,并持续至12月中旬。
运输模式趋向敏捷化
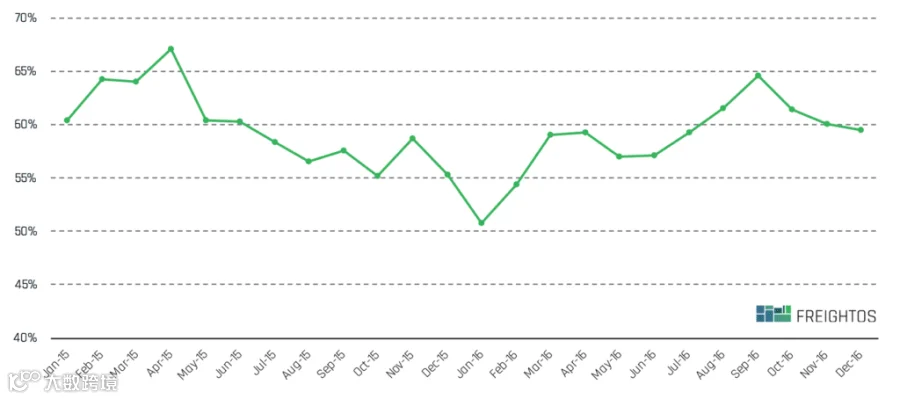
快时尚行业推动供应链向精益化、敏捷化转型,对数据流转提出更高要求。虽然部分电子企业转向更可靠的海运,但行业动荡促使更多企业寻求替代方案。韩进破产后,空运报价在即期询价中的占比急剧上升,反映出企业为规避供应链中断风险,宁愿支付溢价以确保时效。随着行业不确定性增加,此类多式联运调整预计将持续增多。
科技巨头重塑物流格局
面对物流行业的低效痛点,亚马逊、阿里巴巴及优步等科技巨头凭借技术优势加速布局。与此同时,专注于追踪、数据分析及交易平台的物流科技初创企业在2016年获得超50亿美元投资。资本与技术的双重驱动,正从根本上改变传统物流生态。
2017年行业展望
进入2017年,全球货代与承运商在机遇与挑战中前行。行业动荡既带来差异化竞争机会,如德迅(Kuehne + Nagel)在数字化销售方面表现突出,也伴随着经营风险。随着科技巨头、班轮公司与初创企业的合力介入,2017年将成为评估数据透明度如何重构商业模式的关键之年,唯有适应新规则者方能立足。