三鼎世纪·财税资讯
2023年11月10日 星期五

今日热点导读

今日特讯


在开展出口退(免)税实地核查、出口退(免)税评估、抽查和其他日常检查等工作时,税务部门可根据工作需要,核查出口货物收汇凭证。可是,许多小伙伴们对出口退税收汇有些陌生,遇到需要报送相关收汇凭证时一头雾水,今天苏小税就带大家学习一下出口退税收汇管理相关知识吧!
1
什么是收汇?
答
出口收汇是国际贸易中常见的一种结算方式,是指出口商收到国外客户付款后,按照国家外汇管理机构规定,将收到的外汇转入其账户,以外汇形式收取款项的过程。
2
出口退税收汇时间要求是什么?
答
纳税人申报退(免)税的出口货物,应当在出口退(免)税申报期截止之日前收汇。未在规定期限内收汇,但符合《视同收汇原因及举证材料清单》(国家税务总局公告〔2022〕9号附件1)所列原因的,纳税人留存《出口货物收汇情况表》(国家税务总局公告〔2022〕9号附件2)及举证材料,即可视同收汇;因出口合同约定全部收汇最终日期在退(免)税申报期截止之日后的,应当在合同约定收汇日期前完成收汇。
3
哪些情形下需要纳税人报送收汇材料?
答
4
纳税人需要准备哪些举证材料?
答
收汇材料是指《出口货物收汇情况表》及举证材料。对于已收汇的出口货物,举证材料为银行收汇凭证或者结汇水单等凭证;出口货物为跨境贸易人民币结算、委托出口并由受托方代为收汇,或者委托代办退税并由外贸综合服务企业代为收汇的,可提供收取人民币的收款凭证;对于视同收汇的出口货物,举证材料按照《视同收汇原因及举证材料清单》确定。
5
出现哪些收汇问题时,税务机关不得为纳税人办理出口退(免)税?
答
来源:国家税务总局连云港市税务局
审核:江苏省税务局第二税务分局
热门课程
推荐
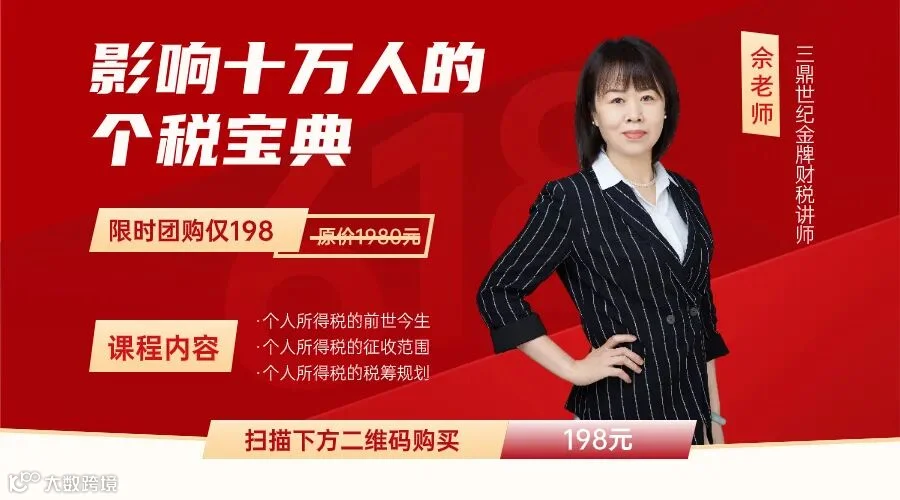
《影响十万人的个税宝典》
金牌讲师:佘老师
深度解读个人所得税的相关事情。
原价1980元,限时拼团仅需198元。
扫描下方二维码,立即购买>>>


限时拼团
198元


财税人营地


注:所有资源都来源于网络共享文件,如有侵权,联系删除。
进群领取更多资源更多财税类的资源扫码进群免费获得



往期推荐